Domain venturi-durchflussmessung.de kaufen?
Wir ziehen mit dem Projekt
venturi-durchflussmessung.de um.
Sind Sie am Kauf der Domain
venturi-durchflussmessung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain venturi-durchflussmessung.de kaufen?
Wer ist zur Rechnungslegung verpflichtet?
Die Rechnungslegungspflicht betrifft in erster Linie Unternehmen, insbesondere Kapitalgesellschaften wie GmbHs oder AGs. Diese müssen gemäß den gesetzlichen Vorschriften regelmäßig Jahresabschlüsse erstellen und veröffentlichen. Auch Einzelunternehmer und Personengesellschaften wie GbRs können zur Rechnungslegung verpflichtet sein, wenn sie bestimmte Umsatz- oder Gewinngrenzen überschreiten. Die Rechnungslegungspflicht dient der Transparenz und der Informationsbereitstellung für Gläubiger, Investoren, Mitarbeiter und andere Interessengruppen. Verstöße gegen die Rechnungslegungspflicht können zu rechtlichen Konsequenzen führen, wie Bußgeldern oder sogar zur Insolvenz des Unternehmens. **
Was bedeutet Rechnungslegung nach HGB?
Was bedeutet Rechnungslegung nach HGB? Die Rechnungslegung nach HGB bezieht sich auf die gesetzlichen Vorschriften des Handelsgesetzbuchs (HGB) in Deutschland, die die Erstellung und Offenlegung von Jahresabschlüssen regeln. Unternehmen müssen nach diesen Vorschriften ihre Geschäftsvorfälle dokumentieren, bilanzieren und einen Jahresabschluss erstellen. Dies dient der Transparenz und Vergleichbarkeit von Unternehmensdaten für Investoren, Gläubiger und andere Interessengruppen. Die Rechnungslegung nach HGB umfasst unter anderem die Erstellung von Bilanz, Gewinn- und Verlustrechnung sowie Anhang und Lagebericht. **

Ähnliche Suchbegriffe für Rechnungslegung
Top-Angebote
Produkte zum Begriff Rechnungslegung:
-
Pellens, Bernhard: Internationale RechnungslegungInternationale Rechnungslegung , IFRS 1 bis 17, IAS 1 bis 41, IFRIC-Interpretationen, Standardentwürfe , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 11. überarbeitete und aktualisierte Auflage 2021, Erscheinungsjahr: 20210505, Produktform: Leinen, Beilage: Buch, Autoren: Pellens, Bernhard~Fülbier, Rolf Uwe~Gassen, Joachim~Sellhorn, Thorsten, Auflage: 21011, Auflage/Ausgabe: 11. überarbeitete und aktualisierte Auflage 2021, Keyword: Bilanzanalyse; Einzelabschluss; Fülbier; Gassen; IFRS-Rechnungslegung; Konzernabschluss; Pellens; Sellhorn; Unternehmenspublizität, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Bilanzrecht~International Accounting Standards - IAS ~Internationale Rechnungslegung~Rechnungslegung (IAS)~International Financial Reporting Standards - IFRS ~Rechnungslegung (IFRS)~Makroökonomie~Ökonomik / Makroökonomik~Rechnungslegung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Betriebswirtschaftslehre, allgemein~Bilanz- und Rechnungslegungsrecht, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXXII, Seitenanzahl: 1121, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 246, Breite: 183, Höhe: 48, Gewicht: 1795, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783791036618 9783791033587 9783791029382 9783791027562 9783791024646, eBook EAN: 9783791051574, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
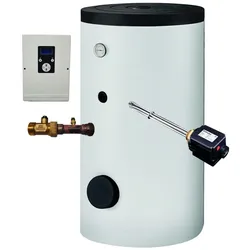
Dimplex 377650 Durchflussmessung für zentrale Trinkwassererwärmer DFM 1988-500 DFM1988-500Die Messung der Zapfmenge erfolgt ab einem Mindestdurchfluss von 5 l/min und ist geeignet bis 50 l/min. Im Lieferumfang sind folgende Komponenten enthalten: Elektronikeinheit mit vorverdrahtetem Warmwasserfühler und Turbinensensor, inklusive Display und Speicherbefestigung, Anschlussfitting mit Temperaturhülse für den Warmwasservorlauf, Anschlussfittinge für den direkten Anschluss des Turbinensensors im Kaltwasserzulauf, Einschraubheizkörper 6 kW (CEHK 60) und Warmwasserspeicher WWSP 556 (500 Liter Nenninhalt). Hinweis: Der DFM 1988 muss zwingend von einem autorisierten Kundendienst in Betrieb genommen und einer jährlichen Wartung unterzogen werden. Der Einsatz darf nur in Verbindung mit den Warmwasserspeichern WWSP 442, WWSP 556 und WWSP 770 erfolgen.5304,37 €*Versand: 17,11 €Sichere Weiterleitung zum Anbieter


-
Was versteht man unter Rechnungslegung?
Was versteht man unter Rechnungslegung? Die Rechnungslegung bezeichnet den Prozess, bei dem Unternehmen ihre finanziellen Informationen aufzeichnen, zusammenfassen und kommunizieren. Dies umfasst die Erstellung von Finanzberichten wie Bilanzen, Gewinn- und Verlustrechnungen sowie Cashflow-Statements. Ziel der Rechnungslegung ist es, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Lage und Leistungsfähigkeit eines Unternehmens zu informieren. Die Rechnungslegung erfolgt in Übereinstimmung mit anerkannten Rechnungslegungsstandards, um die Transparenz und Vergleichbarkeit der Finanzinformationen sicherzustellen. **
-
Wer sind die Adressaten der externen Rechnungslegung?
Die Adressaten der externen Rechnungslegung sind primär externe Stakeholder wie Investoren, Gläubiger, Analysten, Regulierungsbehörden und die breite Öffentlichkeit. Diese Gruppen nutzen die veröffentlichten Finanzinformationen, um fundierte Entscheidungen über Investitionen, Kredite, Regulierung und andere Aspekte des Unternehmens zu treffen. Die externen Rechnungslegungsstandards sollen sicherstellen, dass die Informationen transparent, vergleichbar und verlässlich sind, um das Vertrauen der Adressaten in die Finanzberichterstattung zu stärken. Letztendlich dienen die externen Rechnungslegungsinformationen dazu, das Unternehmen gegenüber externen Parteien rechenschaftspflichtig zu machen und die Transparenz und Integrität der Unternehmensberichterstattung zu gewährleisten. **
-
Wie kann man Rechnungslegung effektiv und transparent gestalten?
Um die Rechnungslegung effektiv und transparent zu gestalten, sollten klare Richtlinien und Standards wie IFRS oder HGB befolgt werden. Zudem ist eine regelmäßige Überprüfung der Finanzberichte durch unabhängige Prüfer essentiell. Eine offene Kommunikation mit Stakeholdern und die Bereitstellung von verständlichen Informationen tragen ebenfalls zur Transparenz bei. **
-
Wie kann man sicherstellen, dass die Rechnungslegung eines Unternehmens den gesetzlichen Bestimmungen entspricht? Was sind die wichtigsten Bestandteile einer korrekten Rechnungslegung?
Um sicherzustellen, dass die Rechnungslegung eines Unternehmens den gesetzlichen Bestimmungen entspricht, sollte man sich an anerkannten Rechnungslegungsstandards wie beispielsweise den International Financial Reporting Standards (IFRS) orientieren. Die wichtigsten Bestandteile einer korrekten Rechnungslegung sind die ordnungsgemäße Erfassung und Darstellung der finanziellen Transaktionen, die Einhaltung der Grundsätze der Bilanzierung sowie die Offenlegung relevanter Informationen im Jahresabschluss. Es ist außerdem wichtig, dass die Rechnungslegung von unabhängigen Wirtschaftsprüfern geprüft wird, um die Richtigkeit und Vollständigkeit der Angaben zu gewährleisten. **

Wie kann die Durchflussmessung in verschiedenen industriellen Anwendungen optimiert werden?
Die Durchflussmessung kann durch den Einsatz von präzisen und kalibrierten Messgeräten optimiert werden. Zudem ist eine regelmäßige Wartung und Kalibrierung der Messgeräte wichtig, um genaue Ergebnisse zu gewährleisten. Die Integration von digitalen Messsystemen und automatisierten Prozessen kann ebenfalls die Genauigkeit und Effizienz der Durchflussmessung verbessern. **
Wie beeinflusst die Rechnungslegung das finanzielle Reporting von Unternehmen?
Die Rechnungslegung legt die Regeln fest, nach denen Unternehmen ihre finanziellen Informationen aufbereiten und präsentieren müssen. Sie sorgt für Transparenz und Vergleichbarkeit der Finanzdaten, was Investoren und Gläubiger bei ihren Entscheidungen unterstützt. Eine korrekte Rechnungslegung trägt somit zur Vertrauensbildung in das Unternehmen bei und kann sich positiv auf die Kapitalbeschaffung auswirken. **
Top-Angebote
Produkte zum Begriff Rechnungslegung:
-
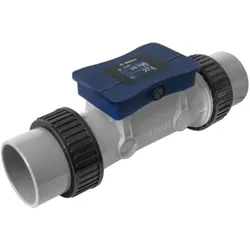
BADU FlowSonic und FlowSonic+ Ultraschall-DurchflussmessungBADU FlowSonic / BADU FlowSonic+ Durchflussmessung via Ultraschall Bisher war die Messung des Volumenstroms nie präzise oder besonders verlustfrei. Mit den Flowmetern BADU FlowSonic und FlowSonic+ gehört das der Vergangenheit an. Ultraschall-Durchflusstechnik Die Ultraschall-Durchflussmessgeräte aus dem Hause Speck sind optimal zur Messung des Volumenstroms geeignet. Sie bieten eine präzise, verlust- und kalibrierfreie Messung. Mit einem Messbereich von 0-54 m³/h und der Fähigkeit, bis zu 3 % Salzgehalt im Schwimmbadwasser zu bewältigen, sind Ultraschall-Messgeräte BADU FlowSonic und BADU FlowSonic+ besonders geeignet, den Wasser-Durchfluss in Poolanlagen zu überwachen und anzuzeigen. Drehzahlgeregelte Pumpen können so auf die optimale Durchflussmenge eingestellt werden. Vorteile der FlowSonic Berührungslose Messung: Ultraschalldurchflussmesser messen den Volumenstrom berührungslos, was bedeutet, dass keine beweglichen Teile mit dem Wasser in Kontakt kommen. Dadurch wird der Verschleiß479,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BADU FlowSonic und FlowSonic+ Ultraschall-Durchflussmessung,BADU FlowSonic+BADU FlowSonic / BADU FlowSonic+ Durchflussmessung via Ultraschall Bisher war die Messung des Volumenstroms nie präzise oder besonders verlustfrei. Mit den Flowmetern BADU FlowSonic und FlowSonic+ gehört das der Vergangenheit an. Ultraschall-Durchflusstechnik Die Ultraschall-Durchflussmessgeräte aus dem Hause Speck sind optimal zur Messung des Volumenstroms geeignet. Sie bieten eine präzise, verlust- und kalibrierfreie Messung. Mit einem Messbereich von 0–54 m3/h und der Fähigkeit, bis zu 3 % Salzgehalt im Schwimmbadwasser zu bewältigen, sind Ultraschall-Messgeräte BADU FlowSonic und BADU FlowSonic+ besonders geeignet, den Wasser-Durchfluss in Poolanlagen zu überwachen und anzuzeigen. Drehzahlgeregelte Pumpen können so auf die optimale Durchflussmenge eingestellt werden. Vorteile der FlowSonic Berührungslose Messung: Ultraschalldurchflussmesser messen den Volumenstrom berührungslos, was bedeutet, dass keine beweglichen Teile mit dem Wasser in Kontakt kommen. Dadurch wird der Verschleiß minimiert und die Lebensdauer des Messgeräts verlängert. Hohe Genauigkeit: Ultraschalldurchflussmesser bieten eine hohe Messgenauigkeit und können auch bei niedrigen Durchflussraten präzise Messungen durchführen. Einfache Installation: Diese Messgeräte können einfach installiert werden, oft ohne den Betrieb des Systems zu unterbrechen. Sie können außen an der Rohrleitung angebracht werden, was den Installationsaufwand reduziert. Geringer Wartungsaufwand: Da keine mechanischen Teile vorhanden sind, die mit dem Wasser in Berührung kommen, ist der Wartungsaufwand minimal. Dies reduziert die Betriebskosten und die Ausfallzeiten des Systems. Flexibilität: Ultraschalldurchflussmesser sind für eine Vielzahl von Rohrmaterialien und -größen geeignet. Sie können an verschiedenen Positionen innerhalb des Systems installiert werden, was Flexibilität bei der Anwendung bietet. Intelligente Anwendung: Die Ultraschall-Messung FlowSonic+ kann eigenständig als Stand-alone-Lösung eingesetzt werden. Das Durchflussmessgerät ermöglicht eine manuelle Analyse sowie die individuelle Anpassung des Durchflusses. Die Verwendung der smartCONNECT-App erweitert die Einsatzmöglichkeiten der BADU FlowSonic+ und macht die Ultraschall-Durchfluss-Messung vielseitig einsetzbar. Das Durchflussmessgerät FlowSonic kommuniziert mit BADU Blue, BADU Blue Pro und anderen Poolsteuerungssystemen, die digitale Signale (Pulssignal) und analoge Signale von 4-20 mA verarbeiten können. Weitere Vorteile der FlowSonic Messung bei verschiedenen Wasserqualitäten: Diese Messgeräte sind unempfindlich gegenüber Verunreinigungen, chemischen Zusätzen oder Veränderungen der Wasserqualität, was besonders in Pools mit variierenden Wasserbedingungen von Vorteil ist. Keine Druckverluste: Da die Messung berührungslos erfolgt, entstehen keine zusätzlichen Druckverluste im System. Dies trägt zu einer effizienteren Pumpenleistung und einem geringeren Energieverbrauch bei. Langfristige Stabilität: Ultraschalldurchflussmesser bieten eine hohe Langzeitstabilität und sind weniger anfällig für Kalibrierungsdrifts, was die Zuverlässigkeit der Messungen über einen längeren Zeitraum gewährleistet. Datenprotokollierung und Fernüberwachung: Moderne Ultraschalldurchflussmesser sind oft mit digitalen Schnittstellen ausgestattet, die eine einfache Integration in Überwachungs- und Steuerungssysteme ermöglichen. Dies erlaubt die kontinuierliche Überwachung und Aufzeichnung von Daten. Ansteuerung: Durch die präzise Messung des Volumenstroms können die Pumpen und Filtersysteme effizient gesteuert werden und so weniger Energie benötigt. Erhältlich in zwei Ausführungen: BADU FlowSonic BADU FlowSonic+ mit Display und eigener Stromversorgung Spannungsversorgung: DC 24V SELV Stromaufnahme: 50mA, mit Digitalausgang 300mA Leistungsaufnahme: max. 10 W Nenndruckstufe: PN 10 Messbereich: 54 m3/h Nennweite: DN 50 Ausgangssignal analog: 4-20mA Ausgangssignal digital: Pils (667/I) Mediumstemperatur: 0-45 °C519,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Pellens, Bernhard: Internationale RechnungslegungInternationale Rechnungslegung , IFRS 1 bis 17, IAS 1 bis 41, IFRIC-Interpretationen, Standardentwürfe , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 11. überarbeitete und aktualisierte Auflage 2021, Erscheinungsjahr: 20210505, Produktform: Leinen, Beilage: Buch, Autoren: Pellens, Bernhard~Fülbier, Rolf Uwe~Gassen, Joachim~Sellhorn, Thorsten, Auflage: 21011, Auflage/Ausgabe: 11. überarbeitete und aktualisierte Auflage 2021, Keyword: Bilanzanalyse; Einzelabschluss; Fülbier; Gassen; IFRS-Rechnungslegung; Konzernabschluss; Pellens; Sellhorn; Unternehmenspublizität, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Bilanzrecht~International Accounting Standards - IAS ~Internationale Rechnungslegung~Rechnungslegung (IAS)~International Financial Reporting Standards - IFRS ~Rechnungslegung (IFRS)~Makroökonomie~Ökonomik / Makroökonomik~Rechnungslegung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Betriebswirtschaftslehre, allgemein~Bilanz- und Rechnungslegungsrecht, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXXII, Seitenanzahl: 1121, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 246, Breite: 183, Höhe: 48, Gewicht: 1795, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783791036618 9783791033587 9783791029382 9783791027562 9783791024646, eBook EAN: 9783791051574, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer ist zur Rechnungslegung verpflichtet?
Die Rechnungslegungspflicht betrifft in erster Linie Unternehmen, insbesondere Kapitalgesellschaften wie GmbHs oder AGs. Diese müssen gemäß den gesetzlichen Vorschriften regelmäßig Jahresabschlüsse erstellen und veröffentlichen. Auch Einzelunternehmer und Personengesellschaften wie GbRs können zur Rechnungslegung verpflichtet sein, wenn sie bestimmte Umsatz- oder Gewinngrenzen überschreiten. Die Rechnungslegungspflicht dient der Transparenz und der Informationsbereitstellung für Gläubiger, Investoren, Mitarbeiter und andere Interessengruppen. Verstöße gegen die Rechnungslegungspflicht können zu rechtlichen Konsequenzen führen, wie Bußgeldern oder sogar zur Insolvenz des Unternehmens. **
-
Was bedeutet Rechnungslegung nach HGB?
Was bedeutet Rechnungslegung nach HGB? Die Rechnungslegung nach HGB bezieht sich auf die gesetzlichen Vorschriften des Handelsgesetzbuchs (HGB) in Deutschland, die die Erstellung und Offenlegung von Jahresabschlüssen regeln. Unternehmen müssen nach diesen Vorschriften ihre Geschäftsvorfälle dokumentieren, bilanzieren und einen Jahresabschluss erstellen. Dies dient der Transparenz und Vergleichbarkeit von Unternehmensdaten für Investoren, Gläubiger und andere Interessengruppen. Die Rechnungslegung nach HGB umfasst unter anderem die Erstellung von Bilanz, Gewinn- und Verlustrechnung sowie Anhang und Lagebericht. **
-
Was versteht man unter Rechnungslegung?
Was versteht man unter Rechnungslegung? Die Rechnungslegung bezeichnet den Prozess, bei dem Unternehmen ihre finanziellen Informationen aufzeichnen, zusammenfassen und kommunizieren. Dies umfasst die Erstellung von Finanzberichten wie Bilanzen, Gewinn- und Verlustrechnungen sowie Cashflow-Statements. Ziel der Rechnungslegung ist es, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Lage und Leistungsfähigkeit eines Unternehmens zu informieren. Die Rechnungslegung erfolgt in Übereinstimmung mit anerkannten Rechnungslegungsstandards, um die Transparenz und Vergleichbarkeit der Finanzinformationen sicherzustellen. **
-
Wer sind die Adressaten der externen Rechnungslegung?
Die Adressaten der externen Rechnungslegung sind primär externe Stakeholder wie Investoren, Gläubiger, Analysten, Regulierungsbehörden und die breite Öffentlichkeit. Diese Gruppen nutzen die veröffentlichten Finanzinformationen, um fundierte Entscheidungen über Investitionen, Kredite, Regulierung und andere Aspekte des Unternehmens zu treffen. Die externen Rechnungslegungsstandards sollen sicherstellen, dass die Informationen transparent, vergleichbar und verlässlich sind, um das Vertrauen der Adressaten in die Finanzberichterstattung zu stärken. Letztendlich dienen die externen Rechnungslegungsinformationen dazu, das Unternehmen gegenüber externen Parteien rechenschaftspflichtig zu machen und die Transparenz und Integrität der Unternehmensberichterstattung zu gewährleisten. **
Ähnliche Suchbegriffe für Rechnungslegung
-
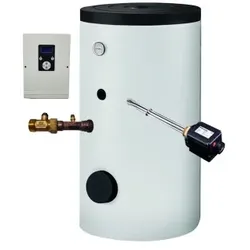
Dimplex 377650 Durchflussmessung für zentrale Trinkwassererwärmer DFM 1988-500 DFM1988-500Die Messung der Zapfmenge erfolgt ab einem Mindestdurchfluss von 5 l/min und ist geeignet bis 50 l/min. Im Lieferumfang sind folgende Komponenten enthalten: Elektronikeinheit mit vorverdrahtetem Warmwasserfühler und Turbinensensor, inklusive Display und Speicherbefestigung, Anschlussfitting mit Temperaturhülse für den Warmwasservorlauf, Anschlussfittinge für den direkten Anschluss des Turbinensensors im Kaltwasserzulauf, Einschraubheizkörper 6 kW (CEHK 60) und Warmwasserspeicher WWSP 556 (500 Liter Nenninhalt). Hinweis: Der DFM 1988 muss zwingend von einem autorisierten Kundendienst in Betrieb genommen und einer jährlichen Wartung unterzogen werden. Der Einsatz darf nur in Verbindung mit den Warmwasserspeichern WWSP 442, WWSP 556 und WWSP 770 erfolgen.5304,37 €*Versand: 17,11 €Sichere Weiterleitung zum Anbieter
-
Dimplex 379110 Durchflussmessung für zentrale Trinkwassererwärmer DFM 1988-400 DFM1988-400Die Messung der Zapfmenge erfolgt ab einem Mindestdurchfluss von 5 l/min und ist geeignet bis 50 l/min. Im Lieferumfang sind folgende Komponenten enthalten: Elektronikeinheit mit vorverdrahtetem Warmwasserfühler und Turbinensensor, inklusive Display und Speicherbefestigung, Anschlussfitting mit Temperaturhülse für den Warmwasservorlauf, Anschlussfittinge für den direkten Anschluss des Turbinensensors im Kaltwasserzulauf, Einschraubheizkörper 6 kW (CEHK 60) und Warmwasserspeicher WWSP 442 (400 Liter Nenninhalt). Hinweis: Der DFM 1988 muss zwingend von einem autorisierten Kundendienst in Betrieb genommen und einer jährlichen Wartung unterzogen werden. Der Einsatz darf nur in Verbindung mit den Warmwasserspeichern WWSP 442, WWSP 556 und WWSP 770 erfolgen.4613,43 €*Versand: 15,73 €Sichere Weiterleitung zum Anbieter
-
Dimplex 379150 Durchflussmessung für zentrale Trinkwassererwärmer DFM 1988-700 DFM1988-700Die Messung der Zapfmenge erfolgt ab einem Mindestdurchfluss von 5 l/min und ist geeignet bis 50 l/min. Im Lieferumfang sind folgende Komponenten enthalten: Elektronikeinheit mit vorverdrahtetem Warmwasserfühler und Turbinensensor, inklusive Display und Speicherbefestigung, Anschlussfitting mit Temperaturhülse für den Warmwasservorlauf, Anschlussfittinge für den direkten Anschluss des Turbinensensors im Kaltwasserzulauf, Einschraubheizkörper 6 kW (CEHK 60) und Warmwasserspeicher WWSP 770 (770 Liter Nenninhalt). Hinweis: Der DFM 1988 muss zwingend von einem autorisierten Kundendienst in Betrieb genommen und einer jährlichen Wartung unterzogen werden. Der Einsatz darf nur in Verbindung mit den Warmwasserspeichern WWSP 442, WWSP 556 und WWSP 770 erfolgen.6228,23 €*Versand: 18,96 €Sichere Weiterleitung zum Anbieter
-
Wie kann man Rechnungslegung effektiv und transparent gestalten?
Um die Rechnungslegung effektiv und transparent zu gestalten, sollten klare Richtlinien und Standards wie IFRS oder HGB befolgt werden. Zudem ist eine regelmäßige Überprüfung der Finanzberichte durch unabhängige Prüfer essentiell. Eine offene Kommunikation mit Stakeholdern und die Bereitstellung von verständlichen Informationen tragen ebenfalls zur Transparenz bei. **
-
Wie kann man sicherstellen, dass die Rechnungslegung eines Unternehmens den gesetzlichen Bestimmungen entspricht? Was sind die wichtigsten Bestandteile einer korrekten Rechnungslegung?
Um sicherzustellen, dass die Rechnungslegung eines Unternehmens den gesetzlichen Bestimmungen entspricht, sollte man sich an anerkannten Rechnungslegungsstandards wie beispielsweise den International Financial Reporting Standards (IFRS) orientieren. Die wichtigsten Bestandteile einer korrekten Rechnungslegung sind die ordnungsgemäße Erfassung und Darstellung der finanziellen Transaktionen, die Einhaltung der Grundsätze der Bilanzierung sowie die Offenlegung relevanter Informationen im Jahresabschluss. Es ist außerdem wichtig, dass die Rechnungslegung von unabhängigen Wirtschaftsprüfern geprüft wird, um die Richtigkeit und Vollständigkeit der Angaben zu gewährleisten. **
-
Wie kann die Durchflussmessung in verschiedenen industriellen Anwendungen optimiert werden?
Die Durchflussmessung kann durch den Einsatz von präzisen und kalibrierten Messgeräten optimiert werden. Zudem ist eine regelmäßige Wartung und Kalibrierung der Messgeräte wichtig, um genaue Ergebnisse zu gewährleisten. Die Integration von digitalen Messsystemen und automatisierten Prozessen kann ebenfalls die Genauigkeit und Effizienz der Durchflussmessung verbessern. **
-
Wie beeinflusst die Rechnungslegung das finanzielle Reporting von Unternehmen?
Die Rechnungslegung legt die Regeln fest, nach denen Unternehmen ihre finanziellen Informationen aufbereiten und präsentieren müssen. Sie sorgt für Transparenz und Vergleichbarkeit der Finanzdaten, was Investoren und Gläubiger bei ihren Entscheidungen unterstützt. Eine korrekte Rechnungslegung trägt somit zur Vertrauensbildung in das Unternehmen bei und kann sich positiv auf die Kapitalbeschaffung auswirken. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.