Domain venturi-durchflussmessung.de kaufen?
Wir ziehen mit dem Projekt
venturi-durchflussmessung.de um.
Sind Sie am Kauf der Domain
venturi-durchflussmessung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain venturi-durchflussmessung.de kaufen?
Wann HGB wann IFRS?
Die Entscheidung, ob ein Unternehmen nach HGB oder IFRS bilanzieren sollte, hängt von verschiedenen Faktoren ab. Zum einen kann die Rechtsform des Unternehmens eine Rolle spielen, da bestimmte Rechtsformen gesetzlich zur Anwendung von HGB verpflichtet sind. Des Weiteren kann die internationale Ausrichtung des Unternehmens eine Rolle spielen, da IFRS in vielen Ländern als international anerkannter Standard gilt. Auch die Größe und Komplexität des Unternehmens sowie die Bedürfnisse der Stakeholder können bei der Entscheidung eine Rolle spielen. Letztendlich sollte die Wahl des Bilanzierungsstandards sorgfältig abgewogen werden, um den Anforderungen des Unternehmens am besten gerecht zu werden. **
Wann Konzernabschluss nach HGB?
Wann Konzernabschluss nach HGB? Der Konzernabschluss nach HGB muss von Unternehmen erstellt werden, die nach den Vorschriften des Handelsgesetzbuches (HGB) als Konzern gelten. Ein Konzern liegt vor, wenn ein Unternehmen die Mehrheit der Stimmrechte an einem oder mehreren anderen Unternehmen besitzt. Der Konzernabschluss nach HGB muss innerhalb von drei Monaten nach Abschluss des Geschäftsjahres erstellt werden. Er dient dazu, ein möglichst getreues Bild der Vermögens-, Finanz- und Ertragslage des Konzerns zu vermitteln und ist für die Transparenz und Vergleichbarkeit von Konzernunternehmen wichtig. **

Ähnliche Suchbegriffe für Hgb
Top-Angebote
Produkte zum Begriff Hgb:
-
HGBHGB , Kommentar zu Handelsstand, Handelsgesellschaften, Handelsgeschäften, besonderen Handelsverträgen und internationalem Vertragsrecht (ohne Bilanz-, Transport- und Seerecht) , Tagfahrleuchten > Beleuchtung , Auflage: 6., neu bearbeitete und erweiterte Auflage 2023, Erscheinungsjahr: 20230905, Produktform: Leinen, Redaktion: Westphalen, Friedrich Graf von~Haas, Ulrich~Mock, Sebastian~Wöstmann, Heinz, Auflage: 23006, Auflage/Ausgabe: 6., neu bearbeitete und erweiterte Auflage 2023, Keyword: ESG; HGB; Handelsgeschäfte; Handelsgesellschaft; Handelsgesetzbuch; Handelsrecht; Handelsstand; Handelsverträge; Industrie 4.0; Internationales Vertragsrecht; Kommentar; MoPeG, Fachschema: Handelsrecht, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Handelsrecht, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXIX, Seitenanzahl: 2866, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt , Dr. Otto, Verlag: Schmidt , Dr. Otto, Verlag: Verlag Dr. Otto Schmidt KG, Länge: 245, Breite: 179, Höhe: 67, Gewicht: 2152, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2645507, Vorgänger EAN: 9783504455156 9783504455149 9783504455132 9783504455118 9783504455101, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,209,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
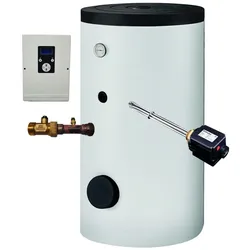
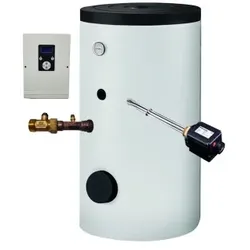
Dimplex 377650 Durchflussmessung für zentrale Trinkwassererwärmer DFM 1988-500 DFM1988-500Die Messung der Zapfmenge erfolgt ab einem Mindestdurchfluss von 5 l/min und ist geeignet bis 50 l/min. Im Lieferumfang sind folgende Komponenten enthalten: Elektronikeinheit mit vorverdrahtetem Warmwasserfühler und Turbinensensor, inklusive Display und Speicherbefestigung, Anschlussfitting mit Temperaturhülse für den Warmwasservorlauf, Anschlussfittinge für den direkten Anschluss des Turbinensensors im Kaltwasserzulauf, Einschraubheizkörper 6 kW (CEHK 60) und Warmwasserspeicher WWSP 556 (500 Liter Nenninhalt). Hinweis: Der DFM 1988 muss zwingend von einem autorisierten Kundendienst in Betrieb genommen und einer jährlichen Wartung unterzogen werden. Der Einsatz darf nur in Verbindung mit den Warmwasserspeichern WWSP 442, WWSP 556 und WWSP 770 erfolgen.5304,37 €*Versand: 17,11 €Sichere Weiterleitung zum Anbieter
-
Dimplex 379110 Durchflussmessung für zentrale Trinkwassererwärmer DFM 1988-400 DFM1988-400Die Messung der Zapfmenge erfolgt ab einem Mindestdurchfluss von 5 l/min und ist geeignet bis 50 l/min. Im Lieferumfang sind folgende Komponenten enthalten: Elektronikeinheit mit vorverdrahtetem Warmwasserfühler und Turbinensensor, inklusive Display und Speicherbefestigung, Anschlussfitting mit Temperaturhülse für den Warmwasservorlauf, Anschlussfittinge für den direkten Anschluss des Turbinensensors im Kaltwasserzulauf, Einschraubheizkörper 6 kW (CEHK 60) und Warmwasserspeicher WWSP 442 (400 Liter Nenninhalt). Hinweis: Der DFM 1988 muss zwingend von einem autorisierten Kundendienst in Betrieb genommen und einer jährlichen Wartung unterzogen werden. Der Einsatz darf nur in Verbindung mit den Warmwasserspeichern WWSP 442, WWSP 556 und WWSP 770 erfolgen.4613,43 €*Versand: 15,73 €Sichere Weiterleitung zum Anbieter
-
Dimplex 379150 Durchflussmessung für zentrale Trinkwassererwärmer DFM 1988-700 DFM1988-700Die Messung der Zapfmenge erfolgt ab einem Mindestdurchfluss von 5 l/min und ist geeignet bis 50 l/min. Im Lieferumfang sind folgende Komponenten enthalten: Elektronikeinheit mit vorverdrahtetem Warmwasserfühler und Turbinensensor, inklusive Display und Speicherbefestigung, Anschlussfitting mit Temperaturhülse für den Warmwasservorlauf, Anschlussfittinge für den direkten Anschluss des Turbinensensors im Kaltwasserzulauf, Einschraubheizkörper 6 kW (CEHK 60) und Warmwasserspeicher WWSP 770 (770 Liter Nenninhalt). Hinweis: Der DFM 1988 muss zwingend von einem autorisierten Kundendienst in Betrieb genommen und einer jährlichen Wartung unterzogen werden. Der Einsatz darf nur in Verbindung mit den Warmwasserspeichern WWSP 442, WWSP 556 und WWSP 770 erfolgen.6228,23 €*Versand: 18,96 €Sichere Weiterleitung zum Anbieter


-
Ist Kaufmann nach HGB?
Ist Kaufmann nach HGB? Diese Frage bezieht sich auf die Definition eines Kaufmanns im Handelsgesetzbuch (HGB) in Deutschland. Ein Kaufmann nach HGB ist eine Person, die ein Handelsgewerbe betreibt und dies als Hauptberuf ausübt. Dabei spielt es keine Rolle, ob die Person im Handelsregister eingetragen ist oder nicht. Ein Kaufmann nach HGB hat bestimmte rechtliche Pflichten und Rechte, die sich aus dem Handelsgesetzbuch ergeben. Es ist wichtig zu prüfen, ob eine Person als Kaufmann nach HGB gilt, da dies Auswirkungen auf ihre geschäftlichen Aktivitäten haben kann. **
-
Was steht alles im HGB?
Im Handelsgesetzbuch (HGB) sind die gesetzlichen Regelungen für Kaufleute in Deutschland festgehalten. Es umfasst unter anderem Vorschriften zur Buchführung, Bilanzierung, Handelsregister und Handelsgeschäften. Das HGB regelt auch die Rechtsformen von Unternehmen, wie beispielsweise die Vorschriften für Personengesellschaften und Kapitalgesellschaften. Des Weiteren enthält es Regelungen zu Handelsbüchern, Handelsbriefen und Handelsvertretern. Insgesamt bildet das HGB die Grundlage für das Handelsrecht in Deutschland. **
-
Was ist im HGB geregelt?
Im Handelsgesetzbuch (HGB) sind die gesetzlichen Regelungen für Kaufleute und Handelsgeschäfte in Deutschland festgelegt. Es regelt unter anderem die Buchführungspflicht, die Erstellung von Jahresabschlüssen, die Handelsbücher und die kaufmännischen Geschäftsbriefe. Zudem enthält das HGB Vorschriften zur Handelsregistereintragung, zur Haftung von Kaufleuten und zur Prokura. Es dient somit als Grundlage für die kaufmännische Tätigkeit und schafft Rechtssicherheit im Handelsverkehr. Unternehmen müssen sich an die Vorgaben des HGB halten, um den gesetzlichen Anforderungen gerecht zu werden. **
-
Wann HGB und wann BGB?
Wann HGB und wann BGB? Diese Frage bezieht sich auf die Unterscheidung zwischen dem Handelsgesetzbuch (HGB) und dem Bürgerlichen Gesetzbuch (BGB) in Deutschland. Das HGB regelt vor allem die Rechtsbeziehungen im Handelsverkehr, während das BGB allgemeine zivilrechtliche Regelungen enthält. Grundsätzlich gilt das HGB für Kaufleute und Unternehmen, die im Handel tätig sind, während das BGB für alle anderen Rechtsbeziehungen Anwendung findet. Wenn es um handelsrechtliche Fragen wie Handelsgeschäfte, Handelsbücher oder Handelsvertreterverträge geht, sollte das HGB herangezogen werden. Bei anderen zivilrechtlichen Angelegenheiten wie Vertragsrecht, Schuldrecht oder Eigentumsfragen ist das BGB die maßgebliche Rechtsgrundlage. Es ist wichtig, die jeweiligen Regelungsbereiche beider Gesetzbücher zu kennen, um im konkreten Fall das richtige Gesetz anwenden zu können. **
Wo findet das HGB Anwendung?
Das Handelsgesetzbuch (HGB) findet Anwendung in Deutschland und regelt dort die kaufmännischen Rechtsverhältnisse. Es gilt für Kaufleute, also Personen, die ein Handelsgewerbe betreiben, sowie für Handelsgesellschaften wie die GmbH oder die AG. Das HGB regelt unter anderem die Buchführungspflicht, Handelsbücher, Handelsgeschäfte und Handelsregister. Es dient dazu, Rechtssicherheit im kaufmännischen Verkehr zu gewährleisten und die Interessen der Handelnden zu schützen. Das HGB ist somit ein zentrales Gesetz im deutschen Wirtschaftsrecht. **
Wie alt ist das HGB?
Das Handelsgesetzbuch (HGB) wurde am 10. Mai 1897 in Deutschland verabschiedet. Es regelt die kaufmännischen Rechtsverhältnisse und ist somit ein zentrales Gesetz für den deutschen Handelsverkehr. Das HGB ist mittlerweile über 120 Jahre alt und hat im Laufe der Zeit zahlreiche Änderungen und Anpassungen erfahren. Trotz seines hohen Alters ist das HGB nach wie vor ein wichtiger Bestandteil des deutschen Wirtschaftsrechts und wird regelmäßig aktualisiert, um den aktuellen Anforderungen des Handelsverkehrs gerecht zu werden. **
Top-Angebote
Produkte zum Begriff Hgb:
-
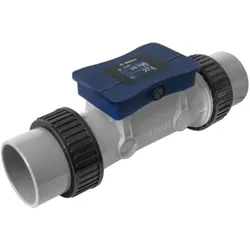
BADU FlowSonic und FlowSonic+ Ultraschall-DurchflussmessungBADU FlowSonic / BADU FlowSonic+ Durchflussmessung via Ultraschall Bisher war die Messung des Volumenstroms nie präzise oder besonders verlustfrei. Mit den Flowmetern BADU FlowSonic und FlowSonic+ gehört das der Vergangenheit an. Ultraschall-Durchflusstechnik Die Ultraschall-Durchflussmessgeräte aus dem Hause Speck sind optimal zur Messung des Volumenstroms geeignet. Sie bieten eine präzise, verlust- und kalibrierfreie Messung. Mit einem Messbereich von 0-54 m³/h und der Fähigkeit, bis zu 3 % Salzgehalt im Schwimmbadwasser zu bewältigen, sind Ultraschall-Messgeräte BADU FlowSonic und BADU FlowSonic+ besonders geeignet, den Wasser-Durchfluss in Poolanlagen zu überwachen und anzuzeigen. Drehzahlgeregelte Pumpen können so auf die optimale Durchflussmenge eingestellt werden. Vorteile der FlowSonic Berührungslose Messung: Ultraschalldurchflussmesser messen den Volumenstrom berührungslos, was bedeutet, dass keine beweglichen Teile mit dem Wasser in Kontakt kommen. Dadurch wird der Verschleiß479,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BADU FlowSonic und FlowSonic+ Ultraschall-Durchflussmessung,BADU FlowSonic+BADU FlowSonic / BADU FlowSonic+ Durchflussmessung via Ultraschall Bisher war die Messung des Volumenstroms nie präzise oder besonders verlustfrei. Mit den Flowmetern BADU FlowSonic und FlowSonic+ gehört das der Vergangenheit an. Ultraschall-Durchflusstechnik Die Ultraschall-Durchflussmessgeräte aus dem Hause Speck sind optimal zur Messung des Volumenstroms geeignet. Sie bieten eine präzise, verlust- und kalibrierfreie Messung. Mit einem Messbereich von 0–54 m3/h und der Fähigkeit, bis zu 3 % Salzgehalt im Schwimmbadwasser zu bewältigen, sind Ultraschall-Messgeräte BADU FlowSonic und BADU FlowSonic+ besonders geeignet, den Wasser-Durchfluss in Poolanlagen zu überwachen und anzuzeigen. Drehzahlgeregelte Pumpen können so auf die optimale Durchflussmenge eingestellt werden. Vorteile der FlowSonic Berührungslose Messung: Ultraschalldurchflussmesser messen den Volumenstrom berührungslos, was bedeutet, dass keine beweglichen Teile mit dem Wasser in Kontakt kommen. Dadurch wird der Verschleiß minimiert und die Lebensdauer des Messgeräts verlängert. Hohe Genauigkeit: Ultraschalldurchflussmesser bieten eine hohe Messgenauigkeit und können auch bei niedrigen Durchflussraten präzise Messungen durchführen. Einfache Installation: Diese Messgeräte können einfach installiert werden, oft ohne den Betrieb des Systems zu unterbrechen. Sie können außen an der Rohrleitung angebracht werden, was den Installationsaufwand reduziert. Geringer Wartungsaufwand: Da keine mechanischen Teile vorhanden sind, die mit dem Wasser in Berührung kommen, ist der Wartungsaufwand minimal. Dies reduziert die Betriebskosten und die Ausfallzeiten des Systems. Flexibilität: Ultraschalldurchflussmesser sind für eine Vielzahl von Rohrmaterialien und -größen geeignet. Sie können an verschiedenen Positionen innerhalb des Systems installiert werden, was Flexibilität bei der Anwendung bietet. Intelligente Anwendung: Die Ultraschall-Messung FlowSonic+ kann eigenständig als Stand-alone-Lösung eingesetzt werden. Das Durchflussmessgerät ermöglicht eine manuelle Analyse sowie die individuelle Anpassung des Durchflusses. Die Verwendung der smartCONNECT-App erweitert die Einsatzmöglichkeiten der BADU FlowSonic+ und macht die Ultraschall-Durchfluss-Messung vielseitig einsetzbar. Das Durchflussmessgerät FlowSonic kommuniziert mit BADU Blue, BADU Blue Pro und anderen Poolsteuerungssystemen, die digitale Signale (Pulssignal) und analoge Signale von 4-20 mA verarbeiten können. Weitere Vorteile der FlowSonic Messung bei verschiedenen Wasserqualitäten: Diese Messgeräte sind unempfindlich gegenüber Verunreinigungen, chemischen Zusätzen oder Veränderungen der Wasserqualität, was besonders in Pools mit variierenden Wasserbedingungen von Vorteil ist. Keine Druckverluste: Da die Messung berührungslos erfolgt, entstehen keine zusätzlichen Druckverluste im System. Dies trägt zu einer effizienteren Pumpenleistung und einem geringeren Energieverbrauch bei. Langfristige Stabilität: Ultraschalldurchflussmesser bieten eine hohe Langzeitstabilität und sind weniger anfällig für Kalibrierungsdrifts, was die Zuverlässigkeit der Messungen über einen längeren Zeitraum gewährleistet. Datenprotokollierung und Fernüberwachung: Moderne Ultraschalldurchflussmesser sind oft mit digitalen Schnittstellen ausgestattet, die eine einfache Integration in Überwachungs- und Steuerungssysteme ermöglichen. Dies erlaubt die kontinuierliche Überwachung und Aufzeichnung von Daten. Ansteuerung: Durch die präzise Messung des Volumenstroms können die Pumpen und Filtersysteme effizient gesteuert werden und so weniger Energie benötigt. Erhältlich in zwei Ausführungen: BADU FlowSonic BADU FlowSonic+ mit Display und eigener Stromversorgung Spannungsversorgung: DC 24V SELV Stromaufnahme: 50mA, mit Digitalausgang 300mA Leistungsaufnahme: max. 10 W Nenndruckstufe: PN 10 Messbereich: 54 m3/h Nennweite: DN 50 Ausgangssignal analog: 4-20mA Ausgangssignal digital: Pils (667/I) Mediumstemperatur: 0-45 °C519,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
HGBHGB , Kommentar zu Handelsstand, Handelsgesellschaften, Handelsgeschäften, besonderen Handelsverträgen und internationalem Vertragsrecht (ohne Bilanz-, Transport- und Seerecht) , Tagfahrleuchten > Beleuchtung , Auflage: 6., neu bearbeitete und erweiterte Auflage 2023, Erscheinungsjahr: 20230905, Produktform: Leinen, Redaktion: Westphalen, Friedrich Graf von~Haas, Ulrich~Mock, Sebastian~Wöstmann, Heinz, Auflage: 23006, Auflage/Ausgabe: 6., neu bearbeitete und erweiterte Auflage 2023, Keyword: ESG; HGB; Handelsgeschäfte; Handelsgesellschaft; Handelsgesetzbuch; Handelsrecht; Handelsstand; Handelsverträge; Industrie 4.0; Internationales Vertragsrecht; Kommentar; MoPeG, Fachschema: Handelsrecht, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Handelsrecht, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXIX, Seitenanzahl: 2866, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt , Dr. Otto, Verlag: Schmidt , Dr. Otto, Verlag: Verlag Dr. Otto Schmidt KG, Länge: 245, Breite: 179, Höhe: 67, Gewicht: 2152, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2645507, Vorgänger EAN: 9783504455156 9783504455149 9783504455132 9783504455118 9783504455101, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,209,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dimplex 377650 Durchflussmessung für zentrale Trinkwassererwärmer DFM 1988-500 DFM1988-500Die Messung der Zapfmenge erfolgt ab einem Mindestdurchfluss von 5 l/min und ist geeignet bis 50 l/min. Im Lieferumfang sind folgende Komponenten enthalten: Elektronikeinheit mit vorverdrahtetem Warmwasserfühler und Turbinensensor, inklusive Display und Speicherbefestigung, Anschlussfitting mit Temperaturhülse für den Warmwasservorlauf, Anschlussfittinge für den direkten Anschluss des Turbinensensors im Kaltwasserzulauf, Einschraubheizkörper 6 kW (CEHK 60) und Warmwasserspeicher WWSP 556 (500 Liter Nenninhalt). Hinweis: Der DFM 1988 muss zwingend von einem autorisierten Kundendienst in Betrieb genommen und einer jährlichen Wartung unterzogen werden. Der Einsatz darf nur in Verbindung mit den Warmwasserspeichern WWSP 442, WWSP 556 und WWSP 770 erfolgen.5304,37 €*Versand: 17,11 €Sichere Weiterleitung zum Anbieter
-
Wann HGB wann IFRS?
Die Entscheidung, ob ein Unternehmen nach HGB oder IFRS bilanzieren sollte, hängt von verschiedenen Faktoren ab. Zum einen kann die Rechtsform des Unternehmens eine Rolle spielen, da bestimmte Rechtsformen gesetzlich zur Anwendung von HGB verpflichtet sind. Des Weiteren kann die internationale Ausrichtung des Unternehmens eine Rolle spielen, da IFRS in vielen Ländern als international anerkannter Standard gilt. Auch die Größe und Komplexität des Unternehmens sowie die Bedürfnisse der Stakeholder können bei der Entscheidung eine Rolle spielen. Letztendlich sollte die Wahl des Bilanzierungsstandards sorgfältig abgewogen werden, um den Anforderungen des Unternehmens am besten gerecht zu werden. **
-
Wann Konzernabschluss nach HGB?
Wann Konzernabschluss nach HGB? Der Konzernabschluss nach HGB muss von Unternehmen erstellt werden, die nach den Vorschriften des Handelsgesetzbuches (HGB) als Konzern gelten. Ein Konzern liegt vor, wenn ein Unternehmen die Mehrheit der Stimmrechte an einem oder mehreren anderen Unternehmen besitzt. Der Konzernabschluss nach HGB muss innerhalb von drei Monaten nach Abschluss des Geschäftsjahres erstellt werden. Er dient dazu, ein möglichst getreues Bild der Vermögens-, Finanz- und Ertragslage des Konzerns zu vermitteln und ist für die Transparenz und Vergleichbarkeit von Konzernunternehmen wichtig. **
-
Ist Kaufmann nach HGB?
Ist Kaufmann nach HGB? Diese Frage bezieht sich auf die Definition eines Kaufmanns im Handelsgesetzbuch (HGB) in Deutschland. Ein Kaufmann nach HGB ist eine Person, die ein Handelsgewerbe betreibt und dies als Hauptberuf ausübt. Dabei spielt es keine Rolle, ob die Person im Handelsregister eingetragen ist oder nicht. Ein Kaufmann nach HGB hat bestimmte rechtliche Pflichten und Rechte, die sich aus dem Handelsgesetzbuch ergeben. Es ist wichtig zu prüfen, ob eine Person als Kaufmann nach HGB gilt, da dies Auswirkungen auf ihre geschäftlichen Aktivitäten haben kann. **
-
Was steht alles im HGB?
Im Handelsgesetzbuch (HGB) sind die gesetzlichen Regelungen für Kaufleute in Deutschland festgehalten. Es umfasst unter anderem Vorschriften zur Buchführung, Bilanzierung, Handelsregister und Handelsgeschäften. Das HGB regelt auch die Rechtsformen von Unternehmen, wie beispielsweise die Vorschriften für Personengesellschaften und Kapitalgesellschaften. Des Weiteren enthält es Regelungen zu Handelsbüchern, Handelsbriefen und Handelsvertretern. Insgesamt bildet das HGB die Grundlage für das Handelsrecht in Deutschland. **
Ähnliche Suchbegriffe für Hgb
-
Dimplex 379110 Durchflussmessung für zentrale Trinkwassererwärmer DFM 1988-400 DFM1988-400Die Messung der Zapfmenge erfolgt ab einem Mindestdurchfluss von 5 l/min und ist geeignet bis 50 l/min. Im Lieferumfang sind folgende Komponenten enthalten: Elektronikeinheit mit vorverdrahtetem Warmwasserfühler und Turbinensensor, inklusive Display und Speicherbefestigung, Anschlussfitting mit Temperaturhülse für den Warmwasservorlauf, Anschlussfittinge für den direkten Anschluss des Turbinensensors im Kaltwasserzulauf, Einschraubheizkörper 6 kW (CEHK 60) und Warmwasserspeicher WWSP 442 (400 Liter Nenninhalt). Hinweis: Der DFM 1988 muss zwingend von einem autorisierten Kundendienst in Betrieb genommen und einer jährlichen Wartung unterzogen werden. Der Einsatz darf nur in Verbindung mit den Warmwasserspeichern WWSP 442, WWSP 556 und WWSP 770 erfolgen.4613,43 €*Versand: 15,73 €Sichere Weiterleitung zum Anbieter
-
Dimplex 379150 Durchflussmessung für zentrale Trinkwassererwärmer DFM 1988-700 DFM1988-700Die Messung der Zapfmenge erfolgt ab einem Mindestdurchfluss von 5 l/min und ist geeignet bis 50 l/min. Im Lieferumfang sind folgende Komponenten enthalten: Elektronikeinheit mit vorverdrahtetem Warmwasserfühler und Turbinensensor, inklusive Display und Speicherbefestigung, Anschlussfitting mit Temperaturhülse für den Warmwasservorlauf, Anschlussfittinge für den direkten Anschluss des Turbinensensors im Kaltwasserzulauf, Einschraubheizkörper 6 kW (CEHK 60) und Warmwasserspeicher WWSP 770 (770 Liter Nenninhalt). Hinweis: Der DFM 1988 muss zwingend von einem autorisierten Kundendienst in Betrieb genommen und einer jährlichen Wartung unterzogen werden. Der Einsatz darf nur in Verbindung mit den Warmwasserspeichern WWSP 442, WWSP 556 und WWSP 770 erfolgen.6228,23 €*Versand: 18,96 €Sichere Weiterleitung zum Anbieter
-
Bankbilanz nach HGB, Fachbücher von Christian GaberBanken und Finanzinstitute sind verpflichtet, die komplexen Bilanzierungsvorschriften regelkonform umzusetzen. Das praxisorientierte Buch beleuchtet die komplexen Themen. Neben den institutionellen Grundlagen werden die Bilanzierung einzelner Bankgeschäfte und umwandlungsrechtlicher Umstrukturierungen sowie Fragestellungen zur Bilanzierung von Handelsbeständen, strukturierten Produkten und Finanzderivaten erläutert und mit zahlreichen Übersichten veranschaulicht. Die 3. Auflage wird unter anderem um folgende Themen aktualisiert und erweitert: Bilanzierung von Krypto-Assets, EBA-Vorgaben im Bereich Risikovorsorge, Pauschalwertberichtigungen für Kreditinstitute (IDW RS BFA 7), Änderungen durch das Gesetz zur Stärkung der Finanzmarktintegrität (FISG) im Bereich Prüfung, Regelungen zur Nachhaltigkeitsberichterstattung im Lagebericht, Änderungen im Bereich Offenlegung durch das Gesetz zur Umsetzung der Digitalisierungsrichtlinie (DiRuG) und Änderungen bei Rückstellungen.149,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist im HGB geregelt?
Im Handelsgesetzbuch (HGB) sind die gesetzlichen Regelungen für Kaufleute und Handelsgeschäfte in Deutschland festgelegt. Es regelt unter anderem die Buchführungspflicht, die Erstellung von Jahresabschlüssen, die Handelsbücher und die kaufmännischen Geschäftsbriefe. Zudem enthält das HGB Vorschriften zur Handelsregistereintragung, zur Haftung von Kaufleuten und zur Prokura. Es dient somit als Grundlage für die kaufmännische Tätigkeit und schafft Rechtssicherheit im Handelsverkehr. Unternehmen müssen sich an die Vorgaben des HGB halten, um den gesetzlichen Anforderungen gerecht zu werden. **
-
Wann HGB und wann BGB?
Wann HGB und wann BGB? Diese Frage bezieht sich auf die Unterscheidung zwischen dem Handelsgesetzbuch (HGB) und dem Bürgerlichen Gesetzbuch (BGB) in Deutschland. Das HGB regelt vor allem die Rechtsbeziehungen im Handelsverkehr, während das BGB allgemeine zivilrechtliche Regelungen enthält. Grundsätzlich gilt das HGB für Kaufleute und Unternehmen, die im Handel tätig sind, während das BGB für alle anderen Rechtsbeziehungen Anwendung findet. Wenn es um handelsrechtliche Fragen wie Handelsgeschäfte, Handelsbücher oder Handelsvertreterverträge geht, sollte das HGB herangezogen werden. Bei anderen zivilrechtlichen Angelegenheiten wie Vertragsrecht, Schuldrecht oder Eigentumsfragen ist das BGB die maßgebliche Rechtsgrundlage. Es ist wichtig, die jeweiligen Regelungsbereiche beider Gesetzbücher zu kennen, um im konkreten Fall das richtige Gesetz anwenden zu können. **
-
Wo findet das HGB Anwendung?
Das Handelsgesetzbuch (HGB) findet Anwendung in Deutschland und regelt dort die kaufmännischen Rechtsverhältnisse. Es gilt für Kaufleute, also Personen, die ein Handelsgewerbe betreiben, sowie für Handelsgesellschaften wie die GmbH oder die AG. Das HGB regelt unter anderem die Buchführungspflicht, Handelsbücher, Handelsgeschäfte und Handelsregister. Es dient dazu, Rechtssicherheit im kaufmännischen Verkehr zu gewährleisten und die Interessen der Handelnden zu schützen. Das HGB ist somit ein zentrales Gesetz im deutschen Wirtschaftsrecht. **
-
Wie alt ist das HGB?
Das Handelsgesetzbuch (HGB) wurde am 10. Mai 1897 in Deutschland verabschiedet. Es regelt die kaufmännischen Rechtsverhältnisse und ist somit ein zentrales Gesetz für den deutschen Handelsverkehr. Das HGB ist mittlerweile über 120 Jahre alt und hat im Laufe der Zeit zahlreiche Änderungen und Anpassungen erfahren. Trotz seines hohen Alters ist das HGB nach wie vor ein wichtiger Bestandteil des deutschen Wirtschaftsrechts und wird regelmäßig aktualisiert, um den aktuellen Anforderungen des Handelsverkehrs gerecht zu werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.