Domain venturi-durchflussmessung.de kaufen?
Wir ziehen mit dem Projekt
venturi-durchflussmessung.de um.
Sind Sie am Kauf der Domain
venturi-durchflussmessung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain venturi-durchflussmessung.de kaufen?
Warum ist die kalkulatorische Abschreibung niedriger als die bilanzmäßige Abschreibung?
Die kalkulatorische Abschreibung ist niedriger als die bilanzmäßige Abschreibung, da sie aufgrund von betriebswirtschaftlichen Überlegungen und nicht aufgrund von gesetzlichen Vorschriften festgelegt wird. Bei der kalkulatorischen Abschreibung werden beispielsweise auch der Nutzungswert und der technische Fortschritt berücksichtigt, während bei der bilanzmäßigen Abschreibung nur die Anschaffungskosten und die Nutzungsdauer des Vermögensgegenstands berücksichtigt werden. **
Wann lineare Abschreibung?
Wann lineare Abschreibung? Die lineare Abschreibungsmethode wird in der Regel verwendet, wenn der Wertverlust eines Vermögenswerts über die Zeit gleichmäßig ist. Dies bedeutet, dass der Vermögenswert jedes Jahr um den gleichen Betrag abgeschrieben wird. Die lineare Abschreibung eignet sich gut für Vermögenswerte wie Gebäude, Maschinen oder Fahrzeuge, deren Wertverlust linear und vorhersehbar ist. Sie ermöglicht eine einfache Berechnung der Abschreibungsbeträge und eine gleichmäßige Verteilung der Kosten über die Nutzungsdauer des Vermögenswerts. Im Gegensatz zur degressiven Abschreibung, bei der die Abschreibungsbeträge in den ersten Jahren höher sind und dann abnehmen, bleibt der Abschreibungsbetrag bei der linearen Abschreibung konstant. Dies kann dazu beitragen, die Buchhaltung und Finanzplanung für Unternehmen einfacher und transparenter zu gestalten. Letztendlich hängt die Entscheidung für die lineare Abschreibung von der Art des Vermögenswerts, seiner Nutzungsdauer und dem Wertverlustmuster ab. Es ist wichtig, die verschiedenen Abschreibungsmethoden zu verstehen und diejenige auszuwählen, die am besten zu den spezif **

Ähnliche Suchbegriffe für Abschreibung
Top-Angebote
Produkte zum Begriff Abschreibung:
-
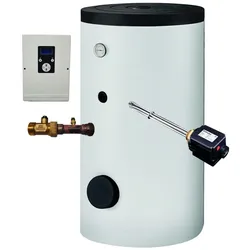
Dimplex 379110 Durchflussmessung für zentrale Trinkwassererwärmer DFM 1988-400 DFM1988-400Die Messung der Zapfmenge erfolgt ab einem Mindestdurchfluss von 5 l/min und ist geeignet bis 50 l/min. Im Lieferumfang sind folgende Komponenten enthalten: Elektronikeinheit mit vorverdrahtetem Warmwasserfühler und Turbinensensor, inklusive Display und Speicherbefestigung, Anschlussfitting mit Temperaturhülse für den Warmwasservorlauf, Anschlussfittinge für den direkten Anschluss des Turbinensensors im Kaltwasserzulauf, Einschraubheizkörper 6 kW (CEHK 60) und Warmwasserspeicher WWSP 442 (400 Liter Nenninhalt). Hinweis: Der DFM 1988 muss zwingend von einem autorisierten Kundendienst in Betrieb genommen und einer jährlichen Wartung unterzogen werden. Der Einsatz darf nur in Verbindung mit den Warmwasserspeichern WWSP 442, WWSP 556 und WWSP 770 erfolgen.4613,43 €*Versand: 15,73 €Sichere Weiterleitung zum Anbieter
-
Dimplex 379150 Durchflussmessung für zentrale Trinkwassererwärmer DFM 1988-700 DFM1988-700Die Messung der Zapfmenge erfolgt ab einem Mindestdurchfluss von 5 l/min und ist geeignet bis 50 l/min. Im Lieferumfang sind folgende Komponenten enthalten: Elektronikeinheit mit vorverdrahtetem Warmwasserfühler und Turbinensensor, inklusive Display und Speicherbefestigung, Anschlussfitting mit Temperaturhülse für den Warmwasservorlauf, Anschlussfittinge für den direkten Anschluss des Turbinensensors im Kaltwasserzulauf, Einschraubheizkörper 6 kW (CEHK 60) und Warmwasserspeicher WWSP 770 (770 Liter Nenninhalt). Hinweis: Der DFM 1988 muss zwingend von einem autorisierten Kundendienst in Betrieb genommen und einer jährlichen Wartung unterzogen werden. Der Einsatz darf nur in Verbindung mit den Warmwasserspeichern WWSP 442, WWSP 556 und WWSP 770 erfolgen.6228,23 €*Versand: 18,96 €Sichere Weiterleitung zum Anbieter
-
Durchflussmessung mit Ultraschall-Phased-Array-Sensoren, Taschenbuch von Manuel Haide, Cuvillier Verlag, 978-3-7369-9246-7Durchflussmessung Mit Ultraschall-phased-array-sensoren, Taschenbuch Von Manuel Haide, Cuvillier Verlag, 978-3-7369-9246-7, Seitenanzahl: 23860,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Ist Abschreibung gewinnmindernd?
Ja, Abschreibungen sind gewinnmindernd, da sie die Kosten für die Nutzung und den Wertverlust von Vermögenswerten über ihre Lebensdauer hinweg erfassen. Durch Abschreibungen wird der Gewinn eines Unternehmens verringert, da sie als Aufwand in der Gewinn- und Verlustrechnung verbucht werden. Dies führt zu einer Reduzierung des steuerpflichtigen Gewinns und damit auch der Steuerlast des Unternehmens. Abschreibungen sind daher ein wichtiger Bestandteil der finanziellen Berichterstattung und helfen Unternehmen, ihre tatsächlichen finanziellen Leistungen genau zu erfassen. **
-
Warum lineare Abschreibung?
Die lineare Abschreibungsmethode wird häufig verwendet, da sie einfach zu berechnen und zu verstehen ist. Sie verteilt den Wert eines Vermögenswerts gleichmäßig über seine Nutzungsdauer, was zu einer gleichmäßigen Verteilung der Kosten führt. Dies kann die finanzielle Planung und Budgetierung erleichtern. Darüber hinaus entspricht die lineare Abschreibungsmethode oft am besten dem tatsächlichen Wertverlust eines Vermögenswerts im Laufe der Zeit. Unternehmen wählen diese Methode, um eine konsistente und transparente Buchführung zu gewährleisten und um den Wertverlust ihrer Vermögenswerte angemessen zu berücksichtigen. **
-
Wann Abschreibung möglich?
Abschreibungen sind möglich, wenn ein Vermögenswert an Wert verliert, entweder aufgrund von Abnutzung, technologischer Überholung oder anderen Faktoren. Unternehmen können Abschreibungen vornehmen, um den tatsächlichen Wertverlust ihrer Vermögenswerte im Laufe der Zeit zu erfassen. Die Abschreibungsmethode und -dauer hängen von der Art des Vermögenswerts ab und werden in der Regel nach den geltenden Rechnungslegungsvorschriften festgelegt. Abschreibungen sind wichtig, um die finanzielle Gesundheit eines Unternehmens korrekt darzustellen und die Genauigkeit der Bilanz zu gewährleisten. Wann Abschreibung möglich? **
-
Wann degressive Abschreibung?
Die degressive Abschreibung wird angewendet, wenn ein Vermögenswert in den ersten Jahren seines Lebenszyklus einen höheren Wertverlust aufweist. Dies kann aufgrund einer schnelleren technologischen Entwicklung, einer höheren Abnutzung oder einer höheren Nutzung des Vermögenswerts der Fall sein. Die degressive Abschreibung ermöglicht es Unternehmen, in den ersten Jahren höhere Abschreibungen vorzunehmen und somit ihre steuerliche Belastung zu reduzieren. Es ist wichtig zu beachten, dass die degressive Abschreibung im Laufe der Zeit abnimmt und in späteren Jahren weniger Abschreibungen vorgenommen werden. Unternehmen müssen die Vorschriften ihres jeweiligen Steuerrechts beachten, um festzustellen, ob die degressive Abschreibung für sie geeignet ist. **


Warum degressive Abschreibung?
Die degressive Abschreibung wird oft gewählt, um in den ersten Jahren eines Anlageguts höhere Abschreibungskosten geltend zu machen. Dies kann dazu beitragen, die steuerliche Belastung zu reduzieren und die Liquidität des Unternehmens zu verbessern. Zudem spiegelt die degressive Abschreibung die tatsächliche Wertminderung eines Anlageguts besser wider, da viele Vermögenswerte in den ersten Jahren schneller an Wert verlieren. Durch die degressive Abschreibung können Unternehmen auch schneller Kapital für neue Investitionen akkumulieren. Letztendlich kann die degressive Abschreibung auch dazu beitragen, die Wettbewerbsfähigkeit eines Unternehmens zu stärken, indem es schneller auf Veränderungen im Markt reagieren kann. **
Wann außerplanmäßige Abschreibung?
Außerplanmäßige Abschreibungen treten in der Regel auf, wenn der Buchwert eines Vermögenswerts plötzlich und unerwartet sinkt, beispielsweise aufgrund von Wertminderungen, technologischen Entwicklungen oder wirtschaftlichen Veränderungen. Wann also tritt eine außerplanmäßige Abschreibung ein? Dies kann beispielsweise der Fall sein, wenn ein Unternehmen einen Vermögenswert nicht mehr wie geplant nutzen kann oder wenn sich die Marktwerte von Vermögenswerten drastisch verändern. Außerdem können außerplanmäßige Abschreibungen auch aufgrund von Naturkatastrophen, Rechtsstreitigkeiten oder anderen unvorhergesehenen Ereignissen erforderlich sein. Letztendlich ist es wichtig, dass Unternehmen ihre Vermögenswerte regelmäßig auf Wertminderungen prüfen, um außerplanmäßige Abschreibungen rechtzeitig vornehmen zu können. **
Top-Angebote
Produkte zum Begriff Abschreibung:
-
BADU FlowSonic und FlowSonic+ Ultraschall-DurchflussmessungBADU FlowSonic / BADU FlowSonic+ Durchflussmessung via Ultraschall Bisher war die Messung des Volumenstroms nie präzise oder besonders verlustfrei. Mit den Flowmetern BADU FlowSonic und FlowSonic+ gehört das der Vergangenheit an. Ultraschall-Durchflusstechnik Die Ultraschall-Durchflussmessgeräte aus dem Hause Speck sind optimal zur Messung des Volumenstroms geeignet. Sie bieten eine präzise, verlust- und kalibrierfreie Messung. Mit einem Messbereich von 0-54 m³/h und der Fähigkeit, bis zu 3 % Salzgehalt im Schwimmbadwasser zu bewältigen, sind Ultraschall-Messgeräte BADU FlowSonic und BADU FlowSonic+ besonders geeignet, den Wasser-Durchfluss in Poolanlagen zu überwachen und anzuzeigen. Drehzahlgeregelte Pumpen können so auf die optimale Durchflussmenge eingestellt werden. Vorteile der FlowSonic Berührungslose Messung: Ultraschalldurchflussmesser messen den Volumenstrom berührungslos, was bedeutet, dass keine beweglichen Teile mit dem Wasser in Kontakt kommen. Dadurch wird der Verschleiß479,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dimplex 377650 Durchflussmessung für zentrale Trinkwassererwärmer DFM 1988-500 DFM1988-500Die Messung der Zapfmenge erfolgt ab einem Mindestdurchfluss von 5 l/min und ist geeignet bis 50 l/min. Im Lieferumfang sind folgende Komponenten enthalten: Elektronikeinheit mit vorverdrahtetem Warmwasserfühler und Turbinensensor, inklusive Display und Speicherbefestigung, Anschlussfitting mit Temperaturhülse für den Warmwasservorlauf, Anschlussfittinge für den direkten Anschluss des Turbinensensors im Kaltwasserzulauf, Einschraubheizkörper 6 kW (CEHK 60) und Warmwasserspeicher WWSP 556 (500 Liter Nenninhalt). Hinweis: Der DFM 1988 muss zwingend von einem autorisierten Kundendienst in Betrieb genommen und einer jährlichen Wartung unterzogen werden. Der Einsatz darf nur in Verbindung mit den Warmwasserspeichern WWSP 442, WWSP 556 und WWSP 770 erfolgen.5304,37 €*Versand: 17,11 €Sichere Weiterleitung zum Anbieter
-
Dimplex 379110 Durchflussmessung für zentrale Trinkwassererwärmer DFM 1988-400 DFM1988-400Die Messung der Zapfmenge erfolgt ab einem Mindestdurchfluss von 5 l/min und ist geeignet bis 50 l/min. Im Lieferumfang sind folgende Komponenten enthalten: Elektronikeinheit mit vorverdrahtetem Warmwasserfühler und Turbinensensor, inklusive Display und Speicherbefestigung, Anschlussfitting mit Temperaturhülse für den Warmwasservorlauf, Anschlussfittinge für den direkten Anschluss des Turbinensensors im Kaltwasserzulauf, Einschraubheizkörper 6 kW (CEHK 60) und Warmwasserspeicher WWSP 442 (400 Liter Nenninhalt). Hinweis: Der DFM 1988 muss zwingend von einem autorisierten Kundendienst in Betrieb genommen und einer jährlichen Wartung unterzogen werden. Der Einsatz darf nur in Verbindung mit den Warmwasserspeichern WWSP 442, WWSP 556 und WWSP 770 erfolgen.4613,43 €*Versand: 15,73 €Sichere Weiterleitung zum Anbieter
-
Dimplex 379150 Durchflussmessung für zentrale Trinkwassererwärmer DFM 1988-700 DFM1988-700Die Messung der Zapfmenge erfolgt ab einem Mindestdurchfluss von 5 l/min und ist geeignet bis 50 l/min. Im Lieferumfang sind folgende Komponenten enthalten: Elektronikeinheit mit vorverdrahtetem Warmwasserfühler und Turbinensensor, inklusive Display und Speicherbefestigung, Anschlussfitting mit Temperaturhülse für den Warmwasservorlauf, Anschlussfittinge für den direkten Anschluss des Turbinensensors im Kaltwasserzulauf, Einschraubheizkörper 6 kW (CEHK 60) und Warmwasserspeicher WWSP 770 (770 Liter Nenninhalt). Hinweis: Der DFM 1988 muss zwingend von einem autorisierten Kundendienst in Betrieb genommen und einer jährlichen Wartung unterzogen werden. Der Einsatz darf nur in Verbindung mit den Warmwasserspeichern WWSP 442, WWSP 556 und WWSP 770 erfolgen.6228,23 €*Versand: 18,96 €Sichere Weiterleitung zum Anbieter
-
Warum ist die kalkulatorische Abschreibung niedriger als die bilanzmäßige Abschreibung?
Die kalkulatorische Abschreibung ist niedriger als die bilanzmäßige Abschreibung, da sie aufgrund von betriebswirtschaftlichen Überlegungen und nicht aufgrund von gesetzlichen Vorschriften festgelegt wird. Bei der kalkulatorischen Abschreibung werden beispielsweise auch der Nutzungswert und der technische Fortschritt berücksichtigt, während bei der bilanzmäßigen Abschreibung nur die Anschaffungskosten und die Nutzungsdauer des Vermögensgegenstands berücksichtigt werden. **
-
Wann lineare Abschreibung?
Wann lineare Abschreibung? Die lineare Abschreibungsmethode wird in der Regel verwendet, wenn der Wertverlust eines Vermögenswerts über die Zeit gleichmäßig ist. Dies bedeutet, dass der Vermögenswert jedes Jahr um den gleichen Betrag abgeschrieben wird. Die lineare Abschreibung eignet sich gut für Vermögenswerte wie Gebäude, Maschinen oder Fahrzeuge, deren Wertverlust linear und vorhersehbar ist. Sie ermöglicht eine einfache Berechnung der Abschreibungsbeträge und eine gleichmäßige Verteilung der Kosten über die Nutzungsdauer des Vermögenswerts. Im Gegensatz zur degressiven Abschreibung, bei der die Abschreibungsbeträge in den ersten Jahren höher sind und dann abnehmen, bleibt der Abschreibungsbetrag bei der linearen Abschreibung konstant. Dies kann dazu beitragen, die Buchhaltung und Finanzplanung für Unternehmen einfacher und transparenter zu gestalten. Letztendlich hängt die Entscheidung für die lineare Abschreibung von der Art des Vermögenswerts, seiner Nutzungsdauer und dem Wertverlustmuster ab. Es ist wichtig, die verschiedenen Abschreibungsmethoden zu verstehen und diejenige auszuwählen, die am besten zu den spezif **
-
Ist Abschreibung gewinnmindernd?
Ja, Abschreibungen sind gewinnmindernd, da sie die Kosten für die Nutzung und den Wertverlust von Vermögenswerten über ihre Lebensdauer hinweg erfassen. Durch Abschreibungen wird der Gewinn eines Unternehmens verringert, da sie als Aufwand in der Gewinn- und Verlustrechnung verbucht werden. Dies führt zu einer Reduzierung des steuerpflichtigen Gewinns und damit auch der Steuerlast des Unternehmens. Abschreibungen sind daher ein wichtiger Bestandteil der finanziellen Berichterstattung und helfen Unternehmen, ihre tatsächlichen finanziellen Leistungen genau zu erfassen. **
-
Warum lineare Abschreibung?
Die lineare Abschreibungsmethode wird häufig verwendet, da sie einfach zu berechnen und zu verstehen ist. Sie verteilt den Wert eines Vermögenswerts gleichmäßig über seine Nutzungsdauer, was zu einer gleichmäßigen Verteilung der Kosten führt. Dies kann die finanzielle Planung und Budgetierung erleichtern. Darüber hinaus entspricht die lineare Abschreibungsmethode oft am besten dem tatsächlichen Wertverlust eines Vermögenswerts im Laufe der Zeit. Unternehmen wählen diese Methode, um eine konsistente und transparente Buchführung zu gewährleisten und um den Wertverlust ihrer Vermögenswerte angemessen zu berücksichtigen. **
Ähnliche Suchbegriffe für Abschreibung
-
Durchflussmessung mit Ultraschall-Phased-Array-Sensoren, Taschenbuch von Manuel Haide, Cuvillier Verlag, 978-3-7369-9246-7Durchflussmessung Mit Ultraschall-phased-array-sensoren, Taschenbuch Von Manuel Haide, Cuvillier Verlag, 978-3-7369-9246-7, Seitenanzahl: 23860,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die degressive Abschreibung, Taschenbuch von Horst Albach, Betriebswirtschaftlicher Verlag Gabler, 978-3-322-98296-4Die Degressive Abschreibung, Taschenbuch Von Horst Albach, Betriebswirtschaftlicher Verlag Gabler, 978-3-322-98296-4, Seitenanzahl: 9854,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Abschreibung, Vermögenserhaltung, Preisbildung im Zusammenhang mit der Geldentwertung, Gebundene Ausgabe von Emil Schiff, De Gruyter,Abschreibung, Vermögenserhaltung, Preisbildung Im Zusammenhang Mit Der Geldentwertung, Gebundene Ausgabe Von Emil Schiff, De Gruyter, 978-3-11-246387-1, Seitenanzahl: 46119,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Abschreibung möglich?
Abschreibungen sind möglich, wenn ein Vermögenswert an Wert verliert, entweder aufgrund von Abnutzung, technologischer Überholung oder anderen Faktoren. Unternehmen können Abschreibungen vornehmen, um den tatsächlichen Wertverlust ihrer Vermögenswerte im Laufe der Zeit zu erfassen. Die Abschreibungsmethode und -dauer hängen von der Art des Vermögenswerts ab und werden in der Regel nach den geltenden Rechnungslegungsvorschriften festgelegt. Abschreibungen sind wichtig, um die finanzielle Gesundheit eines Unternehmens korrekt darzustellen und die Genauigkeit der Bilanz zu gewährleisten. Wann Abschreibung möglich? **
-
Wann degressive Abschreibung?
Die degressive Abschreibung wird angewendet, wenn ein Vermögenswert in den ersten Jahren seines Lebenszyklus einen höheren Wertverlust aufweist. Dies kann aufgrund einer schnelleren technologischen Entwicklung, einer höheren Abnutzung oder einer höheren Nutzung des Vermögenswerts der Fall sein. Die degressive Abschreibung ermöglicht es Unternehmen, in den ersten Jahren höhere Abschreibungen vorzunehmen und somit ihre steuerliche Belastung zu reduzieren. Es ist wichtig zu beachten, dass die degressive Abschreibung im Laufe der Zeit abnimmt und in späteren Jahren weniger Abschreibungen vorgenommen werden. Unternehmen müssen die Vorschriften ihres jeweiligen Steuerrechts beachten, um festzustellen, ob die degressive Abschreibung für sie geeignet ist. **
-
Warum degressive Abschreibung?
Die degressive Abschreibung wird oft gewählt, um in den ersten Jahren eines Anlageguts höhere Abschreibungskosten geltend zu machen. Dies kann dazu beitragen, die steuerliche Belastung zu reduzieren und die Liquidität des Unternehmens zu verbessern. Zudem spiegelt die degressive Abschreibung die tatsächliche Wertminderung eines Anlageguts besser wider, da viele Vermögenswerte in den ersten Jahren schneller an Wert verlieren. Durch die degressive Abschreibung können Unternehmen auch schneller Kapital für neue Investitionen akkumulieren. Letztendlich kann die degressive Abschreibung auch dazu beitragen, die Wettbewerbsfähigkeit eines Unternehmens zu stärken, indem es schneller auf Veränderungen im Markt reagieren kann. **
-
Wann außerplanmäßige Abschreibung?
Außerplanmäßige Abschreibungen treten in der Regel auf, wenn der Buchwert eines Vermögenswerts plötzlich und unerwartet sinkt, beispielsweise aufgrund von Wertminderungen, technologischen Entwicklungen oder wirtschaftlichen Veränderungen. Wann also tritt eine außerplanmäßige Abschreibung ein? Dies kann beispielsweise der Fall sein, wenn ein Unternehmen einen Vermögenswert nicht mehr wie geplant nutzen kann oder wenn sich die Marktwerte von Vermögenswerten drastisch verändern. Außerdem können außerplanmäßige Abschreibungen auch aufgrund von Naturkatastrophen, Rechtsstreitigkeiten oder anderen unvorhergesehenen Ereignissen erforderlich sein. Letztendlich ist es wichtig, dass Unternehmen ihre Vermögenswerte regelmäßig auf Wertminderungen prüfen, um außerplanmäßige Abschreibungen rechtzeitig vornehmen zu können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.