Domain venturi-durchflussmessung.de kaufen?
Wir ziehen mit dem Projekt
venturi-durchflussmessung.de um.
Sind Sie am Kauf der Domain
venturi-durchflussmessung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain venturi-durchflussmessung.de kaufen?
Wann sind Ehegatten Beihilfeberechtigt?
Ehegatten sind in der Regel beihilfeberechtigt, wenn sie selbst nicht über ausreichende finanzielle Mittel verfügen, um ihre Gesundheitskosten zu decken. Dies gilt insbesondere, wenn sie nicht über eine eigene Krankenversicherung verfügen. Die genauen Voraussetzungen für die Beihilfeberechtigung können je nach Land oder Region unterschiedlich sein. In vielen Fällen müssen Ehegatten gemeinsam einen Antrag auf Beihilfe stellen und ihre finanzielle Situation offenlegen. Es ist wichtig, sich über die spezifischen Regelungen und Bedingungen für die Beihilfeberechtigung in der jeweiligen Region zu informieren. **
Können Ehegatten verschiedene Wohnsitze haben?
Können Ehegatten verschiedene Wohnsitze haben? Ja, Ehegatten können durchaus verschiedene Wohnsitze haben. Es ist nicht ungewöhnlich, dass Ehepartner aus beruflichen Gründen an verschiedenen Orten leben müssen. In solchen Fällen können sie ihren Hauptwohnsitz an unterschiedlichen Orten haben, solange sie weiterhin eine eheliche Beziehung führen. Es ist jedoch wichtig zu beachten, dass dies je nach den Gesetzen des jeweiligen Landes oder Bundeslandes unterschiedlich geregelt sein kann. In einigen Ländern kann dies Auswirkungen auf steuerliche Angelegenheiten oder das Sorgerecht für Kinder haben. **

Ähnliche Suchbegriffe für Ehegatten
Top-Angebote
Produkte zum Begriff Ehegatten:
-
Erbrecht und Testament bei EhegattenErbrecht und Testament bei Ehegatten , Allumfassend beraten und gestalten. Das "Berliner-Testament" stellt in Deutschland die wohl häufigste Form des Ehegattentestaments dar. Ob es tatsächlich für die persönliche und wirtschaftliche Situation von Ehegatten zweckmäßig ist oder andere Gestaltungsmöglichkeiten geeigneter sind, muss stets am Einzelfall beurteilt werden - immer unter dem Blickwinkel von Abwicklung und Folgewirkungen. Das neue FamRZ-Buch bietet dazu die aktuelle, kompakte und praxisnahe Grundlage, u.a. mit Gesetzliche Erbfolge und Pflichtteilsrecht - Testamentsgestaltung (Ehegattentestament, Geschiedenentestament) - Wechselbezüglichkeit und deren Folgen- EuErbVO/EuGüVO - Verträge zugunsten Dritter (Lebensversicherung/Gemeinschaftskonten) - Ausschlagung und Haftungsbeschränkung - Steuerrecht - Familienrecht - Sozialrecht - Bestattungsrecht. Zahlreiche Beispielsfälle und Musterformulierungen. Profitieren Sie dabei von der fachlichen Kompetenz und der langjährigen Praxiserfahrung des spezialisierten Autorenteams: RA Raphael Busch, FA ErbR, Emmendingen - RA/StB Dr. Arne Hahner, FA StR, Hamburg - RA¿ín Kornelia Kotte, FA¿in FamR, Bielefeld - RA/Notar Dr. Pierre Plottek, FA ErbR, Bochum - RA¿ín Beatrix A. Ruetten, FA¿in FamR/ErbR, Hamburg - RA/Notar Ulf Schönenberg-Wessel, FA ErbR/SozR/VersR, Kiel - RA Matthias Wolff, FA FamR/ArbR, Kiel. Besonders zu empfehlen für Notariat, Anwaltschaft und Nachlassgerichte. , Reflektoren > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20231005, Produktform: Kartoniert, Titel der Reihe: FamRZ-Buch#46#, Redaktion: Schönenberg-Wessel, Ulf, Auflage: 23000, Auflage/Ausgabe: 1. Auflage, Keyword: Berliner Testament; Berliner-Testament; Ehegatten; Eherecht; Erbrecht; Erbschaftsteuer; Musterformulierung; Sozialrecht; Testament, Fachschema: Familienrecht~Sozialrecht~Erbschaftsteuer~Steuer / Erbschaftsteuer~Schenkung - Schenkungsteuer~Erbrecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Familienrecht~Erbschafts- und Schenkungssteuer~Erbrecht~Zivilrecht, Privatrecht, allgemein, Region: Deutschland, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Sozialrecht, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXXIV, Seitenanzahl: 462, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Gieseking E.U.W. GmbH, Verlag: Gieseking E.U.W. GmbH, Verlag: Gieseking, Ernst und Werner, GmbH, Verlag, Länge: 222, Breite: 152, Höhe: 30, Gewicht: 651, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0014, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,74,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
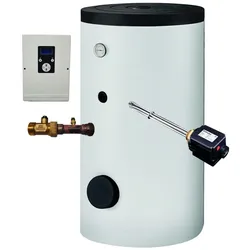
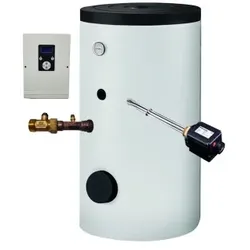
Dimplex 377650 Durchflussmessung für zentrale Trinkwassererwärmer DFM 1988-500 DFM1988-500Die Messung der Zapfmenge erfolgt ab einem Mindestdurchfluss von 5 l/min und ist geeignet bis 50 l/min. Im Lieferumfang sind folgende Komponenten enthalten: Elektronikeinheit mit vorverdrahtetem Warmwasserfühler und Turbinensensor, inklusive Display und Speicherbefestigung, Anschlussfitting mit Temperaturhülse für den Warmwasservorlauf, Anschlussfittinge für den direkten Anschluss des Turbinensensors im Kaltwasserzulauf, Einschraubheizkörper 6 kW (CEHK 60) und Warmwasserspeicher WWSP 556 (500 Liter Nenninhalt). Hinweis: Der DFM 1988 muss zwingend von einem autorisierten Kundendienst in Betrieb genommen und einer jährlichen Wartung unterzogen werden. Der Einsatz darf nur in Verbindung mit den Warmwasserspeichern WWSP 442, WWSP 556 und WWSP 770 erfolgen.5304,37 €*Versand: 17,11 €Sichere Weiterleitung zum Anbieter
-
Dimplex 379110 Durchflussmessung für zentrale Trinkwassererwärmer DFM 1988-400 DFM1988-400Die Messung der Zapfmenge erfolgt ab einem Mindestdurchfluss von 5 l/min und ist geeignet bis 50 l/min. Im Lieferumfang sind folgende Komponenten enthalten: Elektronikeinheit mit vorverdrahtetem Warmwasserfühler und Turbinensensor, inklusive Display und Speicherbefestigung, Anschlussfitting mit Temperaturhülse für den Warmwasservorlauf, Anschlussfittinge für den direkten Anschluss des Turbinensensors im Kaltwasserzulauf, Einschraubheizkörper 6 kW (CEHK 60) und Warmwasserspeicher WWSP 442 (400 Liter Nenninhalt). Hinweis: Der DFM 1988 muss zwingend von einem autorisierten Kundendienst in Betrieb genommen und einer jährlichen Wartung unterzogen werden. Der Einsatz darf nur in Verbindung mit den Warmwasserspeichern WWSP 442, WWSP 556 und WWSP 770 erfolgen.4613,43 €*Versand: 15,73 €Sichere Weiterleitung zum Anbieter
-
Dimplex 379150 Durchflussmessung für zentrale Trinkwassererwärmer DFM 1988-700 DFM1988-700Die Messung der Zapfmenge erfolgt ab einem Mindestdurchfluss von 5 l/min und ist geeignet bis 50 l/min. Im Lieferumfang sind folgende Komponenten enthalten: Elektronikeinheit mit vorverdrahtetem Warmwasserfühler und Turbinensensor, inklusive Display und Speicherbefestigung, Anschlussfitting mit Temperaturhülse für den Warmwasservorlauf, Anschlussfittinge für den direkten Anschluss des Turbinensensors im Kaltwasserzulauf, Einschraubheizkörper 6 kW (CEHK 60) und Warmwasserspeicher WWSP 770 (770 Liter Nenninhalt). Hinweis: Der DFM 1988 muss zwingend von einem autorisierten Kundendienst in Betrieb genommen und einer jährlichen Wartung unterzogen werden. Der Einsatz darf nur in Verbindung mit den Warmwasserspeichern WWSP 442, WWSP 556 und WWSP 770 erfolgen.6228,23 €*Versand: 18,96 €Sichere Weiterleitung zum Anbieter


-
Kann man den Ehegatten enterben?
Kann man den Ehegatten enterben? Ja, grundsätzlich ist es möglich, den Ehegatten in einem Testament zu enterben. Allerdings muss dabei beachtet werden, dass der Ehegatte einen gesetzlichen Pflichtteilsanspruch hat, der nicht vollständig ausgeschlossen werden kann. Dieser Pflichtteilsanspruch beträgt in der Regel die Hälfte des gesetzlichen Erbteils. Es ist daher ratsam, sich vor einer Enterbung des Ehegatten rechtlich beraten zu lassen, um mögliche Konflikte und Streitigkeiten zu vermeiden. Letztendlich hängt die Durchsetzbarkeit einer Enterbung vom jeweiligen nationalen Erbrecht ab. **
-
Was ist Einzelveranlagung von Ehegatten?
Die Einzelveranlagung von Ehegatten ist ein steuerliches Verfahren, bei dem jeder Ehepartner seine eigenen Einkünfte und Ausgaben in der Steuererklärung angibt. Im Gegensatz zur Zusammenveranlagung, bei der beide Ehepartner gemeinsam veranlagt werden, werden bei der Einzelveranlagung die Einkünfte getrennt voneinander betrachtet. Dies kann in bestimmten Fällen vorteilhaft sein, wenn ein Ehepartner deutlich höhere Werbungskosten oder außergewöhnliche Belastungen hat. Allerdings müssen beide Ehepartner die Einzelveranlagung beantragen und es gelten bestimmte Voraussetzungen, um von diesem Verfahren Gebrauch machen zu können. Es ist ratsam, sich vor der Entscheidung für die Einzelveranlagung von einem Steuerberater beraten zu lassen, um die individuellen steuerlichen Auswirkungen zu prüfen. **
-
Was erben Ehegatten und Kinder?
Was erben Ehegatten und Kinder? Ehegatten erben in der Regel die Hälfte des Nachlasses, während die andere Hälfte an die Kinder geht. Falls es keine Kinder gibt, erbt der Ehegatte den gesamten Nachlass. Es gibt jedoch auch gesetzliche Regelungen, die den Erbanspruch von Ehegatten und Kindern regeln. Es ist daher ratsam, ein Testament zu erstellen, um sicherzustellen, dass der Nachlass gemäß den eigenen Wünschen verteilt wird. **
-
Sind Ehegatten von Beamten Beihilfeberechtigt?
Sind Ehegatten von Beamten Beihilfeberechtigt? Ja, in der Regel sind Ehegatten von Beamten beihilfeberechtigt, sofern sie nicht selbst über eine eigene Krankenversicherung verfügen. Die Beihilfe dient dazu, einen Teil der Krankheitskosten zu decken, die nicht von der Krankenversicherung übernommen werden. Die genauen Regelungen können je nach Bundesland und Beamtenstatus variieren, daher ist es ratsam, sich bei der zuständigen Stelle oder dem Dienstherrn des Beamten zu informieren. In der Regel müssen Ehegatten einen Antrag auf Beihilfe stellen und bestimmte Voraussetzungen erfüllen, um Leistungen in Anspruch nehmen zu können. **

Welche Veranlagung bei Tod des Ehegatten?
Welche Veranlagung bei Tod des Ehegatten? Wenn ein Ehegatte stirbt, ändert sich die steuerliche Veranlagung für das verbleibende Ehepaar. In Deutschland wird in diesem Fall die gemeinsame Veranlagung aufgehoben und der überlebende Ehepartner wird in der Regel zur Einzelveranlagung herangezogen. Es gibt jedoch auch Ausnahmen, zum Beispiel wenn der verstorbene Ehegatte vor dem Tod noch Einkünfte erzielt hat. In solchen Fällen kann es zu einer besonderen steuerlichen Behandlung kommen. Es ist daher ratsam, sich im Todesfall eines Ehegatten rechtzeitig über die steuerlichen Konsequenzen zu informieren. **
Wann macht Einzelveranlagung bei Ehegatten Sinn?
Die Einzelveranlagung bei Ehegatten macht Sinn, wenn ein Partner deutlich höhere Werbungskosten oder Sonderausgaben hat als der andere. In diesem Fall können beide Partner ihre individuellen steuerlichen Vorteile optimal nutzen. Auch wenn ein Partner selbstständig ist und hohe Betriebsausgaben geltend machen kann, kann die Einzelveranlagung vorteilhaft sein. Zudem kann die Einzelveranlagung sinnvoll sein, wenn ein Partner hohe außergewöhnliche Belastungen hat, die nur bei der eigenen Veranlagung berücksichtigt werden können. Letztendlich sollte jedoch immer eine individuelle steuerliche Beratung hinzugezogen werden, um die beste Veranlagungsform zu ermitteln. **
Top-Angebote
Produkte zum Begriff Ehegatten:
-
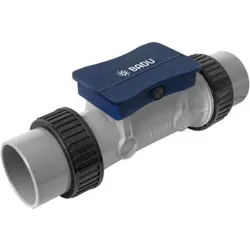
BADU FlowSonic und FlowSonic+ Ultraschall-DurchflussmessungBADU FlowSonic / BADU FlowSonic+ Durchflussmessung via Ultraschall Bisher war die Messung des Volumenstroms nie präzise oder besonders verlustfrei. Mit den Flowmetern BADU FlowSonic und FlowSonic+ gehört das der Vergangenheit an. Ultraschall-Durchflusstechnik Die Ultraschall-Durchflussmessgeräte aus dem Hause Speck sind optimal zur Messung des Volumenstroms geeignet. Sie bieten eine präzise, verlust- und kalibrierfreie Messung. Mit einem Messbereich von 0-54 m³/h und der Fähigkeit, bis zu 3 % Salzgehalt im Schwimmbadwasser zu bewältigen, sind Ultraschall-Messgeräte BADU FlowSonic und BADU FlowSonic+ besonders geeignet, den Wasser-Durchfluss in Poolanlagen zu überwachen und anzuzeigen. Drehzahlgeregelte Pumpen können so auf die optimale Durchflussmenge eingestellt werden. Vorteile der FlowSonic Berührungslose Messung: Ultraschalldurchflussmesser messen den Volumenstrom berührungslos, was bedeutet, dass keine beweglichen Teile mit dem Wasser in Kontakt kommen. Dadurch wird der Verschleiß479,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BADU FlowSonic und FlowSonic+ Ultraschall-Durchflussmessung,BADU FlowSonicBADU FlowSonic / BADU FlowSonic+ Durchflussmessung via Ultraschall Bisher war die Messung des Volumenstroms nie präzise oder besonders verlustfrei. Mit den Flowmetern BADU FlowSonic und FlowSonic+ gehört das der Vergangenheit an. Ultraschall-Durchflusstechnik Die Ultraschall-Durchflussmessgeräte aus dem Hause Speck sind optimal zur Messung des Volumenstroms geeignet. Sie bieten eine präzise, verlust- und kalibrierfreie Messung. Mit einem Messbereich von 0–54 m3/h und der Fähigkeit, bis zu 3 % Salzgehalt im Schwimmbadwasser zu bewältigen, sind Ultraschall-Messgeräte BADU FlowSonic und BADU FlowSonic+ besonders geeignet, den Wasser-Durchfluss in Poolanlagen zu überwachen und anzuzeigen. Drehzahlgeregelte Pumpen können so auf die optimale Durchflussmenge eingestellt werden. Vorteile der FlowSonic Berührungslose Messung: Ultraschalldurchflussmesser messen den Volumenstrom berührungslos, was bedeutet, dass keine beweglichen Teile mit dem Wasser in Kontakt kommen. Dadurch wird der Verschleiß minimiert und die Lebensdauer des Messgeräts verlängert. Hohe Genauigkeit: Ultraschalldurchflussmesser bieten eine hohe Messgenauigkeit und können auch bei niedrigen Durchflussraten präzise Messungen durchführen. Einfache Installation: Diese Messgeräte können einfach installiert werden, oft ohne den Betrieb des Systems zu unterbrechen. Sie können außen an der Rohrleitung angebracht werden, was den Installationsaufwand reduziert. Geringer Wartungsaufwand: Da keine mechanischen Teile vorhanden sind, die mit dem Wasser in Berührung kommen, ist der Wartungsaufwand minimal. Dies reduziert die Betriebskosten und die Ausfallzeiten des Systems. Flexibilität: Ultraschalldurchflussmesser sind für eine Vielzahl von Rohrmaterialien und -größen geeignet. Sie können an verschiedenen Positionen innerhalb des Systems installiert werden, was Flexibilität bei der Anwendung bietet. Intelligente Anwendung: Die Ultraschall-Messung FlowSonic+ kann eigenständig als Stand-alone-Lösung eingesetzt werden. Das Durchflussmessgerät ermöglicht eine manuelle Analyse sowie die individuelle Anpassung des Durchflusses. Die Verwendung der smartCONNECT-App erweitert die Einsatzmöglichkeiten der BADU FlowSonic+ und macht die Ultraschall-Durchfluss-Messung vielseitig einsetzbar. Das Durchflussmessgerät FlowSonic kommuniziert mit BADU Blue, BADU Blue Pro und anderen Poolsteuerungssystemen, die digitale Signale (Pulssignal) und analoge Signale von 4-20 mA verarbeiten können. Weitere Vorteile der FlowSonic Messung bei verschiedenen Wasserqualitäten: Diese Messgeräte sind unempfindlich gegenüber Verunreinigungen, chemischen Zusätzen oder Veränderungen der Wasserqualität, was besonders in Pools mit variierenden Wasserbedingungen von Vorteil ist. Keine Druckverluste: Da die Messung berührungslos erfolgt, entstehen keine zusätzlichen Druckverluste im System. Dies trägt zu einer effizienteren Pumpenleistung und einem geringeren Energieverbrauch bei. Langfristige Stabilität: Ultraschalldurchflussmesser bieten eine hohe Langzeitstabilität und sind weniger anfällig für Kalibrierungsdrifts, was die Zuverlässigkeit der Messungen über einen längeren Zeitraum gewährleistet. Datenprotokollierung und Fernüberwachung: Moderne Ultraschalldurchflussmesser sind oft mit digitalen Schnittstellen ausgestattet, die eine einfache Integration in Überwachungs- und Steuerungssysteme ermöglichen. Dies erlaubt die kontinuierliche Überwachung und Aufzeichnung von Daten. Ansteuerung: Durch die präzise Messung des Volumenstroms können die Pumpen und Filtersysteme effizient gesteuert werden und so weniger Energie benötigt. Erhältlich in zwei Ausführungen: BADU FlowSonic BADU FlowSonic+ mit Display und eigener Stromversorgung Spannungsversorgung: DC 24V SELV Stromaufnahme: 50mA, mit Digitalausgang 300mA Leistungsaufnahme: max. 10 W Nenndruckstufe: PN 10 Messbereich: 54 m3/h Nennweite: DN 50 Ausgangssignal analog: 4-20mA Ausgangssignal digital: Pils (667/I) Mediumstemperatur: 0-45 °C435,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Erbrecht und Testament bei EhegattenErbrecht und Testament bei Ehegatten , Allumfassend beraten und gestalten. Das "Berliner-Testament" stellt in Deutschland die wohl häufigste Form des Ehegattentestaments dar. Ob es tatsächlich für die persönliche und wirtschaftliche Situation von Ehegatten zweckmäßig ist oder andere Gestaltungsmöglichkeiten geeigneter sind, muss stets am Einzelfall beurteilt werden - immer unter dem Blickwinkel von Abwicklung und Folgewirkungen. Das neue FamRZ-Buch bietet dazu die aktuelle, kompakte und praxisnahe Grundlage, u.a. mit Gesetzliche Erbfolge und Pflichtteilsrecht - Testamentsgestaltung (Ehegattentestament, Geschiedenentestament) - Wechselbezüglichkeit und deren Folgen- EuErbVO/EuGüVO - Verträge zugunsten Dritter (Lebensversicherung/Gemeinschaftskonten) - Ausschlagung und Haftungsbeschränkung - Steuerrecht - Familienrecht - Sozialrecht - Bestattungsrecht. Zahlreiche Beispielsfälle und Musterformulierungen. Profitieren Sie dabei von der fachlichen Kompetenz und der langjährigen Praxiserfahrung des spezialisierten Autorenteams: RA Raphael Busch, FA ErbR, Emmendingen - RA/StB Dr. Arne Hahner, FA StR, Hamburg - RA¿ín Kornelia Kotte, FA¿in FamR, Bielefeld - RA/Notar Dr. Pierre Plottek, FA ErbR, Bochum - RA¿ín Beatrix A. Ruetten, FA¿in FamR/ErbR, Hamburg - RA/Notar Ulf Schönenberg-Wessel, FA ErbR/SozR/VersR, Kiel - RA Matthias Wolff, FA FamR/ArbR, Kiel. Besonders zu empfehlen für Notariat, Anwaltschaft und Nachlassgerichte. , Reflektoren > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20231005, Produktform: Kartoniert, Titel der Reihe: FamRZ-Buch#46#, Redaktion: Schönenberg-Wessel, Ulf, Auflage: 23000, Auflage/Ausgabe: 1. Auflage, Keyword: Berliner Testament; Berliner-Testament; Ehegatten; Eherecht; Erbrecht; Erbschaftsteuer; Musterformulierung; Sozialrecht; Testament, Fachschema: Familienrecht~Sozialrecht~Erbschaftsteuer~Steuer / Erbschaftsteuer~Schenkung - Schenkungsteuer~Erbrecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Familienrecht~Erbschafts- und Schenkungssteuer~Erbrecht~Zivilrecht, Privatrecht, allgemein, Region: Deutschland, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Sozialrecht, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXXIV, Seitenanzahl: 462, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Gieseking E.U.W. GmbH, Verlag: Gieseking E.U.W. GmbH, Verlag: Gieseking, Ernst und Werner, GmbH, Verlag, Länge: 222, Breite: 152, Höhe: 30, Gewicht: 651, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0014, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,74,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dimplex 377650 Durchflussmessung für zentrale Trinkwassererwärmer DFM 1988-500 DFM1988-500Die Messung der Zapfmenge erfolgt ab einem Mindestdurchfluss von 5 l/min und ist geeignet bis 50 l/min. Im Lieferumfang sind folgende Komponenten enthalten: Elektronikeinheit mit vorverdrahtetem Warmwasserfühler und Turbinensensor, inklusive Display und Speicherbefestigung, Anschlussfitting mit Temperaturhülse für den Warmwasservorlauf, Anschlussfittinge für den direkten Anschluss des Turbinensensors im Kaltwasserzulauf, Einschraubheizkörper 6 kW (CEHK 60) und Warmwasserspeicher WWSP 556 (500 Liter Nenninhalt). Hinweis: Der DFM 1988 muss zwingend von einem autorisierten Kundendienst in Betrieb genommen und einer jährlichen Wartung unterzogen werden. Der Einsatz darf nur in Verbindung mit den Warmwasserspeichern WWSP 442, WWSP 556 und WWSP 770 erfolgen.5304,37 €*Versand: 17,11 €Sichere Weiterleitung zum Anbieter
-
Wann sind Ehegatten Beihilfeberechtigt?
Ehegatten sind in der Regel beihilfeberechtigt, wenn sie selbst nicht über ausreichende finanzielle Mittel verfügen, um ihre Gesundheitskosten zu decken. Dies gilt insbesondere, wenn sie nicht über eine eigene Krankenversicherung verfügen. Die genauen Voraussetzungen für die Beihilfeberechtigung können je nach Land oder Region unterschiedlich sein. In vielen Fällen müssen Ehegatten gemeinsam einen Antrag auf Beihilfe stellen und ihre finanzielle Situation offenlegen. Es ist wichtig, sich über die spezifischen Regelungen und Bedingungen für die Beihilfeberechtigung in der jeweiligen Region zu informieren. **
-
Können Ehegatten verschiedene Wohnsitze haben?
Können Ehegatten verschiedene Wohnsitze haben? Ja, Ehegatten können durchaus verschiedene Wohnsitze haben. Es ist nicht ungewöhnlich, dass Ehepartner aus beruflichen Gründen an verschiedenen Orten leben müssen. In solchen Fällen können sie ihren Hauptwohnsitz an unterschiedlichen Orten haben, solange sie weiterhin eine eheliche Beziehung führen. Es ist jedoch wichtig zu beachten, dass dies je nach den Gesetzen des jeweiligen Landes oder Bundeslandes unterschiedlich geregelt sein kann. In einigen Ländern kann dies Auswirkungen auf steuerliche Angelegenheiten oder das Sorgerecht für Kinder haben. **
-
Kann man den Ehegatten enterben?
Kann man den Ehegatten enterben? Ja, grundsätzlich ist es möglich, den Ehegatten in einem Testament zu enterben. Allerdings muss dabei beachtet werden, dass der Ehegatte einen gesetzlichen Pflichtteilsanspruch hat, der nicht vollständig ausgeschlossen werden kann. Dieser Pflichtteilsanspruch beträgt in der Regel die Hälfte des gesetzlichen Erbteils. Es ist daher ratsam, sich vor einer Enterbung des Ehegatten rechtlich beraten zu lassen, um mögliche Konflikte und Streitigkeiten zu vermeiden. Letztendlich hängt die Durchsetzbarkeit einer Enterbung vom jeweiligen nationalen Erbrecht ab. **
-
Was ist Einzelveranlagung von Ehegatten?
Die Einzelveranlagung von Ehegatten ist ein steuerliches Verfahren, bei dem jeder Ehepartner seine eigenen Einkünfte und Ausgaben in der Steuererklärung angibt. Im Gegensatz zur Zusammenveranlagung, bei der beide Ehepartner gemeinsam veranlagt werden, werden bei der Einzelveranlagung die Einkünfte getrennt voneinander betrachtet. Dies kann in bestimmten Fällen vorteilhaft sein, wenn ein Ehepartner deutlich höhere Werbungskosten oder außergewöhnliche Belastungen hat. Allerdings müssen beide Ehepartner die Einzelveranlagung beantragen und es gelten bestimmte Voraussetzungen, um von diesem Verfahren Gebrauch machen zu können. Es ist ratsam, sich vor der Entscheidung für die Einzelveranlagung von einem Steuerberater beraten zu lassen, um die individuellen steuerlichen Auswirkungen zu prüfen. **
Ähnliche Suchbegriffe für Ehegatten
-
Dimplex 379110 Durchflussmessung für zentrale Trinkwassererwärmer DFM 1988-400 DFM1988-400Die Messung der Zapfmenge erfolgt ab einem Mindestdurchfluss von 5 l/min und ist geeignet bis 50 l/min. Im Lieferumfang sind folgende Komponenten enthalten: Elektronikeinheit mit vorverdrahtetem Warmwasserfühler und Turbinensensor, inklusive Display und Speicherbefestigung, Anschlussfitting mit Temperaturhülse für den Warmwasservorlauf, Anschlussfittinge für den direkten Anschluss des Turbinensensors im Kaltwasserzulauf, Einschraubheizkörper 6 kW (CEHK 60) und Warmwasserspeicher WWSP 442 (400 Liter Nenninhalt). Hinweis: Der DFM 1988 muss zwingend von einem autorisierten Kundendienst in Betrieb genommen und einer jährlichen Wartung unterzogen werden. Der Einsatz darf nur in Verbindung mit den Warmwasserspeichern WWSP 442, WWSP 556 und WWSP 770 erfolgen.4613,43 €*Versand: 15,73 €Sichere Weiterleitung zum Anbieter
-
Dimplex 379150 Durchflussmessung für zentrale Trinkwassererwärmer DFM 1988-700 DFM1988-700Die Messung der Zapfmenge erfolgt ab einem Mindestdurchfluss von 5 l/min und ist geeignet bis 50 l/min. Im Lieferumfang sind folgende Komponenten enthalten: Elektronikeinheit mit vorverdrahtetem Warmwasserfühler und Turbinensensor, inklusive Display und Speicherbefestigung, Anschlussfitting mit Temperaturhülse für den Warmwasservorlauf, Anschlussfittinge für den direkten Anschluss des Turbinensensors im Kaltwasserzulauf, Einschraubheizkörper 6 kW (CEHK 60) und Warmwasserspeicher WWSP 770 (770 Liter Nenninhalt). Hinweis: Der DFM 1988 muss zwingend von einem autorisierten Kundendienst in Betrieb genommen und einer jährlichen Wartung unterzogen werden. Der Einsatz darf nur in Verbindung mit den Warmwasserspeichern WWSP 442, WWSP 556 und WWSP 770 erfolgen.6228,23 €*Versand: 18,96 €Sichere Weiterleitung zum Anbieter
-
Vermögensauseinandersetzung der Ehegatten ausserhalb des Güterrechts, Fachbücher von Reinhardt WeverNach fünf Jahren ist es höchste Zeit für einen neuen 'Wever'. Rundum aktualisiert, einschliesslich: Familienheim (Nutzungs-/Lastenentschädigung - Teilungsversteigerung - Rückforderungsanspruch des Alleineigentümers), gemeinsame Schulden (Mietschulden nach Trennung - Freistellung von gemeinsamen Schulden), Konten und Wertpapiere, Steuerfragen (Änderung der Bewertungsmethode - Voraussetzungen für die Mitwirkungspflicht im Falle der gemeinsamen Veranlagung/echter Teilung), ehebezogene Ansprüche (Bewertung des Rückforderungsanspruchs) und Vermögensaufteilung mit den Schwiegereltern (Investitionen des Schwiegertochters). Die Auswirkungen der ECMR auf Fälle mit ausländischem Bezug und das Nebenvermögensrecht (z.B. ehebezogene Geschenke, ehebezogene Vorteile, Güterrecht) umfassen eheliches Vermögen, Ehegattenpartnerschaft, Kooperationsvereinbarung und Brautgeschenke. Diese Ressource bietet alles, was sich der Praktiker wünscht: eine hervorragende Struktur, praktische Relevanz, Überblick über die Rechtsprechung, zahlreiche Zeitersparnisse, die neueste Rechtsprechung usw. Daher muss sie wirklich als 'Rechtsbibel' bezeichnet werden!.84,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Treuepflichten im rechtsgeschäftlichen Verkehr zwischen Ehegatten sowie Familienangehörigen, Taschenbuch von Naczinsky Magdalena, EditionTreuepflichten Im Rechtsgeschäftlichen Verkehr Zwischen Ehegatten Sowie Familienangehörigen, Taschenbuch Von Naczinsky Magdalena, Edition Rechtskultur, 978-3-96374-049-7, Seitenanzahl: 26249,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was erben Ehegatten und Kinder?
Was erben Ehegatten und Kinder? Ehegatten erben in der Regel die Hälfte des Nachlasses, während die andere Hälfte an die Kinder geht. Falls es keine Kinder gibt, erbt der Ehegatte den gesamten Nachlass. Es gibt jedoch auch gesetzliche Regelungen, die den Erbanspruch von Ehegatten und Kindern regeln. Es ist daher ratsam, ein Testament zu erstellen, um sicherzustellen, dass der Nachlass gemäß den eigenen Wünschen verteilt wird. **
-
Sind Ehegatten von Beamten Beihilfeberechtigt?
Sind Ehegatten von Beamten Beihilfeberechtigt? Ja, in der Regel sind Ehegatten von Beamten beihilfeberechtigt, sofern sie nicht selbst über eine eigene Krankenversicherung verfügen. Die Beihilfe dient dazu, einen Teil der Krankheitskosten zu decken, die nicht von der Krankenversicherung übernommen werden. Die genauen Regelungen können je nach Bundesland und Beamtenstatus variieren, daher ist es ratsam, sich bei der zuständigen Stelle oder dem Dienstherrn des Beamten zu informieren. In der Regel müssen Ehegatten einen Antrag auf Beihilfe stellen und bestimmte Voraussetzungen erfüllen, um Leistungen in Anspruch nehmen zu können. **
-
Welche Veranlagung bei Tod des Ehegatten?
Welche Veranlagung bei Tod des Ehegatten? Wenn ein Ehegatte stirbt, ändert sich die steuerliche Veranlagung für das verbleibende Ehepaar. In Deutschland wird in diesem Fall die gemeinsame Veranlagung aufgehoben und der überlebende Ehepartner wird in der Regel zur Einzelveranlagung herangezogen. Es gibt jedoch auch Ausnahmen, zum Beispiel wenn der verstorbene Ehegatte vor dem Tod noch Einkünfte erzielt hat. In solchen Fällen kann es zu einer besonderen steuerlichen Behandlung kommen. Es ist daher ratsam, sich im Todesfall eines Ehegatten rechtzeitig über die steuerlichen Konsequenzen zu informieren. **
-
Wann macht Einzelveranlagung bei Ehegatten Sinn?
Die Einzelveranlagung bei Ehegatten macht Sinn, wenn ein Partner deutlich höhere Werbungskosten oder Sonderausgaben hat als der andere. In diesem Fall können beide Partner ihre individuellen steuerlichen Vorteile optimal nutzen. Auch wenn ein Partner selbstständig ist und hohe Betriebsausgaben geltend machen kann, kann die Einzelveranlagung vorteilhaft sein. Zudem kann die Einzelveranlagung sinnvoll sein, wenn ein Partner hohe außergewöhnliche Belastungen hat, die nur bei der eigenen Veranlagung berücksichtigt werden können. Letztendlich sollte jedoch immer eine individuelle steuerliche Beratung hinzugezogen werden, um die beste Veranlagungsform zu ermitteln. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.