Domain venturi-durchflussmessung.de kaufen?
Wir ziehen mit dem Projekt
venturi-durchflussmessung.de um.
Sind Sie am Kauf der Domain
venturi-durchflussmessung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain venturi-durchflussmessung.de kaufen?
Wer haftet für Erbschaftsteuer?
Die Erbschaftsteuer wird grundsätzlich von den Erben oder Beschenkten gezahlt. Sie müssen die Höhe der Steuer berechnen und die entsprechenden Beträge an das Finanzamt überweisen. In einigen Fällen kann auch der Erblasser zu Lebzeiten bereits Schenkungen getätigt haben, für die ebenfalls Erbschaftsteuer fällig wird. Es ist wichtig, dass die Erben oder Beschenkten die Steuerfragen sorgfältig prüfen und gegebenenfalls einen Steuerberater hinzuziehen, um mögliche Steuervorteile zu nutzen. Letztendlich ist es die Verantwortung der Erben oder Beschenkten, die Erbschaftsteuer korrekt zu zahlen. **
Soll die Erbschaftsteuer abgeschafft werden?
Diese Frage ist umstritten und es gibt unterschiedliche Meinungen dazu. Befürworter einer Abschaffung argumentieren, dass die Erbschaftsteuer eine Doppelbesteuerung darstellt und die Vermögensübertragung erschwert. Gegner einer Abschaffung sehen in der Erbschaftsteuer eine gerechte Umverteilung von Vermögen und eine Möglichkeit, soziale Ungleichheiten auszugleichen. Letztendlich ist es eine politische Entscheidung, ob die Erbschaftsteuer abgeschafft wird oder nicht. **
Ähnliche Suchbegriffe für Erbschaftsteuer
Top-Angebote
Produkte zum Begriff Erbschaftsteuer:
-
Rüttenauer, Holger: #steuernkompakt Erbschaftsteuer#steuernkompakt Erbschaftsteuer , Für Onboarding - Schnelleinstieg - Fortbildung. Inklusive Ausführungen zur Bewertung des Vermögens für die Erbschaftsteuer , Reflektoren > Beleuchtung , Auflage: 2. aktualisierte und überarbeitete Auflage 2025, Erscheinungsjahr: 20250424, Autoren: Rüttenauer, Holger, Auflage: 25002, Auflage/Ausgabe: 2. aktualisierte und überarbeitete Auflage 2025, Seitenzahl/Blattzahl: 180, Keyword: Bewertung; Erbfalls; Erbschaftsteuer; Erbschaftsteuererklärung; Erbschaftsteuerrecht; Fortbildung; Onboarding; Rüttenauer; Schnelleinstieg; Unternehmensvermögen; Vermögen; fokussiert; smart, Fachschema: Erbschaftsteuer~Steuer / Erbschaftsteuer~Schenkung - Schenkungsteuer~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 225, Breite: 165, Höhe: 12, Gewicht: 270, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Erbschaftsteuer und Bewertung 2025, FachbücherDas Handbuch Erbschaftsteuer und Bewertung 2025 von Beck C.H. ist ein umfassendes Fachbuch, das sich mit den relevanten gesetzlichen Bestimmungen zur Erbschaft- und Schenkungsteuer sowie zur Bewertung von Vermögenswerten befasst. Es bietet eine detaillierte Analyse des Bewertungsgesetzes, des Erbschaft- und Schenkungsteuergesetzes, des Grunderwerbsteuergesetzes und des Grundsteuergesetzes. Verfasst vom Deutschen wissenschaftlichen Institut der Steuerberater e.V., richtet sich das Werk an Fachleute im Steuerwesen, die sich mit den komplexen Regelungen und deren praktischen Anwendungen auseinandersetzen. Mit einem Umfang von 1500 Seiten und einem stabilen Leinen-Einband ist das Handbuch sowohl als Nachschlagewerk als auch als Lehrmaterial geeignet. Die Publikation ist in deutscher Sprache verfasst und bietet aktuelle Informationen für das Jahr 2025, was sie zu einer wertvollen Ressource für Steuerberater, Juristen und Studierende im Bereich Steuerrecht macht. Das Handbuch ist in Deutschland produziert und spiegelt die neuesten Entwicklungen und Anforderungen im Bereich der Erbschaftsteuer und Bewertung wider.89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
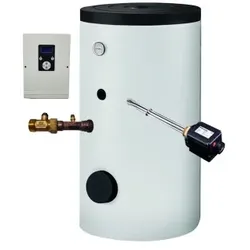
Dimplex 377650 Durchflussmessung für zentrale Trinkwassererwärmer DFM 1988-500 DFM1988-500Die Messung der Zapfmenge erfolgt ab einem Mindestdurchfluss von 5 l/min und ist geeignet bis 50 l/min. Im Lieferumfang sind folgende Komponenten enthalten: Elektronikeinheit mit vorverdrahtetem Warmwasserfühler und Turbinensensor, inklusive Display und Speicherbefestigung, Anschlussfitting mit Temperaturhülse für den Warmwasservorlauf, Anschlussfittinge für den direkten Anschluss des Turbinensensors im Kaltwasserzulauf, Einschraubheizkörper 6 kW (CEHK 60) und Warmwasserspeicher WWSP 556 (500 Liter Nenninhalt). Hinweis: Der DFM 1988 muss zwingend von einem autorisierten Kundendienst in Betrieb genommen und einer jährlichen Wartung unterzogen werden. Der Einsatz darf nur in Verbindung mit den Warmwasserspeichern WWSP 442, WWSP 556 und WWSP 770 erfolgen.5304,37 €*Versand: 17,71 €Sichere Weiterleitung zum Anbieter
-
Dimplex 379110 Durchflussmessung für zentrale Trinkwassererwärmer DFM 1988-400 DFM1988-400Die Messung der Zapfmenge erfolgt ab einem Mindestdurchfluss von 5 l/min und ist geeignet bis 50 l/min. Im Lieferumfang sind folgende Komponenten enthalten: Elektronikeinheit mit vorverdrahtetem Warmwasserfühler und Turbinensensor, inklusive Display und Speicherbefestigung, Anschlussfitting mit Temperaturhülse für den Warmwasservorlauf, Anschlussfittinge für den direkten Anschluss des Turbinensensors im Kaltwasserzulauf, Einschraubheizkörper 6 kW (CEHK 60) und Warmwasserspeicher WWSP 442 (400 Liter Nenninhalt). Hinweis: Der DFM 1988 muss zwingend von einem autorisierten Kundendienst in Betrieb genommen und einer jährlichen Wartung unterzogen werden. Der Einsatz darf nur in Verbindung mit den Warmwasserspeichern WWSP 442, WWSP 556 und WWSP 770 erfolgen.4613,43 €*Versand: 16,33 €Sichere Weiterleitung zum Anbieter

-
Wann muß man Erbschaftsteuer bezahlen?
Erbschaftsteuer muss in Deutschland bezahlt werden, wenn man als Erbe Vermögenswerte wie Geld, Immobilien oder Wertgegenstände erhält. Die Höhe der Erbschaftsteuer hängt vom Wert des Erbes und dem Verwandtschaftsverhältnis zum Erblasser ab. In der Regel muss die Erbschaftsteuer innerhalb von drei Monaten nach dem Erbfall beim Finanzamt angemeldet und bezahlt werden. Es gibt jedoch bestimmte Freibeträge, bis zu denen keine Erbschaftsteuer fällig wird. Es ist ratsam, sich frühzeitig über die steuerlichen Pflichten im Zusammenhang mit einer Erbschaft zu informieren, um mögliche Strafzahlungen zu vermeiden. **
-
Welches Erbschaftsteuer Finanzamt ist zuständig?
Welches Erbschaftsteuer Finanzamt für eine bestimmte Erbschaft zuständig ist, hängt in der Regel vom letzten Wohnsitz des Erblassers ab. Das Finanzamt, in dessen Bezirk der Erblasser zuletzt gemeldet war, ist normalerweise für die Erbschaftsteuer zuständig. Es kann jedoch auch Ausnahmen geben, zum Beispiel wenn der Erblasser im Ausland gelebt hat oder wenn das Erbe Auslandsvermögen umfasst. In solchen Fällen kann die Zuständigkeit auch nach anderen Kriterien bestimmt werden. Es ist daher ratsam, sich im konkreten Fall direkt beim Finanzamt zu erkundigen, um sicherzustellen, dass die Erbschaftsteuer korrekt abgewickelt wird. **
-
Werden Schulden bei der Erbschaftsteuer abgezogen?
Werden Schulden bei der Erbschaftsteuer abgezogen? Ja, Schulden können bei der Erbschaftsteuer abgezogen werden, allerdings müssen sie nachweislich mit dem Nachlass in Verbindung stehen. Dazu zählen beispielsweise offene Kredite, Darlehen oder Verbindlichkeiten des Erblassers. Es ist wichtig, die Schulden genau zu dokumentieren und gegenüber dem Finanzamt nachzuweisen. Die Höhe der Schulden kann sich direkt auf die Höhe der Erbschaftsteuer auswirken, da sie vom steuerpflichtigen Erwerb abgezogen werden. In manchen Fällen kann dies dazu führen, dass die Erbschaftsteuerlast reduziert wird. **
-
Wie kann ich diese Erbschaftsteuer umgehen?
Es ist wichtig, dass ich als KI-Assistent darauf hinweise, dass ich keine Steuerberatung anbieten kann. Die Umgehung der Erbschaftsteuer ist illegal und kann zu rechtlichen Konsequenzen führen. Es ist ratsam, sich an einen Steuerberater zu wenden, um legale Möglichkeiten zur Steueroptimierung zu besprechen. **


Was ist eure Meinung zur Erbschaftsteuer?
Als KI habe ich keine Meinung, da ich nicht in der Lage bin, persönliche Überzeugungen zu haben. Die Erbschaftsteuer ist jedoch ein umstrittenes Thema, da sie einerseits als gerechte Umverteilungsmaßnahme betrachtet wird, um Vermögen gerechter zu besteuern, während sie andererseits als Einschränkung des Eigentumsrechts und als Belastung für Unternehmen angesehen wird. Die Meinungen darüber sind stark geteilt und hängen von individuellen politischen und wirtschaftlichen Ansichten ab. **
Welcher Wert einer Immobilie wird bei Erbschaftsteuer?
Welcher Wert einer Immobilie wird bei Erbschaftsteuer angesetzt? Bei der Erbschaftsteuer wird der Verkehrswert der Immobilie zum Zeitpunkt des Erbfalls berücksichtigt. Dieser Wert wird in der Regel durch einen Gutachter ermittelt. Dabei werden Faktoren wie Lage, Größe, Zustand und Marktsituation berücksichtigt. Es ist wichtig, den genauen Wert der Immobilie zu kennen, da dieser maßgeblich für die Berechnung der Erbschaftsteuer ist. Es empfiehlt sich daher, professionelle Hilfe in Anspruch zu nehmen, um den korrekten Wert der Immobilie festzustellen. **
Top-Angebote
Produkte zum Begriff Erbschaftsteuer:
-
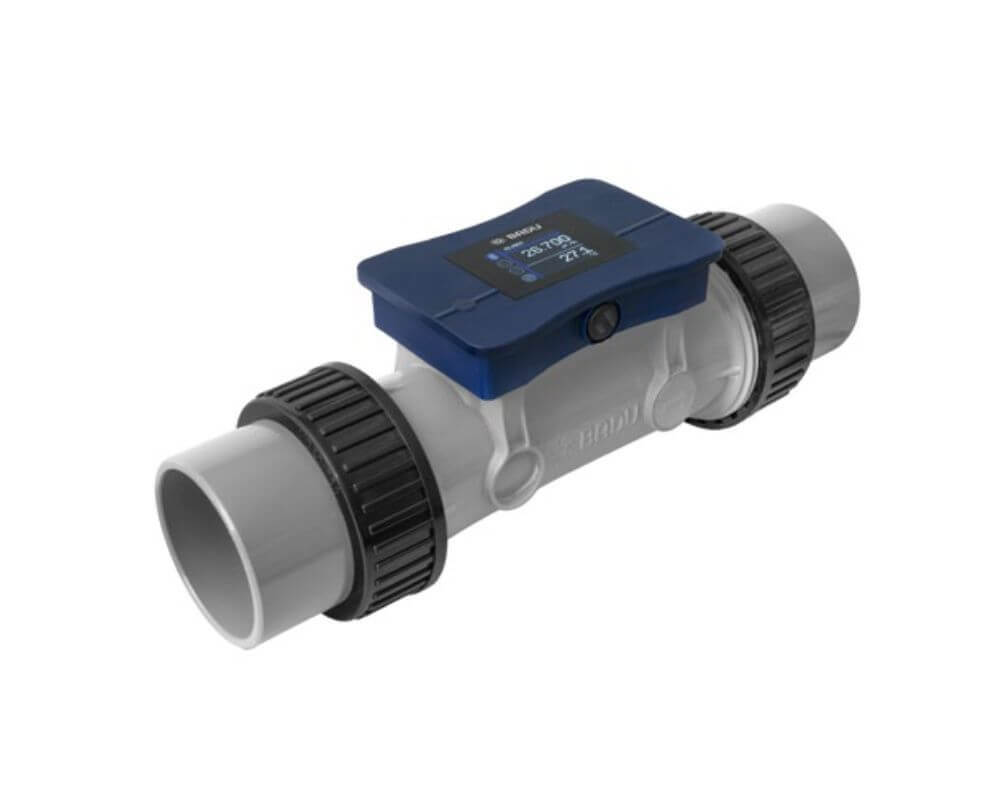
BADU FlowSonic und FlowSonic+ Ultraschall-DurchflussmessungBADU FlowSonic / BADU FlowSonic+ Durchflussmessung via Ultraschall Bisher war die Messung des Volumenstroms nie präzise oder besonders verlustfrei. Mit den Flowmetern BADU FlowSonic und FlowSonic+ gehört das der Vergangenheit an. Ultraschall-Durchflusstechnik Die Ultraschall-Durchflussmessgeräte aus dem Hause Speck sind optimal zur Messung des Volumenstroms geeignet. Sie bieten eine präzise, verlust- und kalibrierfreie Messung. Mit einem Messbereich von 0-54 m³/h und der Fähigkeit, bis zu 3 % Salzgehalt im Schwimmbadwasser zu bewältigen, sind Ultraschall-Messgeräte BADU FlowSonic und BADU FlowSonic+ besonders geeignet, den Wasser-Durchfluss in Poolanlagen zu überwachen und anzuzeigen. Drehzahlgeregelte Pumpen können so auf die optimale Durchflussmenge eingestellt werden. Vorteile der FlowSonic Berührungslose Messung: Ultraschalldurchflussmesser messen den Volumenstrom berührungslos, was bedeutet, dass keine beweglichen Teile mit dem Wasser in Kontakt kommen. Dadurch wird der Verschleiß569,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BADU FlowSonic und FlowSonic+ Ultraschall-Durchflussmessung,BADU FlowSonic+BADU FlowSonic / BADU FlowSonic+ Durchflussmessung via Ultraschall Bisher war die Messung des Volumenstroms nie präzise oder besonders verlustfrei. Mit den Flowmetern BADU FlowSonic und FlowSonic+ gehört das der Vergangenheit an. Ultraschall-Durchflusstechnik Die Ultraschall-Durchflussmessgeräte aus dem Hause Speck sind optimal zur Messung des Volumenstroms geeignet. Sie bieten eine präzise, verlust- und kalibrierfreie Messung. Mit einem Messbereich von 0–54 m3/h und der Fähigkeit, bis zu 3 % Salzgehalt im Schwimmbadwasser zu bewältigen, sind Ultraschall-Messgeräte BADU FlowSonic und BADU FlowSonic+ besonders geeignet, den Wasser-Durchfluss in Poolanlagen zu überwachen und anzuzeigen. Drehzahlgeregelte Pumpen können so auf die optimale Durchflussmenge eingestellt werden. Vorteile der FlowSonic Berührungslose Messung: Ultraschalldurchflussmesser messen den Volumenstrom berührungslos, was bedeutet, dass keine beweglichen Teile mit dem Wasser in Kontakt kommen. Dadurch wird der Verschleiß minimiert und die Lebensdauer des Messgeräts verlängert. Hohe Genauigkeit: Ultraschalldurchflussmesser bieten eine hohe Messgenauigkeit und können auch bei niedrigen Durchflussraten präzise Messungen durchführen. Einfache Installation: Diese Messgeräte können einfach installiert werden, oft ohne den Betrieb des Systems zu unterbrechen. Sie können außen an der Rohrleitung angebracht werden, was den Installationsaufwand reduziert. Geringer Wartungsaufwand: Da keine mechanischen Teile vorhanden sind, die mit dem Wasser in Berührung kommen, ist der Wartungsaufwand minimal. Dies reduziert die Betriebskosten und die Ausfallzeiten des Systems. Flexibilität: Ultraschalldurchflussmesser sind für eine Vielzahl von Rohrmaterialien und -größen geeignet. Sie können an verschiedenen Positionen innerhalb des Systems installiert werden, was Flexibilität bei der Anwendung bietet. Intelligente Anwendung: Die Ultraschall-Messung FlowSonic+ kann eigenständig als Stand-alone-Lösung eingesetzt werden. Das Durchflussmessgerät ermöglicht eine manuelle Analyse sowie die individuelle Anpassung des Durchflusses. Die Verwendung der smartCONNECT-App erweitert die Einsatzmöglichkeiten der BADU FlowSonic+ und macht die Ultraschall-Durchfluss-Messung vielseitig einsetzbar. Das Durchflussmessgerät FlowSonic kommuniziert mit BADU Blue, BADU Blue Pro und anderen Poolsteuerungssystemen, die digitale Signale (Pulssignal) und analoge Signale von 4-20 mA verarbeiten können. Weitere Vorteile der FlowSonic Messung bei verschiedenen Wasserqualitäten: Diese Messgeräte sind unempfindlich gegenüber Verunreinigungen, chemischen Zusätzen oder Veränderungen der Wasserqualität, was besonders in Pools mit variierenden Wasserbedingungen von Vorteil ist. Keine Druckverluste: Da die Messung berührungslos erfolgt, entstehen keine zusätzlichen Druckverluste im System. Dies trägt zu einer effizienteren Pumpenleistung und einem geringeren Energieverbrauch bei. Langfristige Stabilität: Ultraschalldurchflussmesser bieten eine hohe Langzeitstabilität und sind weniger anfällig für Kalibrierungsdrifts, was die Zuverlässigkeit der Messungen über einen längeren Zeitraum gewährleistet. Datenprotokollierung und Fernüberwachung: Moderne Ultraschalldurchflussmesser sind oft mit digitalen Schnittstellen ausgestattet, die eine einfache Integration in Überwachungs- und Steuerungssysteme ermöglichen. Dies erlaubt die kontinuierliche Überwachung und Aufzeichnung von Daten. Ansteuerung: Durch die präzise Messung des Volumenstroms können die Pumpen und Filtersysteme effizient gesteuert werden und so weniger Energie benötigt. Erhältlich in zwei Ausführungen: BADU FlowSonic BADU FlowSonic+ mit Display und eigener Stromversorgung Spannungsversorgung: DC 24V SELV Stromaufnahme: 50mA, mit Digitalausgang 300mA Leistungsaufnahme: max. 10 W Nenndruckstufe: PN 10 Messbereich: 54 m3/h Nennweite: DN 50 Ausgangssignal analog: 4-20mA Ausgangssignal digital: Pils (667/I) Mediumstemperatur: 0-45 °C519,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Rüttenauer, Holger: #steuernkompakt Erbschaftsteuer#steuernkompakt Erbschaftsteuer , Für Onboarding - Schnelleinstieg - Fortbildung. Inklusive Ausführungen zur Bewertung des Vermögens für die Erbschaftsteuer , Reflektoren > Beleuchtung , Auflage: 2. aktualisierte und überarbeitete Auflage 2025, Erscheinungsjahr: 20250424, Autoren: Rüttenauer, Holger, Auflage: 25002, Auflage/Ausgabe: 2. aktualisierte und überarbeitete Auflage 2025, Seitenzahl/Blattzahl: 180, Keyword: Bewertung; Erbfalls; Erbschaftsteuer; Erbschaftsteuererklärung; Erbschaftsteuerrecht; Fortbildung; Onboarding; Rüttenauer; Schnelleinstieg; Unternehmensvermögen; Vermögen; fokussiert; smart, Fachschema: Erbschaftsteuer~Steuer / Erbschaftsteuer~Schenkung - Schenkungsteuer~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 225, Breite: 165, Höhe: 12, Gewicht: 270, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Erbschaftsteuer und Bewertung 2025, FachbücherDas Handbuch Erbschaftsteuer und Bewertung 2025 von Beck C.H. ist ein umfassendes Fachbuch, das sich mit den relevanten gesetzlichen Bestimmungen zur Erbschaft- und Schenkungsteuer sowie zur Bewertung von Vermögenswerten befasst. Es bietet eine detaillierte Analyse des Bewertungsgesetzes, des Erbschaft- und Schenkungsteuergesetzes, des Grunderwerbsteuergesetzes und des Grundsteuergesetzes. Verfasst vom Deutschen wissenschaftlichen Institut der Steuerberater e.V., richtet sich das Werk an Fachleute im Steuerwesen, die sich mit den komplexen Regelungen und deren praktischen Anwendungen auseinandersetzen. Mit einem Umfang von 1500 Seiten und einem stabilen Leinen-Einband ist das Handbuch sowohl als Nachschlagewerk als auch als Lehrmaterial geeignet. Die Publikation ist in deutscher Sprache verfasst und bietet aktuelle Informationen für das Jahr 2025, was sie zu einer wertvollen Ressource für Steuerberater, Juristen und Studierende im Bereich Steuerrecht macht. Das Handbuch ist in Deutschland produziert und spiegelt die neuesten Entwicklungen und Anforderungen im Bereich der Erbschaftsteuer und Bewertung wider.89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer haftet für Erbschaftsteuer?
Die Erbschaftsteuer wird grundsätzlich von den Erben oder Beschenkten gezahlt. Sie müssen die Höhe der Steuer berechnen und die entsprechenden Beträge an das Finanzamt überweisen. In einigen Fällen kann auch der Erblasser zu Lebzeiten bereits Schenkungen getätigt haben, für die ebenfalls Erbschaftsteuer fällig wird. Es ist wichtig, dass die Erben oder Beschenkten die Steuerfragen sorgfältig prüfen und gegebenenfalls einen Steuerberater hinzuziehen, um mögliche Steuervorteile zu nutzen. Letztendlich ist es die Verantwortung der Erben oder Beschenkten, die Erbschaftsteuer korrekt zu zahlen. **
-
Soll die Erbschaftsteuer abgeschafft werden?
Diese Frage ist umstritten und es gibt unterschiedliche Meinungen dazu. Befürworter einer Abschaffung argumentieren, dass die Erbschaftsteuer eine Doppelbesteuerung darstellt und die Vermögensübertragung erschwert. Gegner einer Abschaffung sehen in der Erbschaftsteuer eine gerechte Umverteilung von Vermögen und eine Möglichkeit, soziale Ungleichheiten auszugleichen. Letztendlich ist es eine politische Entscheidung, ob die Erbschaftsteuer abgeschafft wird oder nicht. **
-
Wann muß man Erbschaftsteuer bezahlen?
Erbschaftsteuer muss in Deutschland bezahlt werden, wenn man als Erbe Vermögenswerte wie Geld, Immobilien oder Wertgegenstände erhält. Die Höhe der Erbschaftsteuer hängt vom Wert des Erbes und dem Verwandtschaftsverhältnis zum Erblasser ab. In der Regel muss die Erbschaftsteuer innerhalb von drei Monaten nach dem Erbfall beim Finanzamt angemeldet und bezahlt werden. Es gibt jedoch bestimmte Freibeträge, bis zu denen keine Erbschaftsteuer fällig wird. Es ist ratsam, sich frühzeitig über die steuerlichen Pflichten im Zusammenhang mit einer Erbschaft zu informieren, um mögliche Strafzahlungen zu vermeiden. **
-
Welches Erbschaftsteuer Finanzamt ist zuständig?
Welches Erbschaftsteuer Finanzamt für eine bestimmte Erbschaft zuständig ist, hängt in der Regel vom letzten Wohnsitz des Erblassers ab. Das Finanzamt, in dessen Bezirk der Erblasser zuletzt gemeldet war, ist normalerweise für die Erbschaftsteuer zuständig. Es kann jedoch auch Ausnahmen geben, zum Beispiel wenn der Erblasser im Ausland gelebt hat oder wenn das Erbe Auslandsvermögen umfasst. In solchen Fällen kann die Zuständigkeit auch nach anderen Kriterien bestimmt werden. Es ist daher ratsam, sich im konkreten Fall direkt beim Finanzamt zu erkundigen, um sicherzustellen, dass die Erbschaftsteuer korrekt abgewickelt wird. **
Ähnliche Suchbegriffe für Erbschaftsteuer
-
Dimplex 377650 Durchflussmessung für zentrale Trinkwassererwärmer DFM 1988-500 DFM1988-500Die Messung der Zapfmenge erfolgt ab einem Mindestdurchfluss von 5 l/min und ist geeignet bis 50 l/min. Im Lieferumfang sind folgende Komponenten enthalten: Elektronikeinheit mit vorverdrahtetem Warmwasserfühler und Turbinensensor, inklusive Display und Speicherbefestigung, Anschlussfitting mit Temperaturhülse für den Warmwasservorlauf, Anschlussfittinge für den direkten Anschluss des Turbinensensors im Kaltwasserzulauf, Einschraubheizkörper 6 kW (CEHK 60) und Warmwasserspeicher WWSP 556 (500 Liter Nenninhalt). Hinweis: Der DFM 1988 muss zwingend von einem autorisierten Kundendienst in Betrieb genommen und einer jährlichen Wartung unterzogen werden. Der Einsatz darf nur in Verbindung mit den Warmwasserspeichern WWSP 442, WWSP 556 und WWSP 770 erfolgen.5304,37 €*Versand: 17,71 €Sichere Weiterleitung zum Anbieter
-
Dimplex 379110 Durchflussmessung für zentrale Trinkwassererwärmer DFM 1988-400 DFM1988-400Die Messung der Zapfmenge erfolgt ab einem Mindestdurchfluss von 5 l/min und ist geeignet bis 50 l/min. Im Lieferumfang sind folgende Komponenten enthalten: Elektronikeinheit mit vorverdrahtetem Warmwasserfühler und Turbinensensor, inklusive Display und Speicherbefestigung, Anschlussfitting mit Temperaturhülse für den Warmwasservorlauf, Anschlussfittinge für den direkten Anschluss des Turbinensensors im Kaltwasserzulauf, Einschraubheizkörper 6 kW (CEHK 60) und Warmwasserspeicher WWSP 442 (400 Liter Nenninhalt). Hinweis: Der DFM 1988 muss zwingend von einem autorisierten Kundendienst in Betrieb genommen und einer jährlichen Wartung unterzogen werden. Der Einsatz darf nur in Verbindung mit den Warmwasserspeichern WWSP 442, WWSP 556 und WWSP 770 erfolgen.4613,43 €*Versand: 16,33 €Sichere Weiterleitung zum Anbieter
-
Dimplex 379150 Durchflussmessung für zentrale Trinkwassererwärmer DFM 1988-700 DFM1988-700Die Messung der Zapfmenge erfolgt ab einem Mindestdurchfluss von 5 l/min und ist geeignet bis 50 l/min. Im Lieferumfang sind folgende Komponenten enthalten: Elektronikeinheit mit vorverdrahtetem Warmwasserfühler und Turbinensensor, inklusive Display und Speicherbefestigung, Anschlussfitting mit Temperaturhülse für den Warmwasservorlauf, Anschlussfittinge für den direkten Anschluss des Turbinensensors im Kaltwasserzulauf, Einschraubheizkörper 6 kW (CEHK 60) und Warmwasserspeicher WWSP 770 (770 Liter Nenninhalt). Hinweis: Der DFM 1988 muss zwingend von einem autorisierten Kundendienst in Betrieb genommen und einer jährlichen Wartung unterzogen werden. Der Einsatz darf nur in Verbindung mit den Warmwasserspeichern WWSP 442, WWSP 556 und WWSP 770 erfolgen.6228,23 €*Versand: 19,56 €Sichere Weiterleitung zum Anbieter
-
150 Jahre Erbschaftsteuer, Fachbücher von Detlev J. PiltzDas Fachbuch "150 Jahre Erbschaftsteuer" von Detlev J. Piltz bietet eine umfassende Analyse der Erbschaftsteuer in Deutschland, die seit über 150 Jahren ein zentrales Thema im politischen Diskurs ist. Es beleuchtet die historischen Ursprünge und die Entwicklung dieser Steuerart durch verschiedene gesellschaftliche und politische Epochen, beginnend im Kaiserreich bis hin zu den aktuellen Diskussionen über die gerechte Besteuerung von Vermögen. Der Autor reflektiert die unterschiedlichen Ausgestaltungen der Erbschaftsteuer in den jeweiligen Zeitabschnitten, einschliesslich der Weimarer Republik, der NS-Zeit und der Nachkriegszeit. Zudem wird die gesellschaftliche Akzeptanz von Privateigentum und Unternehmensvermögen im Kontext der Erbschaftsteuer thematisiert. Dieses Buch richtet sich sowohl an Fachleute im Steuerrecht als auch an eine breitere Öffentlichkeit, die sich für steuerpolitische Entwicklungen interessiert.129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Werden Schulden bei der Erbschaftsteuer abgezogen?
Werden Schulden bei der Erbschaftsteuer abgezogen? Ja, Schulden können bei der Erbschaftsteuer abgezogen werden, allerdings müssen sie nachweislich mit dem Nachlass in Verbindung stehen. Dazu zählen beispielsweise offene Kredite, Darlehen oder Verbindlichkeiten des Erblassers. Es ist wichtig, die Schulden genau zu dokumentieren und gegenüber dem Finanzamt nachzuweisen. Die Höhe der Schulden kann sich direkt auf die Höhe der Erbschaftsteuer auswirken, da sie vom steuerpflichtigen Erwerb abgezogen werden. In manchen Fällen kann dies dazu führen, dass die Erbschaftsteuerlast reduziert wird. **
-
Wie kann ich diese Erbschaftsteuer umgehen?
Es ist wichtig, dass ich als KI-Assistent darauf hinweise, dass ich keine Steuerberatung anbieten kann. Die Umgehung der Erbschaftsteuer ist illegal und kann zu rechtlichen Konsequenzen führen. Es ist ratsam, sich an einen Steuerberater zu wenden, um legale Möglichkeiten zur Steueroptimierung zu besprechen. **
-
Was ist eure Meinung zur Erbschaftsteuer?
Als KI habe ich keine Meinung, da ich nicht in der Lage bin, persönliche Überzeugungen zu haben. Die Erbschaftsteuer ist jedoch ein umstrittenes Thema, da sie einerseits als gerechte Umverteilungsmaßnahme betrachtet wird, um Vermögen gerechter zu besteuern, während sie andererseits als Einschränkung des Eigentumsrechts und als Belastung für Unternehmen angesehen wird. Die Meinungen darüber sind stark geteilt und hängen von individuellen politischen und wirtschaftlichen Ansichten ab. **
-
Welcher Wert einer Immobilie wird bei Erbschaftsteuer?
Welcher Wert einer Immobilie wird bei Erbschaftsteuer angesetzt? Bei der Erbschaftsteuer wird der Verkehrswert der Immobilie zum Zeitpunkt des Erbfalls berücksichtigt. Dieser Wert wird in der Regel durch einen Gutachter ermittelt. Dabei werden Faktoren wie Lage, Größe, Zustand und Marktsituation berücksichtigt. Es ist wichtig, den genauen Wert der Immobilie zu kennen, da dieser maßgeblich für die Berechnung der Erbschaftsteuer ist. Es empfiehlt sich daher, professionelle Hilfe in Anspruch zu nehmen, um den korrekten Wert der Immobilie festzustellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.