Domain venturi-durchflussmessung.de kaufen?
Wir ziehen mit dem Projekt
venturi-durchflussmessung.de um.
Sind Sie am Kauf der Domain
venturi-durchflussmessung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain venturi-durchflussmessung.de kaufen?
Sind Rückstellungen erfolgswirksam?
Sind Rückstellungen erfolgswirksam? Rückstellungen sind erfolgswirksam, da sie direkt das Periodenergebnis beeinflussen. Durch die Bildung von Rückstellungen werden die Gewinne einer Periode gemindert, da Aufwendungen erfasst werden, die erst in zukünftigen Perioden zahlungswirksam werden. Somit wirken sich Rückstellungen direkt auf das Jahresergebnis aus. Unternehmen müssen daher bei der Bildung von Rückstellungen darauf achten, dass diese korrekt und angemessen sind, um eine verlässliche Gewinnaussage zu gewährleisten. **
Wie werden Rückstellungen gebucht?
Rückstellungen werden in der Buchhaltung gebucht, um zukünftige Verbindlichkeiten oder Verluste abzudecken, die zum Bilanzstichtag wahrscheinlich sind, aber noch nicht genau beziffert werden können. Die Buchung erfolgt durch eine Gegenbuchung auf der Passivseite der Bilanz und einer entsprechenden Aufwandsbuchung in der Gewinn- und Verlustrechnung. Dabei wird der Betrag der Rückstellung geschätzt und entsprechend verbucht. Rückstellungen müssen regelmäßig überprüft und angepasst werden, um sicherzustellen, dass sie den tatsächlichen Verpflichtungen entsprechen. **
Ähnliche Suchbegriffe für Rückstellungen
Top-Angebote
Produkte zum Begriff Rückstellungen:
-
Rückstellungen in der BilanzierungspraxisRückstellungen in der Bilanzierungspraxis , ¿Kein anderer Bilanzposten wirft derart komplexe Fragestellungen auf wie die Rückstellungen. Sie reichen von Ansatz und Bewertung nach dem Handelsrecht bis hin zu bilanzpolitischen und steuerbilanziellen Sachverhalten. Die verstärkte Abweichung zwischen Handels- und Steuerbilanz sowie die zunehmende Dynamik in der Rechtsprechung erhöhen die Ansprüche in der Rückstellungsbilanzierung. Die Autoren stellen den Ansatz, die Bewertung und den Ausweis der Rückstellungen kompakt dar. Problembereiche der Rückstellungsbilanzierung werden anhand von zahlreichen Schaubildern, Beispielen und Buchungssätzen verständlich aufbereitet. Die Neuauflage berücksichtigt den aktuellen Meinungsstand in Rechtsprechung und Finanzverwaltung ebenso wie gesetzliche Neuerungen und umfasst mehr als 1.000 aktuelle und praxisrelevante Stichwörter.¿ Das Buch richtet sich an Mitarbeiter im Rechnungswesen und in angrenzenden Bereichen sowie an Berater, die mit der Bilanzierung von Rückstellungen konfrontiert werden. Es eignet sich überdies als praxisnahes Lehrbuch für Studierende, welche sich schwerpunktmäßig mit dem Steuerrecht, der Bilanzierung und/oder Prüfung beschäftigen.¿ Das Werk dient auch Steuerberatern und Wirtschaftsprüfern als wichtiges Nachschlagewerk und Hilfsmittel bei aktuellen Fragen zu Ansatz und Bewertung einzelner Rückstellungen. Hierbei ist es für Berater ebenso geeignet wie für Abschlussprüfer. Inhaltsverzeichnis: ¿1 Einleitung 2 Ansatz nach den Rückstellungsarten des § 249 HGB 3 Bewertungsgrundsätze¿ 4 Ausweis- und Angabepflichten 5 Rückstellungen für Pensionen und ähnliche Verpflichtungen 6 Rückstellungs-ABC , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 5., aktualiserte Auflage. Online-Version inklusive, Erscheinungsjahr: 20250331, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Künkele, Kai Peter~Vodermeier, Michael~Zwirner, Christian, Redaktion: Kleeberg & Partner GmbH, Edition: NED, Auflage: 25005, Auflage/Ausgabe: 5., aktualiserte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 600, Keyword: Rückstellungsarten; Rückstellungsverpflichtung; Pensionsverpflichtung, Fachschema: Bilanzrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Rechnungswesen~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein~Recht bestimmter Jurisdiktionen und bestimmter Rechtsgebiete, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Sender’s product category: BUNDLE, Blätteranzahl: 600 Blätter, Länge: 240, Breite: 168, Höhe: 30, Gewicht: 872, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dimplex 377650 Durchflussmessung für zentrale Trinkwassererwärmer DFM 1988-500 DFM1988-500Die Messung der Zapfmenge erfolgt ab einem Mindestdurchfluss von 5 l/min und ist geeignet bis 50 l/min. Im Lieferumfang sind folgende Komponenten enthalten: Elektronikeinheit mit vorverdrahtetem Warmwasserfühler und Turbinensensor, inklusive Display und Speicherbefestigung, Anschlussfitting mit Temperaturhülse für den Warmwasservorlauf, Anschlussfittinge für den direkten Anschluss des Turbinensensors im Kaltwasserzulauf, Einschraubheizkörper 6 kW (CEHK 60) und Warmwasserspeicher WWSP 556 (500 Liter Nenninhalt). Hinweis: Der DFM 1988 muss zwingend von einem autorisierten Kundendienst in Betrieb genommen und einer jährlichen Wartung unterzogen werden. Der Einsatz darf nur in Verbindung mit den Warmwasserspeichern WWSP 442, WWSP 556 und WWSP 770 erfolgen.5304,37 €*Versand: 17,71 €Sichere Weiterleitung zum Anbieter
-
Dimplex 379110 Durchflussmessung für zentrale Trinkwassererwärmer DFM 1988-400 DFM1988-400Die Messung der Zapfmenge erfolgt ab einem Mindestdurchfluss von 5 l/min und ist geeignet bis 50 l/min. Im Lieferumfang sind folgende Komponenten enthalten: Elektronikeinheit mit vorverdrahtetem Warmwasserfühler und Turbinensensor, inklusive Display und Speicherbefestigung, Anschlussfitting mit Temperaturhülse für den Warmwasservorlauf, Anschlussfittinge für den direkten Anschluss des Turbinensensors im Kaltwasserzulauf, Einschraubheizkörper 6 kW (CEHK 60) und Warmwasserspeicher WWSP 442 (400 Liter Nenninhalt). Hinweis: Der DFM 1988 muss zwingend von einem autorisierten Kundendienst in Betrieb genommen und einer jährlichen Wartung unterzogen werden. Der Einsatz darf nur in Verbindung mit den Warmwasserspeichern WWSP 442, WWSP 556 und WWSP 770 erfolgen.4613,43 €*Versand: 16,33 €Sichere Weiterleitung zum Anbieter
-
Dimplex 379150 Durchflussmessung für zentrale Trinkwassererwärmer DFM 1988-700 DFM1988-700Die Messung der Zapfmenge erfolgt ab einem Mindestdurchfluss von 5 l/min und ist geeignet bis 50 l/min. Im Lieferumfang sind folgende Komponenten enthalten: Elektronikeinheit mit vorverdrahtetem Warmwasserfühler und Turbinensensor, inklusive Display und Speicherbefestigung, Anschlussfitting mit Temperaturhülse für den Warmwasservorlauf, Anschlussfittinge für den direkten Anschluss des Turbinensensors im Kaltwasserzulauf, Einschraubheizkörper 6 kW (CEHK 60) und Warmwasserspeicher WWSP 770 (770 Liter Nenninhalt). Hinweis: Der DFM 1988 muss zwingend von einem autorisierten Kundendienst in Betrieb genommen und einer jährlichen Wartung unterzogen werden. Der Einsatz darf nur in Verbindung mit den Warmwasserspeichern WWSP 442, WWSP 556 und WWSP 770 erfolgen.6228,23 €*Versand: 19,56 €Sichere Weiterleitung zum Anbieter


-
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
-
Welche Rückstellungen gibt es?
Rückstellungen sind Verbindlichkeiten oder Verpflichtungen, die zum Bilanzstichtag noch nicht fällig sind, aber wahrscheinlich eintreten werden. Es gibt verschiedene Arten von Rückstellungen, wie beispielsweise Rückstellungen für Pensionen und ähnliche Verpflichtungen, Rückstellungen für Gewährleistungen, Rückstellungen für drohende Verluste aus schwebenden Geschäften oder Rückstellungen für Steuern. Diese Rückstellungen dienen dazu, zukünftige Verbindlichkeiten des Unternehmens angemessen zu berücksichtigen und die finanzielle Situation realistisch darzustellen. Unternehmen müssen Rückstellungen regelmäßig überprüfen und gegebenenfalls anpassen, um sicherzustellen, dass sie den tatsächlichen Verpflichtungen entsprechen. **
-
Warum bildet man Rückstellungen?
Man bildet Rückstellungen, um zukünftige Verpflichtungen oder Risiken in der Bilanz angemessen zu berücksichtigen. Dadurch wird die finanzielle Situation des Unternehmens realistischer dargestellt. Rückstellungen dienen auch dazu, Gewinne zu glätten und somit eine gleichmäßige Ergebnisentwicklung über mehrere Perioden zu erreichen. Zudem können Rückstellungen steuerlich geltend gemacht werden und somit die Steuerlast des Unternehmens reduzieren. Durch die Bildung von Rückstellungen wird die Transparenz und Nachvollziehbarkeit der Bilanz verbessert. **
-
Wo werden Rückstellungen gebucht?
Rückstellungen werden in der Bilanz eines Unternehmens als Verbindlichkeiten ausgewiesen. Sie dienen dazu, zukünftige Verpflichtungen oder ungewisse Verbindlichkeiten abzudecken, die zum Bilanzstichtag bereits bekannt sind. Rückstellungen werden in der Regel in der Passivseite der Bilanz unter den Verbindlichkeiten ausgewiesen. Sie können beispielsweise für drohende Verluste aus schwebenden Geschäften, für Gewährleistungen, für Pensionen oder für Steuern gebildet werden. Rückstellungen sind wichtig, um die wirtschaftliche Lage eines Unternehmens realistisch darzustellen und mögliche Risiken angemessen zu berücksichtigen. **

Wann müssen Rückstellungen abgezinst werden?
Rückstellungen müssen abgezinst werden, wenn sie zukünftige Zahlungsverpflichtungen darstellen, die zu einem bestimmten Zeitpunkt in der Zukunft fällig werden. Der Abzinsungseffekt berücksichtigt den Zeitwert des Geldes und stellt sicher, dass die Rückstellung zum aktuellen Marktzins bewertet wird. Dies dient dazu, den tatsächlichen Wert der Rückstellung zum Zeitpunkt der Bilanzierung korrekt darzustellen. Die Abzinsung ist insbesondere bei langfristigen Rückstellungen wie beispielsweise Pensionsverpflichtungen oder langfristigen Garantien relevant. Es ist wichtig, dass Unternehmen die Abzinsungsvorschriften gemäß den geltenden Rechnungslegungsstandards korrekt anwenden, um eine genaue Darstellung ihrer finanziellen Verpflichtungen zu gewährleisten. **
Was sind alles langfristige Rückstellungen?
Was sind alles langfristige Rückstellungen? Langfristige Rückstellungen sind Verbindlichkeiten, die ein Unternehmen für zukünftige Ausgaben oder Verpflichtungen bildet, die erst nach einem Jahr fällig werden. Dazu gehören beispielsweise Rückstellungen für Pensionen, Steuern oder Umweltschutzmaßnahmen. Diese Rückstellungen dienen dazu, die finanzielle Situation des Unternehmens langfrästig zu sichern und mögliche Risiken abzudecken. Sie werden in der Bilanz als Verbindlichkeiten ausgewiesen und müssen regelmäßig überprüft und angepasst werden. **
Top-Angebote
Produkte zum Begriff Rückstellungen:
-
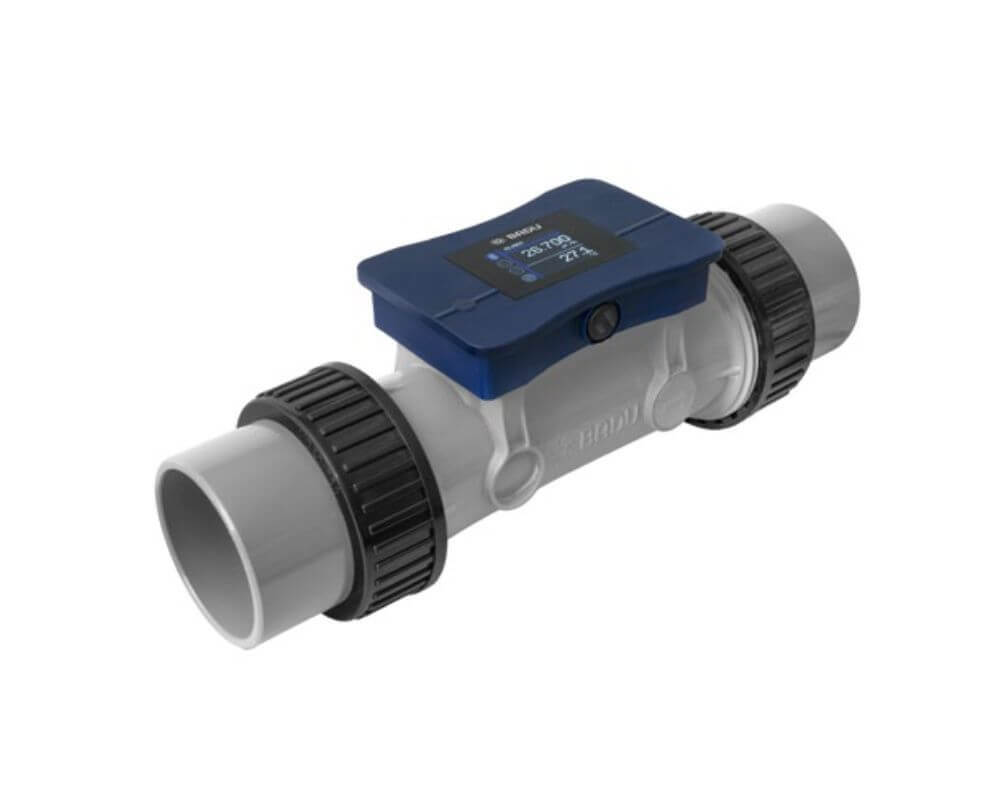
BADU FlowSonic und FlowSonic+ Ultraschall-DurchflussmessungBADU FlowSonic / BADU FlowSonic+ Durchflussmessung via Ultraschall Bisher war die Messung des Volumenstroms nie präzise oder besonders verlustfrei. Mit den Flowmetern BADU FlowSonic und FlowSonic+ gehört das der Vergangenheit an. Ultraschall-Durchflusstechnik Die Ultraschall-Durchflussmessgeräte aus dem Hause Speck sind optimal zur Messung des Volumenstroms geeignet. Sie bieten eine präzise, verlust- und kalibrierfreie Messung. Mit einem Messbereich von 0-54 m³/h und der Fähigkeit, bis zu 3 % Salzgehalt im Schwimmbadwasser zu bewältigen, sind Ultraschall-Messgeräte BADU FlowSonic und BADU FlowSonic+ besonders geeignet, den Wasser-Durchfluss in Poolanlagen zu überwachen und anzuzeigen. Drehzahlgeregelte Pumpen können so auf die optimale Durchflussmenge eingestellt werden. Vorteile der FlowSonic Berührungslose Messung: Ultraschalldurchflussmesser messen den Volumenstrom berührungslos, was bedeutet, dass keine beweglichen Teile mit dem Wasser in Kontakt kommen. Dadurch wird der Verschleiß569,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BADU FlowSonic und FlowSonic+ Ultraschall-Durchflussmessung,BADU FlowSonic+BADU FlowSonic / BADU FlowSonic+ Durchflussmessung via Ultraschall Bisher war die Messung des Volumenstroms nie präzise oder besonders verlustfrei. Mit den Flowmetern BADU FlowSonic und FlowSonic+ gehört das der Vergangenheit an. Ultraschall-Durchflusstechnik Die Ultraschall-Durchflussmessgeräte aus dem Hause Speck sind optimal zur Messung des Volumenstroms geeignet. Sie bieten eine präzise, verlust- und kalibrierfreie Messung. Mit einem Messbereich von 0–54 m3/h und der Fähigkeit, bis zu 3 % Salzgehalt im Schwimmbadwasser zu bewältigen, sind Ultraschall-Messgeräte BADU FlowSonic und BADU FlowSonic+ besonders geeignet, den Wasser-Durchfluss in Poolanlagen zu überwachen und anzuzeigen. Drehzahlgeregelte Pumpen können so auf die optimale Durchflussmenge eingestellt werden. Vorteile der FlowSonic Berührungslose Messung: Ultraschalldurchflussmesser messen den Volumenstrom berührungslos, was bedeutet, dass keine beweglichen Teile mit dem Wasser in Kontakt kommen. Dadurch wird der Verschleiß minimiert und die Lebensdauer des Messgeräts verlängert. Hohe Genauigkeit: Ultraschalldurchflussmesser bieten eine hohe Messgenauigkeit und können auch bei niedrigen Durchflussraten präzise Messungen durchführen. Einfache Installation: Diese Messgeräte können einfach installiert werden, oft ohne den Betrieb des Systems zu unterbrechen. Sie können außen an der Rohrleitung angebracht werden, was den Installationsaufwand reduziert. Geringer Wartungsaufwand: Da keine mechanischen Teile vorhanden sind, die mit dem Wasser in Berührung kommen, ist der Wartungsaufwand minimal. Dies reduziert die Betriebskosten und die Ausfallzeiten des Systems. Flexibilität: Ultraschalldurchflussmesser sind für eine Vielzahl von Rohrmaterialien und -größen geeignet. Sie können an verschiedenen Positionen innerhalb des Systems installiert werden, was Flexibilität bei der Anwendung bietet. Intelligente Anwendung: Die Ultraschall-Messung FlowSonic+ kann eigenständig als Stand-alone-Lösung eingesetzt werden. Das Durchflussmessgerät ermöglicht eine manuelle Analyse sowie die individuelle Anpassung des Durchflusses. Die Verwendung der smartCONNECT-App erweitert die Einsatzmöglichkeiten der BADU FlowSonic+ und macht die Ultraschall-Durchfluss-Messung vielseitig einsetzbar. Das Durchflussmessgerät FlowSonic kommuniziert mit BADU Blue, BADU Blue Pro und anderen Poolsteuerungssystemen, die digitale Signale (Pulssignal) und analoge Signale von 4-20 mA verarbeiten können. Weitere Vorteile der FlowSonic Messung bei verschiedenen Wasserqualitäten: Diese Messgeräte sind unempfindlich gegenüber Verunreinigungen, chemischen Zusätzen oder Veränderungen der Wasserqualität, was besonders in Pools mit variierenden Wasserbedingungen von Vorteil ist. Keine Druckverluste: Da die Messung berührungslos erfolgt, entstehen keine zusätzlichen Druckverluste im System. Dies trägt zu einer effizienteren Pumpenleistung und einem geringeren Energieverbrauch bei. Langfristige Stabilität: Ultraschalldurchflussmesser bieten eine hohe Langzeitstabilität und sind weniger anfällig für Kalibrierungsdrifts, was die Zuverlässigkeit der Messungen über einen längeren Zeitraum gewährleistet. Datenprotokollierung und Fernüberwachung: Moderne Ultraschalldurchflussmesser sind oft mit digitalen Schnittstellen ausgestattet, die eine einfache Integration in Überwachungs- und Steuerungssysteme ermöglichen. Dies erlaubt die kontinuierliche Überwachung und Aufzeichnung von Daten. Ansteuerung: Durch die präzise Messung des Volumenstroms können die Pumpen und Filtersysteme effizient gesteuert werden und so weniger Energie benötigt. Erhältlich in zwei Ausführungen: BADU FlowSonic BADU FlowSonic+ mit Display und eigener Stromversorgung Spannungsversorgung: DC 24V SELV Stromaufnahme: 50mA, mit Digitalausgang 300mA Leistungsaufnahme: max. 10 W Nenndruckstufe: PN 10 Messbereich: 54 m3/h Nennweite: DN 50 Ausgangssignal analog: 4-20mA Ausgangssignal digital: Pils (667/I) Mediumstemperatur: 0-45 °C519,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Rückstellungen in der BilanzierungspraxisRückstellungen in der Bilanzierungspraxis , ¿Kein anderer Bilanzposten wirft derart komplexe Fragestellungen auf wie die Rückstellungen. Sie reichen von Ansatz und Bewertung nach dem Handelsrecht bis hin zu bilanzpolitischen und steuerbilanziellen Sachverhalten. Die verstärkte Abweichung zwischen Handels- und Steuerbilanz sowie die zunehmende Dynamik in der Rechtsprechung erhöhen die Ansprüche in der Rückstellungsbilanzierung. Die Autoren stellen den Ansatz, die Bewertung und den Ausweis der Rückstellungen kompakt dar. Problembereiche der Rückstellungsbilanzierung werden anhand von zahlreichen Schaubildern, Beispielen und Buchungssätzen verständlich aufbereitet. Die Neuauflage berücksichtigt den aktuellen Meinungsstand in Rechtsprechung und Finanzverwaltung ebenso wie gesetzliche Neuerungen und umfasst mehr als 1.000 aktuelle und praxisrelevante Stichwörter.¿ Das Buch richtet sich an Mitarbeiter im Rechnungswesen und in angrenzenden Bereichen sowie an Berater, die mit der Bilanzierung von Rückstellungen konfrontiert werden. Es eignet sich überdies als praxisnahes Lehrbuch für Studierende, welche sich schwerpunktmäßig mit dem Steuerrecht, der Bilanzierung und/oder Prüfung beschäftigen.¿ Das Werk dient auch Steuerberatern und Wirtschaftsprüfern als wichtiges Nachschlagewerk und Hilfsmittel bei aktuellen Fragen zu Ansatz und Bewertung einzelner Rückstellungen. Hierbei ist es für Berater ebenso geeignet wie für Abschlussprüfer. Inhaltsverzeichnis: ¿1 Einleitung 2 Ansatz nach den Rückstellungsarten des § 249 HGB 3 Bewertungsgrundsätze¿ 4 Ausweis- und Angabepflichten 5 Rückstellungen für Pensionen und ähnliche Verpflichtungen 6 Rückstellungs-ABC , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 5., aktualiserte Auflage. Online-Version inklusive, Erscheinungsjahr: 20250331, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Künkele, Kai Peter~Vodermeier, Michael~Zwirner, Christian, Redaktion: Kleeberg & Partner GmbH, Edition: NED, Auflage: 25005, Auflage/Ausgabe: 5., aktualiserte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 600, Keyword: Rückstellungsarten; Rückstellungsverpflichtung; Pensionsverpflichtung, Fachschema: Bilanzrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Rechnungswesen~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein~Recht bestimmter Jurisdiktionen und bestimmter Rechtsgebiete, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Sender’s product category: BUNDLE, Blätteranzahl: 600 Blätter, Länge: 240, Breite: 168, Höhe: 30, Gewicht: 872, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dimplex 377650 Durchflussmessung für zentrale Trinkwassererwärmer DFM 1988-500 DFM1988-500Die Messung der Zapfmenge erfolgt ab einem Mindestdurchfluss von 5 l/min und ist geeignet bis 50 l/min. Im Lieferumfang sind folgende Komponenten enthalten: Elektronikeinheit mit vorverdrahtetem Warmwasserfühler und Turbinensensor, inklusive Display und Speicherbefestigung, Anschlussfitting mit Temperaturhülse für den Warmwasservorlauf, Anschlussfittinge für den direkten Anschluss des Turbinensensors im Kaltwasserzulauf, Einschraubheizkörper 6 kW (CEHK 60) und Warmwasserspeicher WWSP 556 (500 Liter Nenninhalt). Hinweis: Der DFM 1988 muss zwingend von einem autorisierten Kundendienst in Betrieb genommen und einer jährlichen Wartung unterzogen werden. Der Einsatz darf nur in Verbindung mit den Warmwasserspeichern WWSP 442, WWSP 556 und WWSP 770 erfolgen.5304,37 €*Versand: 17,71 €Sichere Weiterleitung zum Anbieter
-
Sind Rückstellungen erfolgswirksam?
Sind Rückstellungen erfolgswirksam? Rückstellungen sind erfolgswirksam, da sie direkt das Periodenergebnis beeinflussen. Durch die Bildung von Rückstellungen werden die Gewinne einer Periode gemindert, da Aufwendungen erfasst werden, die erst in zukünftigen Perioden zahlungswirksam werden. Somit wirken sich Rückstellungen direkt auf das Jahresergebnis aus. Unternehmen müssen daher bei der Bildung von Rückstellungen darauf achten, dass diese korrekt und angemessen sind, um eine verlässliche Gewinnaussage zu gewährleisten. **
-
Wie werden Rückstellungen gebucht?
Rückstellungen werden in der Buchhaltung gebucht, um zukünftige Verbindlichkeiten oder Verluste abzudecken, die zum Bilanzstichtag wahrscheinlich sind, aber noch nicht genau beziffert werden können. Die Buchung erfolgt durch eine Gegenbuchung auf der Passivseite der Bilanz und einer entsprechenden Aufwandsbuchung in der Gewinn- und Verlustrechnung. Dabei wird der Betrag der Rückstellung geschätzt und entsprechend verbucht. Rückstellungen müssen regelmäßig überprüft und angepasst werden, um sicherzustellen, dass sie den tatsächlichen Verpflichtungen entsprechen. **
-
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
-
Welche Rückstellungen gibt es?
Rückstellungen sind Verbindlichkeiten oder Verpflichtungen, die zum Bilanzstichtag noch nicht fällig sind, aber wahrscheinlich eintreten werden. Es gibt verschiedene Arten von Rückstellungen, wie beispielsweise Rückstellungen für Pensionen und ähnliche Verpflichtungen, Rückstellungen für Gewährleistungen, Rückstellungen für drohende Verluste aus schwebenden Geschäften oder Rückstellungen für Steuern. Diese Rückstellungen dienen dazu, zukünftige Verbindlichkeiten des Unternehmens angemessen zu berücksichtigen und die finanzielle Situation realistisch darzustellen. Unternehmen müssen Rückstellungen regelmäßig überprüfen und gegebenenfalls anpassen, um sicherzustellen, dass sie den tatsächlichen Verpflichtungen entsprechen. **
Ähnliche Suchbegriffe für Rückstellungen
-
Dimplex 379110 Durchflussmessung für zentrale Trinkwassererwärmer DFM 1988-400 DFM1988-400Die Messung der Zapfmenge erfolgt ab einem Mindestdurchfluss von 5 l/min und ist geeignet bis 50 l/min. Im Lieferumfang sind folgende Komponenten enthalten: Elektronikeinheit mit vorverdrahtetem Warmwasserfühler und Turbinensensor, inklusive Display und Speicherbefestigung, Anschlussfitting mit Temperaturhülse für den Warmwasservorlauf, Anschlussfittinge für den direkten Anschluss des Turbinensensors im Kaltwasserzulauf, Einschraubheizkörper 6 kW (CEHK 60) und Warmwasserspeicher WWSP 442 (400 Liter Nenninhalt). Hinweis: Der DFM 1988 muss zwingend von einem autorisierten Kundendienst in Betrieb genommen und einer jährlichen Wartung unterzogen werden. Der Einsatz darf nur in Verbindung mit den Warmwasserspeichern WWSP 442, WWSP 556 und WWSP 770 erfolgen.4613,43 €*Versand: 16,33 €Sichere Weiterleitung zum Anbieter
-
Dimplex 379150 Durchflussmessung für zentrale Trinkwassererwärmer DFM 1988-700 DFM1988-700Die Messung der Zapfmenge erfolgt ab einem Mindestdurchfluss von 5 l/min und ist geeignet bis 50 l/min. Im Lieferumfang sind folgende Komponenten enthalten: Elektronikeinheit mit vorverdrahtetem Warmwasserfühler und Turbinensensor, inklusive Display und Speicherbefestigung, Anschlussfitting mit Temperaturhülse für den Warmwasservorlauf, Anschlussfittinge für den direkten Anschluss des Turbinensensors im Kaltwasserzulauf, Einschraubheizkörper 6 kW (CEHK 60) und Warmwasserspeicher WWSP 770 (770 Liter Nenninhalt). Hinweis: Der DFM 1988 muss zwingend von einem autorisierten Kundendienst in Betrieb genommen und einer jährlichen Wartung unterzogen werden. Der Einsatz darf nur in Verbindung mit den Warmwasserspeichern WWSP 442, WWSP 556 und WWSP 770 erfolgen.6228,23 €*Versand: 19,56 €Sichere Weiterleitung zum Anbieter
-
Warum bildet man Rückstellungen?
Man bildet Rückstellungen, um zukünftige Verpflichtungen oder Risiken in der Bilanz angemessen zu berücksichtigen. Dadurch wird die finanzielle Situation des Unternehmens realistischer dargestellt. Rückstellungen dienen auch dazu, Gewinne zu glätten und somit eine gleichmäßige Ergebnisentwicklung über mehrere Perioden zu erreichen. Zudem können Rückstellungen steuerlich geltend gemacht werden und somit die Steuerlast des Unternehmens reduzieren. Durch die Bildung von Rückstellungen wird die Transparenz und Nachvollziehbarkeit der Bilanz verbessert. **
-
Wo werden Rückstellungen gebucht?
Rückstellungen werden in der Bilanz eines Unternehmens als Verbindlichkeiten ausgewiesen. Sie dienen dazu, zukünftige Verpflichtungen oder ungewisse Verbindlichkeiten abzudecken, die zum Bilanzstichtag bereits bekannt sind. Rückstellungen werden in der Regel in der Passivseite der Bilanz unter den Verbindlichkeiten ausgewiesen. Sie können beispielsweise für drohende Verluste aus schwebenden Geschäften, für Gewährleistungen, für Pensionen oder für Steuern gebildet werden. Rückstellungen sind wichtig, um die wirtschaftliche Lage eines Unternehmens realistisch darzustellen und mögliche Risiken angemessen zu berücksichtigen. **
-
Wann müssen Rückstellungen abgezinst werden?
Rückstellungen müssen abgezinst werden, wenn sie zukünftige Zahlungsverpflichtungen darstellen, die zu einem bestimmten Zeitpunkt in der Zukunft fällig werden. Der Abzinsungseffekt berücksichtigt den Zeitwert des Geldes und stellt sicher, dass die Rückstellung zum aktuellen Marktzins bewertet wird. Dies dient dazu, den tatsächlichen Wert der Rückstellung zum Zeitpunkt der Bilanzierung korrekt darzustellen. Die Abzinsung ist insbesondere bei langfristigen Rückstellungen wie beispielsweise Pensionsverpflichtungen oder langfristigen Garantien relevant. Es ist wichtig, dass Unternehmen die Abzinsungsvorschriften gemäß den geltenden Rechnungslegungsstandards korrekt anwenden, um eine genaue Darstellung ihrer finanziellen Verpflichtungen zu gewährleisten. **
-
Was sind alles langfristige Rückstellungen?
Was sind alles langfristige Rückstellungen? Langfristige Rückstellungen sind Verbindlichkeiten, die ein Unternehmen für zukünftige Ausgaben oder Verpflichtungen bildet, die erst nach einem Jahr fällig werden. Dazu gehören beispielsweise Rückstellungen für Pensionen, Steuern oder Umweltschutzmaßnahmen. Diese Rückstellungen dienen dazu, die finanzielle Situation des Unternehmens langfrästig zu sichern und mögliche Risiken abzudecken. Sie werden in der Bilanz als Verbindlichkeiten ausgewiesen und müssen regelmäßig überprüft und angepasst werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.