Domain venturi-durchflussmessung.de kaufen?
Wir ziehen mit dem Projekt
venturi-durchflussmessung.de um.
Sind Sie am Kauf der Domain
venturi-durchflussmessung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain venturi-durchflussmessung.de kaufen?
Ist die Grunderwerbsteuer Anschaffungskosten?
Nein, die Grunderwerbsteuer ist keine Anschaffungskosten. Die Grunderwerbsteuer ist eine Steuer, die beim Kauf von Grundstücken oder Immobilien anfällt und vom Käufer gezahlt werden muss. Anschaffungskosten hingegen sind die Kosten, die direkt mit dem Erwerb eines Vermögensgegenstandes verbunden sind, wie zum Beispiel der Kaufpreis, Maklergebühren oder Notarkosten. Die Grunderwerbsteuer ist daher eine separate Kostenposition, die zusätzlich zu den Anschaffungskosten anfällt. Es ist wichtig, die Grunderwerbsteuer bei der Kalkulation der Gesamtkosten eines Immobilienkaufs zu berücksichtigen. **
Warum Grunderwerbsteuer auf Haus?
Die Grunderwerbsteuer wird auf den Kauf von Immobilien erhoben, da es sich um einen steuerpflichtigen Vorgang handelt, bei dem ein Grundstück oder eine Immobilie den Besitzer wechselt. Der Staat erhebt diese Steuer, um Einnahmen zu generieren und um den Immobilienmarkt zu regulieren. Durch die Grunderwerbsteuer sollen zudem Spekulationen und übermäßige Preissteigerungen auf dem Immobilienmarkt eingedämmt werden. Außerdem dient die Steuer dazu, die öffentlichen Haushalte zu stärken und die Infrastruktur zu finanzieren. Letztendlich soll die Grunderwerbsteuer dazu beitragen, die soziale Gerechtigkeit zu fördern, da sie beim Kauf einer Immobilie von allen Käufern gleichermaßen erhoben wird. **
Ähnliche Suchbegriffe für Grunderwerbsteuer
Top-Angebote
Produkte zum Begriff Grunderwerbsteuer:
-
Behrens, Stefan: GrunderwerbsteuerGrunderwerbsteuer , Der Anspruch des Werks ist es, einen praxisorientierten, aber auch wissenschaftlich vertieften Überblick über das Grunderwerbsteuerrecht zu vermitteln. Neben dem erleichterten Einstieg in die Grunderwerbsteuer hilft das aus Praxissicht geschriebene Werk dem/der Vertragsgestalter:in, grunderwerbsteuerliche Nachteile zu vermeiden und vorhandene Gestaltungsspielräume optimal auszunutzen. NEU in der 7. Auflage: ¿ Einarbeitung der Neuerungen im Bereich der Share-Deals ¿ Gesetz zur Modernisierung des Körperschaftssteuerrechts (KöMoG) ¿ Gesetz zur Abwehr von Steuervermeidung und unfairem Steuerwettbewerb (StAbwG) ¿ Änderungen durch das MoPeG und Kreditzweitmarktförderungsgesetz , Tagfahrleuchten > Beleuchtung , Auflage: 7. Auflage, Erscheinungsjahr: 202412, Autoren: Behrens, Stefan~Böing, Elke~Gottwald, Stefan~Seemaier, Marcel~Tölle, Wolf-Dieter, Bearbeitung: Behrens, Stefan~Böing, Elke~Seemaier, Marcel~Tölle, Wolf-Dieter, Auflage: 24007, Auflage/Ausgabe: 7. Auflage, Seitenzahl/Blattzahl: 700, Keyword: Grunderwerbsteuer; Kreditzweitmarktförderungsgesetz; Körperschaftssteuerrecht; Share-Deals; StAbwG; Standardfälle, Fachschema: Abgabe - Abgabenordnung - AO~Bau / Baurecht~Baurecht - Bundesbaurecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Handelsrecht~Steuergesetz~Steuerrecht - Steuergesetz~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 220, Breite: 160, Höhe: 47, Gewicht: 1161, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grunderwerbsteuer, Kraftfahrzeugsteuer und andere Verkehrsteuern, Fachbücher von Gerhard BruschkeDas Fachbuch "Grunderwerbsteuer, Kraftfahrzeugsteuer und andere Verkehrsteuern" bietet eine umfassende und detaillierte Analyse der relevanten Steuergesetze in Deutschland. In der 8. Auflage wurde das Werk vollständig überarbeitet und aktualisiert, um die neuesten Entwicklungen in der Rechtsprechung und den Verwaltungsauffassungen zu berücksichtigen. Neben der Grunderwerb- und Kraftfahrzeugsteuer werden auch die Versicherungssteuer, Feuerschutzsteuer sowie die Rennwett- und Lotteriesteuer behandelt. Die Ausführungen sind besonders praxisorientiert und bieten wertvolles Spezialwissen, das in dieser Form selten zu finden ist. Dieses Buch richtet sich sowohl an Studierende als auch an Fachleute, die sich mit den komplexen Themen der Verkehrsteuern auseinandersetzen möchten. Es stellt eine unverzichtbare Ressource für alle dar, die sich in diesem Bereich fort- oder weiterbilden wollen.68,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dimplex 377650 Durchflussmessung für zentrale Trinkwassererwärmer DFM 1988-500 DFM1988-500Die Messung der Zapfmenge erfolgt ab einem Mindestdurchfluss von 5 l/min und ist geeignet bis 50 l/min. Im Lieferumfang sind folgende Komponenten enthalten: Elektronikeinheit mit vorverdrahtetem Warmwasserfühler und Turbinensensor, inklusive Display und Speicherbefestigung, Anschlussfitting mit Temperaturhülse für den Warmwasservorlauf, Anschlussfittinge für den direkten Anschluss des Turbinensensors im Kaltwasserzulauf, Einschraubheizkörper 6 kW (CEHK 60) und Warmwasserspeicher WWSP 556 (500 Liter Nenninhalt). Hinweis: Der DFM 1988 muss zwingend von einem autorisierten Kundendienst in Betrieb genommen und einer jährlichen Wartung unterzogen werden. Der Einsatz darf nur in Verbindung mit den Warmwasserspeichern WWSP 442, WWSP 556 und WWSP 770 erfolgen.5304,37 €*Versand: 17,71 €Sichere Weiterleitung zum Anbieter
-
Dimplex 379110 Durchflussmessung für zentrale Trinkwassererwärmer DFM 1988-400 DFM1988-400Die Messung der Zapfmenge erfolgt ab einem Mindestdurchfluss von 5 l/min und ist geeignet bis 50 l/min. Im Lieferumfang sind folgende Komponenten enthalten: Elektronikeinheit mit vorverdrahtetem Warmwasserfühler und Turbinensensor, inklusive Display und Speicherbefestigung, Anschlussfitting mit Temperaturhülse für den Warmwasservorlauf, Anschlussfittinge für den direkten Anschluss des Turbinensensors im Kaltwasserzulauf, Einschraubheizkörper 6 kW (CEHK 60) und Warmwasserspeicher WWSP 442 (400 Liter Nenninhalt). Hinweis: Der DFM 1988 muss zwingend von einem autorisierten Kundendienst in Betrieb genommen und einer jährlichen Wartung unterzogen werden. Der Einsatz darf nur in Verbindung mit den Warmwasserspeichern WWSP 442, WWSP 556 und WWSP 770 erfolgen.4613,43 €*Versand: 16,33 €Sichere Weiterleitung zum Anbieter


-
Wann wird Grunderwerbsteuer ausgelöst?
Die Grunderwerbsteuer wird ausgelöst, wenn ein Grundstück oder eine Immobilie käuflich erworben wird. Sie wird fällig, sobald der Kaufvertrag notariell beurkundet wurde. Die Höhe der Grunderwerbsteuer richtet sich nach dem Kaufpreis der Immobilie und variiert je nach Bundesland in Deutschland. Die Steuer muss innerhalb einer bestimmten Frist nach Abschluss des Kaufvertrags an das Finanzamt gezahlt werden. In einigen Fällen, wie z.B. bei Schenkungen oder Erbschaften, kann auch die Übertragung von Grundstücken die Grunderwerbsteuer auslösen. **
-
Wie buche ich Grunderwerbsteuer?
Um Grunderwerbsteuer zu buchen, musst du zunächst den Steuersatz für deine Region ermitteln. Dieser variiert je nach Bundesland in Deutschland. Anschließend berechnest du den Betrag, den du an Grunderwerbsteuer zahlen musst, basierend auf dem Kaufpreis der Immobilie. Diesen Betrag trägst du dann in deiner Steuererklärung ein. Alternativ kann die Grunderwerbsteuer auch direkt beim Finanzamt bezahlt werden. Stelle sicher, dass du alle erforderlichen Unterlagen und Belege für die Buchung der Grunderwerbsteuer bereithältst, um mögliche Rückfragen seitens des Finanzamts zu vermeiden. **
-
Wird die Grunderwerbsteuer erhöht?
Wird die Grunderwerbsteuer erhöht? In Deutschland ist die Grunderwerbsteuer eine Ländersteuer, die von den Bundesländern festgelegt wird. Einige Bundesländer haben in der Vergangenheit bereits die Grunderwerbsteuer erhöht, um zusätzliche Einnahmen zu generieren. Es ist möglich, dass auch in Zukunft weitere Bundesländer eine Erhöhung der Grunderwerbsteuer in Betracht ziehen, um ihre Haushalte zu stärken. Letztendlich liegt es jedoch im Ermessen der jeweiligen Landesregierungen, ob und in welchem Umfang sie die Grunderwerbsteuer erhöhen möchten. **
-
Was ist die Erbpracht Grunderwerbsteuer?
Die Erbpracht Grunderwerbsteuer ist eine Steuer, die beim Erwerb von Grundstücken oder Immobilien im Rahmen einer Erbschaft oder Schenkung anfällt. Sie wird auf den Wert des erworbenen Grundstücks oder der Immobilie berechnet und kann je nach Bundesland unterschiedlich hoch sein. Die Steuer muss in der Regel vom Erben oder Beschenkten entrichtet werden. **


Ist bei Schenkung Grunderwerbsteuer fällig?
Ist bei Schenkung Grunderwerbsteuer fällig? Die Grunderwerbsteuer fällt normalerweise an, wenn ein Grundstück oder eine Immobilie gegen Entgelt übertragen wird. Bei einer Schenkung handelt es sich jedoch um eine unentgeltliche Übertragung, bei der in der Regel keine Grunderwerbsteuer anfällt. Allerdings gibt es bestimmte Voraussetzungen und Freibeträge, die beachtet werden müssen, um eine steuerfreie Schenkung zu gewährleisten. Es empfiehlt sich daher, sich vor einer Schenkung über die steuerlichen Aspekte zu informieren und gegebenenfalls professionellen Rat einzuholen. **
Wem steht die Grunderwerbsteuer zu?
Die Grunderwerbsteuer steht grundsätzlich dem Bundesland zu, in dem sich die erworbene Immobilie befindet. Sie wird beim Kauf oder Erwerb von Grundstücken oder Immobilien fällig und richtet sich nach dem jeweiligen Steuersatz des Bundeslandes. Die Höhe der Grunderwerbsteuer variiert je nach Bundesland und kann bis zu 6,5% des Kaufpreises betragen. Die Einnahmen aus der Grunderwerbsteuer fließen in den Haushalt des jeweiligen Bundeslandes und werden dort für verschiedene Zwecke verwendet. **
Top-Angebote
Produkte zum Begriff Grunderwerbsteuer:
-
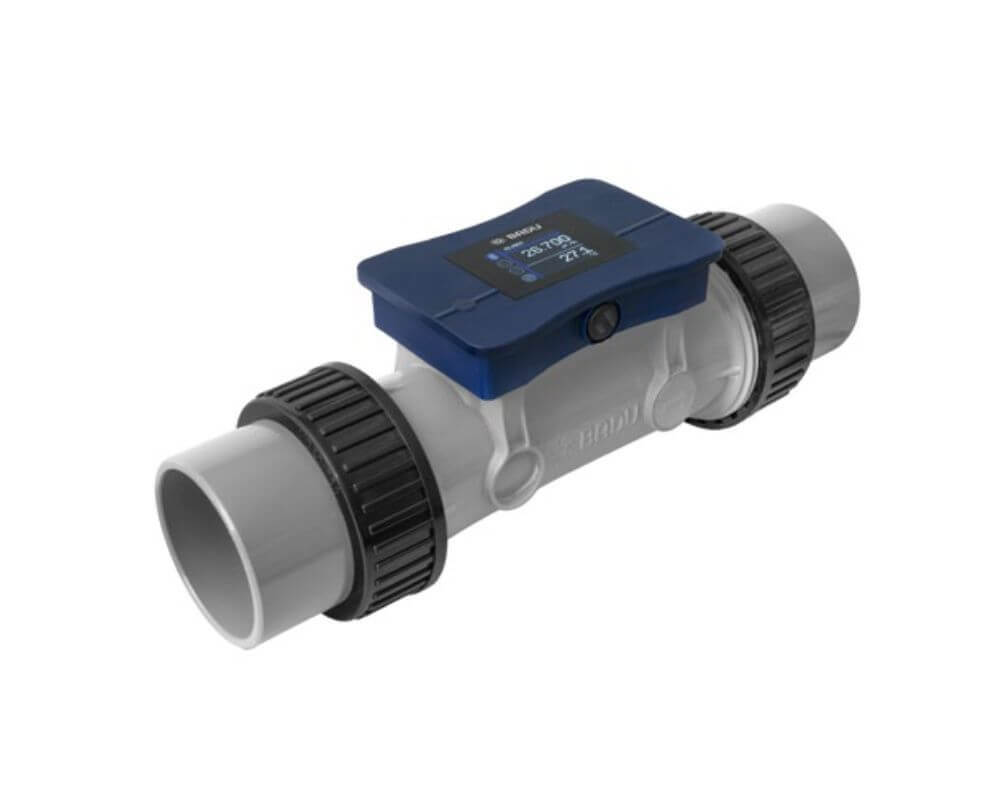
BADU FlowSonic und FlowSonic+ Ultraschall-DurchflussmessungBADU FlowSonic / BADU FlowSonic+ Durchflussmessung via Ultraschall Bisher war die Messung des Volumenstroms nie präzise oder besonders verlustfrei. Mit den Flowmetern BADU FlowSonic und FlowSonic+ gehört das der Vergangenheit an. Ultraschall-Durchflusstechnik Die Ultraschall-Durchflussmessgeräte aus dem Hause Speck sind optimal zur Messung des Volumenstroms geeignet. Sie bieten eine präzise, verlust- und kalibrierfreie Messung. Mit einem Messbereich von 0-54 m³/h und der Fähigkeit, bis zu 3 % Salzgehalt im Schwimmbadwasser zu bewältigen, sind Ultraschall-Messgeräte BADU FlowSonic und BADU FlowSonic+ besonders geeignet, den Wasser-Durchfluss in Poolanlagen zu überwachen und anzuzeigen. Drehzahlgeregelte Pumpen können so auf die optimale Durchflussmenge eingestellt werden. Vorteile der FlowSonic Berührungslose Messung: Ultraschalldurchflussmesser messen den Volumenstrom berührungslos, was bedeutet, dass keine beweglichen Teile mit dem Wasser in Kontakt kommen. Dadurch wird der Verschleiß569,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BADU FlowSonic und FlowSonic+ Ultraschall-Durchflussmessung,BADU FlowSonic+BADU FlowSonic / BADU FlowSonic+ Durchflussmessung via Ultraschall Bisher war die Messung des Volumenstroms nie präzise oder besonders verlustfrei. Mit den Flowmetern BADU FlowSonic und FlowSonic+ gehört das der Vergangenheit an. Ultraschall-Durchflusstechnik Die Ultraschall-Durchflussmessgeräte aus dem Hause Speck sind optimal zur Messung des Volumenstroms geeignet. Sie bieten eine präzise, verlust- und kalibrierfreie Messung. Mit einem Messbereich von 0–54 m3/h und der Fähigkeit, bis zu 3 % Salzgehalt im Schwimmbadwasser zu bewältigen, sind Ultraschall-Messgeräte BADU FlowSonic und BADU FlowSonic+ besonders geeignet, den Wasser-Durchfluss in Poolanlagen zu überwachen und anzuzeigen. Drehzahlgeregelte Pumpen können so auf die optimale Durchflussmenge eingestellt werden. Vorteile der FlowSonic Berührungslose Messung: Ultraschalldurchflussmesser messen den Volumenstrom berührungslos, was bedeutet, dass keine beweglichen Teile mit dem Wasser in Kontakt kommen. Dadurch wird der Verschleiß minimiert und die Lebensdauer des Messgeräts verlängert. Hohe Genauigkeit: Ultraschalldurchflussmesser bieten eine hohe Messgenauigkeit und können auch bei niedrigen Durchflussraten präzise Messungen durchführen. Einfache Installation: Diese Messgeräte können einfach installiert werden, oft ohne den Betrieb des Systems zu unterbrechen. Sie können außen an der Rohrleitung angebracht werden, was den Installationsaufwand reduziert. Geringer Wartungsaufwand: Da keine mechanischen Teile vorhanden sind, die mit dem Wasser in Berührung kommen, ist der Wartungsaufwand minimal. Dies reduziert die Betriebskosten und die Ausfallzeiten des Systems. Flexibilität: Ultraschalldurchflussmesser sind für eine Vielzahl von Rohrmaterialien und -größen geeignet. Sie können an verschiedenen Positionen innerhalb des Systems installiert werden, was Flexibilität bei der Anwendung bietet. Intelligente Anwendung: Die Ultraschall-Messung FlowSonic+ kann eigenständig als Stand-alone-Lösung eingesetzt werden. Das Durchflussmessgerät ermöglicht eine manuelle Analyse sowie die individuelle Anpassung des Durchflusses. Die Verwendung der smartCONNECT-App erweitert die Einsatzmöglichkeiten der BADU FlowSonic+ und macht die Ultraschall-Durchfluss-Messung vielseitig einsetzbar. Das Durchflussmessgerät FlowSonic kommuniziert mit BADU Blue, BADU Blue Pro und anderen Poolsteuerungssystemen, die digitale Signale (Pulssignal) und analoge Signale von 4-20 mA verarbeiten können. Weitere Vorteile der FlowSonic Messung bei verschiedenen Wasserqualitäten: Diese Messgeräte sind unempfindlich gegenüber Verunreinigungen, chemischen Zusätzen oder Veränderungen der Wasserqualität, was besonders in Pools mit variierenden Wasserbedingungen von Vorteil ist. Keine Druckverluste: Da die Messung berührungslos erfolgt, entstehen keine zusätzlichen Druckverluste im System. Dies trägt zu einer effizienteren Pumpenleistung und einem geringeren Energieverbrauch bei. Langfristige Stabilität: Ultraschalldurchflussmesser bieten eine hohe Langzeitstabilität und sind weniger anfällig für Kalibrierungsdrifts, was die Zuverlässigkeit der Messungen über einen längeren Zeitraum gewährleistet. Datenprotokollierung und Fernüberwachung: Moderne Ultraschalldurchflussmesser sind oft mit digitalen Schnittstellen ausgestattet, die eine einfache Integration in Überwachungs- und Steuerungssysteme ermöglichen. Dies erlaubt die kontinuierliche Überwachung und Aufzeichnung von Daten. Ansteuerung: Durch die präzise Messung des Volumenstroms können die Pumpen und Filtersysteme effizient gesteuert werden und so weniger Energie benötigt. Erhältlich in zwei Ausführungen: BADU FlowSonic BADU FlowSonic+ mit Display und eigener Stromversorgung Spannungsversorgung: DC 24V SELV Stromaufnahme: 50mA, mit Digitalausgang 300mA Leistungsaufnahme: max. 10 W Nenndruckstufe: PN 10 Messbereich: 54 m3/h Nennweite: DN 50 Ausgangssignal analog: 4-20mA Ausgangssignal digital: Pils (667/I) Mediumstemperatur: 0-45 °C519,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Behrens, Stefan: GrunderwerbsteuerGrunderwerbsteuer , Der Anspruch des Werks ist es, einen praxisorientierten, aber auch wissenschaftlich vertieften Überblick über das Grunderwerbsteuerrecht zu vermitteln. Neben dem erleichterten Einstieg in die Grunderwerbsteuer hilft das aus Praxissicht geschriebene Werk dem/der Vertragsgestalter:in, grunderwerbsteuerliche Nachteile zu vermeiden und vorhandene Gestaltungsspielräume optimal auszunutzen. NEU in der 7. Auflage: ¿ Einarbeitung der Neuerungen im Bereich der Share-Deals ¿ Gesetz zur Modernisierung des Körperschaftssteuerrechts (KöMoG) ¿ Gesetz zur Abwehr von Steuervermeidung und unfairem Steuerwettbewerb (StAbwG) ¿ Änderungen durch das MoPeG und Kreditzweitmarktförderungsgesetz , Tagfahrleuchten > Beleuchtung , Auflage: 7. Auflage, Erscheinungsjahr: 202412, Autoren: Behrens, Stefan~Böing, Elke~Gottwald, Stefan~Seemaier, Marcel~Tölle, Wolf-Dieter, Bearbeitung: Behrens, Stefan~Böing, Elke~Seemaier, Marcel~Tölle, Wolf-Dieter, Auflage: 24007, Auflage/Ausgabe: 7. Auflage, Seitenzahl/Blattzahl: 700, Keyword: Grunderwerbsteuer; Kreditzweitmarktförderungsgesetz; Körperschaftssteuerrecht; Share-Deals; StAbwG; Standardfälle, Fachschema: Abgabe - Abgabenordnung - AO~Bau / Baurecht~Baurecht - Bundesbaurecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Handelsrecht~Steuergesetz~Steuerrecht - Steuergesetz~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 220, Breite: 160, Höhe: 47, Gewicht: 1161, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grunderwerbsteuer, Kraftfahrzeugsteuer und andere Verkehrsteuern, Fachbücher von Gerhard BruschkeDas Fachbuch "Grunderwerbsteuer, Kraftfahrzeugsteuer und andere Verkehrsteuern" bietet eine umfassende und detaillierte Analyse der relevanten Steuergesetze in Deutschland. In der 8. Auflage wurde das Werk vollständig überarbeitet und aktualisiert, um die neuesten Entwicklungen in der Rechtsprechung und den Verwaltungsauffassungen zu berücksichtigen. Neben der Grunderwerb- und Kraftfahrzeugsteuer werden auch die Versicherungssteuer, Feuerschutzsteuer sowie die Rennwett- und Lotteriesteuer behandelt. Die Ausführungen sind besonders praxisorientiert und bieten wertvolles Spezialwissen, das in dieser Form selten zu finden ist. Dieses Buch richtet sich sowohl an Studierende als auch an Fachleute, die sich mit den komplexen Themen der Verkehrsteuern auseinandersetzen möchten. Es stellt eine unverzichtbare Ressource für alle dar, die sich in diesem Bereich fort- oder weiterbilden wollen.68,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist die Grunderwerbsteuer Anschaffungskosten?
Nein, die Grunderwerbsteuer ist keine Anschaffungskosten. Die Grunderwerbsteuer ist eine Steuer, die beim Kauf von Grundstücken oder Immobilien anfällt und vom Käufer gezahlt werden muss. Anschaffungskosten hingegen sind die Kosten, die direkt mit dem Erwerb eines Vermögensgegenstandes verbunden sind, wie zum Beispiel der Kaufpreis, Maklergebühren oder Notarkosten. Die Grunderwerbsteuer ist daher eine separate Kostenposition, die zusätzlich zu den Anschaffungskosten anfällt. Es ist wichtig, die Grunderwerbsteuer bei der Kalkulation der Gesamtkosten eines Immobilienkaufs zu berücksichtigen. **
-
Warum Grunderwerbsteuer auf Haus?
Die Grunderwerbsteuer wird auf den Kauf von Immobilien erhoben, da es sich um einen steuerpflichtigen Vorgang handelt, bei dem ein Grundstück oder eine Immobilie den Besitzer wechselt. Der Staat erhebt diese Steuer, um Einnahmen zu generieren und um den Immobilienmarkt zu regulieren. Durch die Grunderwerbsteuer sollen zudem Spekulationen und übermäßige Preissteigerungen auf dem Immobilienmarkt eingedämmt werden. Außerdem dient die Steuer dazu, die öffentlichen Haushalte zu stärken und die Infrastruktur zu finanzieren. Letztendlich soll die Grunderwerbsteuer dazu beitragen, die soziale Gerechtigkeit zu fördern, da sie beim Kauf einer Immobilie von allen Käufern gleichermaßen erhoben wird. **
-
Wann wird Grunderwerbsteuer ausgelöst?
Die Grunderwerbsteuer wird ausgelöst, wenn ein Grundstück oder eine Immobilie käuflich erworben wird. Sie wird fällig, sobald der Kaufvertrag notariell beurkundet wurde. Die Höhe der Grunderwerbsteuer richtet sich nach dem Kaufpreis der Immobilie und variiert je nach Bundesland in Deutschland. Die Steuer muss innerhalb einer bestimmten Frist nach Abschluss des Kaufvertrags an das Finanzamt gezahlt werden. In einigen Fällen, wie z.B. bei Schenkungen oder Erbschaften, kann auch die Übertragung von Grundstücken die Grunderwerbsteuer auslösen. **
-
Wie buche ich Grunderwerbsteuer?
Um Grunderwerbsteuer zu buchen, musst du zunächst den Steuersatz für deine Region ermitteln. Dieser variiert je nach Bundesland in Deutschland. Anschließend berechnest du den Betrag, den du an Grunderwerbsteuer zahlen musst, basierend auf dem Kaufpreis der Immobilie. Diesen Betrag trägst du dann in deiner Steuererklärung ein. Alternativ kann die Grunderwerbsteuer auch direkt beim Finanzamt bezahlt werden. Stelle sicher, dass du alle erforderlichen Unterlagen und Belege für die Buchung der Grunderwerbsteuer bereithältst, um mögliche Rückfragen seitens des Finanzamts zu vermeiden. **
Ähnliche Suchbegriffe für Grunderwerbsteuer
-
Dimplex 377650 Durchflussmessung für zentrale Trinkwassererwärmer DFM 1988-500 DFM1988-500Die Messung der Zapfmenge erfolgt ab einem Mindestdurchfluss von 5 l/min und ist geeignet bis 50 l/min. Im Lieferumfang sind folgende Komponenten enthalten: Elektronikeinheit mit vorverdrahtetem Warmwasserfühler und Turbinensensor, inklusive Display und Speicherbefestigung, Anschlussfitting mit Temperaturhülse für den Warmwasservorlauf, Anschlussfittinge für den direkten Anschluss des Turbinensensors im Kaltwasserzulauf, Einschraubheizkörper 6 kW (CEHK 60) und Warmwasserspeicher WWSP 556 (500 Liter Nenninhalt). Hinweis: Der DFM 1988 muss zwingend von einem autorisierten Kundendienst in Betrieb genommen und einer jährlichen Wartung unterzogen werden. Der Einsatz darf nur in Verbindung mit den Warmwasserspeichern WWSP 442, WWSP 556 und WWSP 770 erfolgen.5304,37 €*Versand: 17,71 €Sichere Weiterleitung zum Anbieter
-
Dimplex 379110 Durchflussmessung für zentrale Trinkwassererwärmer DFM 1988-400 DFM1988-400Die Messung der Zapfmenge erfolgt ab einem Mindestdurchfluss von 5 l/min und ist geeignet bis 50 l/min. Im Lieferumfang sind folgende Komponenten enthalten: Elektronikeinheit mit vorverdrahtetem Warmwasserfühler und Turbinensensor, inklusive Display und Speicherbefestigung, Anschlussfitting mit Temperaturhülse für den Warmwasservorlauf, Anschlussfittinge für den direkten Anschluss des Turbinensensors im Kaltwasserzulauf, Einschraubheizkörper 6 kW (CEHK 60) und Warmwasserspeicher WWSP 442 (400 Liter Nenninhalt). Hinweis: Der DFM 1988 muss zwingend von einem autorisierten Kundendienst in Betrieb genommen und einer jährlichen Wartung unterzogen werden. Der Einsatz darf nur in Verbindung mit den Warmwasserspeichern WWSP 442, WWSP 556 und WWSP 770 erfolgen.4613,43 €*Versand: 16,33 €Sichere Weiterleitung zum Anbieter
-
Dimplex 379150 Durchflussmessung für zentrale Trinkwassererwärmer DFM 1988-700 DFM1988-700Die Messung der Zapfmenge erfolgt ab einem Mindestdurchfluss von 5 l/min und ist geeignet bis 50 l/min. Im Lieferumfang sind folgende Komponenten enthalten: Elektronikeinheit mit vorverdrahtetem Warmwasserfühler und Turbinensensor, inklusive Display und Speicherbefestigung, Anschlussfitting mit Temperaturhülse für den Warmwasservorlauf, Anschlussfittinge für den direkten Anschluss des Turbinensensors im Kaltwasserzulauf, Einschraubheizkörper 6 kW (CEHK 60) und Warmwasserspeicher WWSP 770 (770 Liter Nenninhalt). Hinweis: Der DFM 1988 muss zwingend von einem autorisierten Kundendienst in Betrieb genommen und einer jährlichen Wartung unterzogen werden. Der Einsatz darf nur in Verbindung mit den Warmwasserspeichern WWSP 442, WWSP 556 und WWSP 770 erfolgen.6228,23 €*Versand: 19,56 €Sichere Weiterleitung zum Anbieter
-
Grunderwerbsteuer in Erbfällen und bei Erbauseinandersetzungen mit Anteilen an, Fachbücher von Tobias JungDas Fachbuch "Grunderwerbsteuer in Erbfällen und bei Erbauseinandersetzungen mit Anteilen an" von Tobias Jung bietet eine umfassende Analyse der rechtlichen Rahmenbedingungen und der steuerlichen Implikationen, die bei Erbfällen und Erbauseinandersetzungen auftreten können. Es beleuchtet insbesondere den Einfluss der Rechtsform und der Nachfolgeklausel auf die Grunderwerbsteuer. Mit einem klar strukturierten Inhalt und einer detaillierten Betrachtung der relevanten Aspekte ist das Buch eine wertvolle Ressource für Juristinnen und Juristen, Steuerberaterinnen und Steuerberater sowie für alle, die sich mit Erbschafts- und Steuerrecht auseinandersetzen. Der kartonierte Einband und die 250 Seiten umfassende Darstellung machen es zu einem handlichen Nachschlagewerk. Verfasst in deutscher Sprache, richtet sich das Werk an ein Fachpublikum, das fundierte Informationen und praxisnahe Lösungen sucht. Die Veröffentlichung im Jahr 2025 gewährleistet, dass die Inhalte aktuell und relevant sind, was das Buch zu einem unverzichtbaren Begleiter in der rechtlichen Praxis macht.99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wird die Grunderwerbsteuer erhöht?
Wird die Grunderwerbsteuer erhöht? In Deutschland ist die Grunderwerbsteuer eine Ländersteuer, die von den Bundesländern festgelegt wird. Einige Bundesländer haben in der Vergangenheit bereits die Grunderwerbsteuer erhöht, um zusätzliche Einnahmen zu generieren. Es ist möglich, dass auch in Zukunft weitere Bundesländer eine Erhöhung der Grunderwerbsteuer in Betracht ziehen, um ihre Haushalte zu stärken. Letztendlich liegt es jedoch im Ermessen der jeweiligen Landesregierungen, ob und in welchem Umfang sie die Grunderwerbsteuer erhöhen möchten. **
-
Was ist die Erbpracht Grunderwerbsteuer?
Die Erbpracht Grunderwerbsteuer ist eine Steuer, die beim Erwerb von Grundstücken oder Immobilien im Rahmen einer Erbschaft oder Schenkung anfällt. Sie wird auf den Wert des erworbenen Grundstücks oder der Immobilie berechnet und kann je nach Bundesland unterschiedlich hoch sein. Die Steuer muss in der Regel vom Erben oder Beschenkten entrichtet werden. **
-
Ist bei Schenkung Grunderwerbsteuer fällig?
Ist bei Schenkung Grunderwerbsteuer fällig? Die Grunderwerbsteuer fällt normalerweise an, wenn ein Grundstück oder eine Immobilie gegen Entgelt übertragen wird. Bei einer Schenkung handelt es sich jedoch um eine unentgeltliche Übertragung, bei der in der Regel keine Grunderwerbsteuer anfällt. Allerdings gibt es bestimmte Voraussetzungen und Freibeträge, die beachtet werden müssen, um eine steuerfreie Schenkung zu gewährleisten. Es empfiehlt sich daher, sich vor einer Schenkung über die steuerlichen Aspekte zu informieren und gegebenenfalls professionellen Rat einzuholen. **
-
Wem steht die Grunderwerbsteuer zu?
Die Grunderwerbsteuer steht grundsätzlich dem Bundesland zu, in dem sich die erworbene Immobilie befindet. Sie wird beim Kauf oder Erwerb von Grundstücken oder Immobilien fällig und richtet sich nach dem jeweiligen Steuersatz des Bundeslandes. Die Höhe der Grunderwerbsteuer variiert je nach Bundesland und kann bis zu 6,5% des Kaufpreises betragen. Die Einnahmen aus der Grunderwerbsteuer fließen in den Haushalt des jeweiligen Bundeslandes und werden dort für verschiedene Zwecke verwendet. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.